Tema 118 foi decidido por seis votos a cinco. O mérito é favorável aos contribuintes, mas a possibilidade de modulação dos efeitos torna urgente a avaliação das situações individuais.
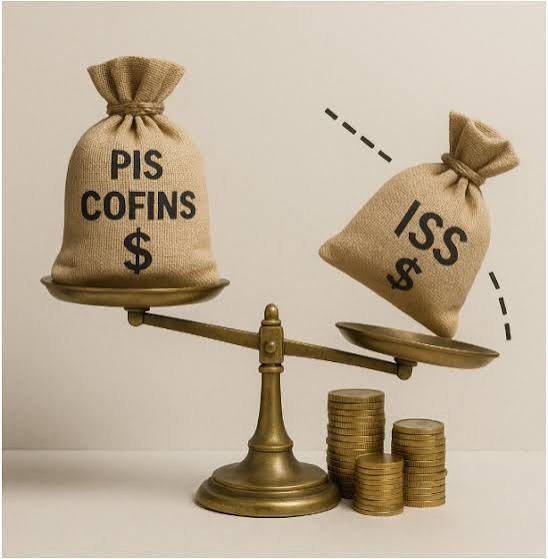
O Supremo Tribunal Federal concluiu, em 21 de outubro de 2026, o julgamento do Recurso Extraordinário nº 592.616 (Tema 118 da repercussão geral), decidindo que o Imposto Sobre Serviços de Qualquer Natureza (ISS) não integra a base de cálculo do PIS e da Cofins.
Por seis votos a cinco, prevaleceu o entendimento de que o imposto municipal não representa receita própria da empresa prestadora de serviços, pois constitui ingresso financeiro destinado aos cofres públicos.
A decisão tem repercussões relevantes para empresas submetidas à apuração das contribuições sobre o faturamento, especialmente aquelas com recolhimentos expressivos de ISS.
Entretanto, uma questão fundamental permanece em aberto: o STF ainda não decidiu se haverá modulação dos efeitos do julgamento, o que poderá limitar a recuperação de valores recolhidos anteriormente.
Por que o ISS não pode integrar a base das contribuições?
O art. 195, I, “b”, da Constituição Federal autoriza a incidência de contribuições sociais sobre a receita ou o faturamento das empresas.
A controvérsia consistia em saber se o ISS, embora incluído no preço dos serviços, poderia ser considerado receita da pessoa jurídica para fins de apuração do PIS e da Cofins.
A maioria do STF concluiu que não.
O fundamento central é que o valor correspondente ao imposto municipal não se incorpora definitivamente ao patrimônio da prestadora de serviços. Embora transite por sua contabilidade, destina-se ao município competente para sua arrecadação.
Dessa forma, sua inclusão na base das contribuições federais amplia indevidamente o conceito constitucional de receita ou faturamento.
A decisão aproxima-se da orientação firmada pelo próprio Supremo no Tema 69, que determinou a exclusão do ICMS da base de cálculo do PIS e da Cofins.
Não se trata, contudo, de identidade absoluta entre os tributos. O ISS possui características próprias de incidência e apuração, que foram objeto de divergência entre os ministros.
O que efetivamente decidiu o STF?
No julgamento do Tema 118, o Supremo reconheceu a inconstitucionalidade da inclusão do ISS na base do PIS e da Cofins, fixando tese de repercussão geral segundo a qual o imposto municipal constitui ingresso financeiro transitório, sem caráter definitivo no patrimônio da empresa.
O voto do ministro Luiz Fux definiu o resultado favorável aos contribuintes, encerrando um julgamento que permanecia empatado.
A decisão vincula a solução de controvérsias semelhantes, observadas as regras de aplicação dos precedentes e as futuras deliberações do Tribunal.
É importante destacar que o STF não decidiu, nesse julgamento, os procedimentos específicos de compensação tributária, por considerar essa questão de natureza infraconstitucional.
O impacto financeiro para as empresas prestadoras de serviços
A exclusão do ISS reduz a base sobre a qual são calculadas as contribuições ao PIS e à Cofins.
Considere, por exemplo, uma empresa que presta serviços sujeitos a ISS de 5%, com faturamento mensal de R$ 2 milhões.
Nessa hipótese, o ISS correspondente seria de R$ 100 mil por mês.
Considerando, exclusivamente para fins ilustrativos, as alíquotas conjuntas de 9,25% do PIS e da Cofins no regime não cumulativo, a exclusão desse valor da base de cálculo representaria uma diferença bruta de R$ 9.250 mensais, ou R$ 111 mil em doze meses.
O resultado efetivo dependerá do regime tributário, das alíquotas aplicáveis, dos valores efetivamente apurados e das particularidades da operação.
Esse exemplo evidencia que a discussão não envolve apenas uma questão conceitual: a composição da base tributável pode produzir efeitos relevantes sobre o custo tributário e o fluxo de caixa das empresas.
A questão ainda pendente: modulação dos efeitos
Embora o STF tenha decidido o mérito da controvérsia, não deliberou sobre a modulação dos efeitos da decisão.
A modulação é o instrumento pelo qual o Tribunal pode restringir os efeitos temporais de determinado julgamento, especialmente por razões de segurança jurídica ou excepcional interesse social, observados os requisitos constitucionais e legais.
No caso do Tema 118, a definição poderá ser especialmente importante para determinar o alcance da recuperação de valores recolhidos no passado.
Durante o julgamento, foi apresentada proposta de limitação temporal, mas não houve deliberação definitiva do Plenário sobre essa matéria.
A questão poderá ser examinada em eventuais embargos de declaração.
A experiência do Tema 69 demonstra a relevância dessa etapa: naquele julgamento, a modulação dos efeitos estabeleceu marco temporal e ressalvas que influenciaram diretamente o direito à recuperação de valores.
Não é possível afirmar antecipadamente que o STF adotará solução idêntica no Tema 118.
Empresas que não ajuizaram ação ainda podem discutir o imposto?
A resposta exige distinguir o reconhecimento da inconstitucionalidade da cobrança e os efeitos temporais que poderão ser atribuídos à decisão.
O mérito foi decidido favoravelmente aos contribuintes. Entretanto, a possibilidade de recuperar recolhimentos anteriores ainda está sujeita à definição sobre eventual modulação, além das regras de prescrição e dos requisitos aplicáveis à restituição ou compensação.
Para empresas que já possuem ações judiciais ou processos administrativos, é necessário verificar o objeto da discussão, a data de seu início e a situação processual.
Para aquelas que ainda não discutiram a matéria, é recomendável avaliar prontamente a conveniência de medidas judiciais, considerando os riscos e a incerteza sobre os efeitos de eventual modulação.
O ajuizamento de ação após o julgamento não assegura, por si só, o direito à recuperação integral dos valores anteriores.
O que o empresário deve fazer agora?
A decisão recomenda providências concretas de natureza tributária, contábil e jurídica.
A primeira consiste em identificar o montante de ISS incluído na base de cálculo do PIS e da Cofins, verificando os documentos fiscais e as apurações das contribuições.
Em seguida, é necessário dimensionar os valores potencialmente envolvidos, considerando o regime de tributação e o período ainda juridicamente discutível.
Também é importante identificar a existência de ações judiciais ou procedimentos administrativos relacionados à matéria e avaliar a situação específica da empresa diante da possível modulação.
Por fim, qualquer alteração na apuração corrente das contribuições deve ser precedida de análise dos riscos e dos procedimentos fiscais aplicáveis.
Conclusão
O julgamento do Tema 118 representa uma importante definição constitucional sobre os limites da tributação da receita empresarial.
Ao reconhecer que o ISS não integra a base de cálculo do PIS e da Cofins, o STF reafirmou que valores destinados ao pagamento de tributos não podem ser automaticamente equiparados à receita própria da empresa.
Para o setor de serviços, a decisão abre possibilidades de revisão da carga tributária e de discussão de recolhimentos anteriores.
O ponto decisivo, neste momento, é não confundir a vitória no mérito com a definição integral de seus efeitos financeiros.
A análise individualizada das empresas e o acompanhamento da eventual modulação serão fundamentais para orientar as medidas cabíveis.
Referências: Constituição Federal, art. 195, I, “b”; STF, RE 592.616, Tema 118; STF, RE 574.706, Tema 69; Lei nº 9.868/1999, art. 27; Código Tributário Nacional, arts. 165 e 168.