Categorias
Direito Tributário

SPRINT PARA A REFORMA TRIBUTÁRIA | EPISÓDIO 10

SEU CONTRATO CONTINUA EM 2027. MAS A MARGEM DE LUCRO SERÁ A MESMA?

A Reforma Tributária não afetará apenas os novos contratos. Ela também poderá alterar a rentabilidade dos negócios já celebrados.

A partir de 2027, com a substituição do PIS e da Cofins pela CBS, contratos de prestação de serviços, fornecimento e execução continuada poderão apresentar uma estrutura tributária diferente daquela considerada na formação original dos preços.

E quem suportará esse impacto: a empresa ou o cliente?

A mudança legislativa não assegura, por si só, o reajuste automático dos preços. A resposta dependerá das cláusulas contratuais, da legislação aplicável e dos efeitos econômicos efetivamente demonstrados.

Qual é a ação contratual imediata?

A empresa deve identificar os contratos com execução ou faturamento a partir de 2027 e adotar três providências:

1. Revisar os contratos vigentes: verificar cláusulas de preço, reajuste, revisão por alteração tributária e distribuição dos riscos entre as partes.

2. Quantificar o impacto: simular a tributação de cada contrato, considerando a CBS, os créditos aproveitáveis e os reflexos sobre a margem de lucro.

3. Formalizar a proteção contratual: nos novos contratos, negociar cláusulas específicas para alterações tributárias; nos contratos vigentes, avaliar a necessidade de aditivo que estabeleça critérios objetivos de revisão de preços, documentação dos impactos e procedimento de renegociação.

A providência não é simplesmente inserir uma cláusula genérica de reequilíbrio. É definir contratualmente como os efeitos da Reforma Tributária serão apurados e quem suportará eventuais diferenças.

Um contrato lucrativo hoje pode apresentar uma margem diferente em 2027.

A Reforma Tributária exige decisões contratuais agora, não apenas adaptações fiscais.

Sprint para a Reforma Tributária — Episódio 10

O que mudou. Qual o impacto para a empresa. O que precisa ser feito.

#ReformaTributária #CBS #IBS #ContratosEmpresariais #GestãoEmpresarial #PlanejamentoTributário #DireitoTributário

Categorias
Direito Tributário

STF forma maioria para reconhecer imunidade de ITBI na integralização de imóveis, mesmo para empresas imobiliárias

O STF formou maioria no Tema 1.348 para reconhecer a imunidade do ITBI na integralização de imóveis ao capital social de empresas cuja atividade preponderante é a compra e venda ou a locação de bens imóveis.  

Prevalece, até o momento, o voto do ministro Edson Fachin, segundo o qual a imunidade alcança o valor destinado à integralização do capital social, ressalvadas situações de simulação ou fraude à lei. O julgamento ainda aguarda conclusão, e a tese definitiva dependerá da proclamação do resultado.

A discussão envolve a interpretação da imunidade prevista no art. 156, § 2º, I, da Constituição Federal. O ponto central é saber se a ressalva constitucional relativa à atividade imobiliária preponderante impede o reconhecimento da imunidade também nas operações de integralização de capital.  

A maioria formada até aqui sinaliza uma interpretação favorável aos contribuintes, inclusive para empresas que têm na compra, venda ou locação de imóveis sua atividade principal.

Na prática, o entendimento pode reduzir o custo tributário de operações societárias envolvendo imóveis, especialmente em estruturas de organização patrimonial e integralização de capital. Isso não significa, porém, que qualquer transferência de imóvel para uma pessoa jurídica estará automaticamente protegida: a imunidade está vinculada à efetiva integralização do capital, ao limite do capital integralizado e à ausência de simulação ou fraude.

 O julgamento também tem repercussão geral, de modo que a tese deverá orientar os demais processos sobre a mesma questão constitucional.  

Há, contudo, uma discussão ainda relevante sobre os efeitos temporais da decisão. A Abrasf já sinalizou a intenção de buscar esclarecimentos e eventual modulação, além de maior precisão quanto às hipóteses de fraude ou simulação.

Para empresas e estruturas patrimoniais, o avanço do julgamento justifica reavaliar operações planejadas ou controvérsias em curso, sem antecipar a aplicação definitiva de uma tese que ainda depende da conclusão formal do STF.

Categorias
Direito Tributário

STF afasta PIS e Cofins sobre créditos presumidos de ICMS, com repercussão geral

O STF decidiu, por 7 votos a 4, que os créditos presumidos de ICMS não integram a base de cálculo do PIS e da Cofins. O julgamento do Tema 843, no RE 835.818,  foi concluído em repercussão  geral, orientando a solução dos casos semelhantes nas demais instâncias.

O fundamento central é que a tributação federal desses créditos pode neutralizar os efeitos de benefícios fiscais concedidos pelos estados, interferindo em sua autonomia e nas políticas de desenvolvimento econômico regional.  

A distinção em relação ao Tema 69 é relevante. Enquanto naquele precedente o STF afastou o ICMS destacado da base Das contribuições, por não constituir receita própriado contribuinte, o crédito presumido representa um benefício fiscal estadual.

A maioria, ainda assim, entendeu que sua tributação federal não deve ser admitida.

Os efeitos da decisão vão além do PIS e da Cofins. O julgamento pode repercutir na discussão sobre a exclusão dos créditos presumidos das bases do IRPJ e da CSLL, atualmente submetida ao STJ no Tema 1.416, especialmente quanto à relação entre a jurisprudência anterior e as restrições introduzidas pela Lei nº 14.789/2023.

Há, contudo, uma ressalva processual. A PGFN manifestou preocupação com a consolidação do resultado a partir de votos de ministros aposentados e informou que avaliará eventuais recursos após a publicação do acórdão.  

Também não houve, até o momento, modulação dos efeitos. Isso mantém em aberto a análise dos impactos temporais da decisão e de eventuais pretensões de recuperação de valores recolhidos indevidamente, observados os prazos prescricionais e as particularidades de cada caso.

Categorias
Direito Tributário

Por voto de qualidade, Carf impede exclusão de benefícios de ICMS da base do IRPJ/CSLL

A 2ª Turma da 4ª Câmara da 1ª Seção do Carf decidiu, por voto de qualidade, impedir a exclusão de benefícios de ICMS das bases de cálculo do IRPJ e da CSLL. O colegiado entendeu que isenções e reduções da base do tributo estadual não podem ser consideradas subvenções para investimento quando concedidas de forma genérica, sem resultar em fatos econômicos passíveis de registro no lucro real da empresa.

O processo 17095.722154/2024-22 envolve a Cibrafertil, produtora e distribuidora de fertilizantes e insumos agrícolas, que excluiu, entre 2020 e 2022, benefícios de ICMS concedidos pelos Estados da Bahia, Goiás, Mato Grosso, Mato Grosso do Sul e Rio Grande do Sul das bases de cálculo do IRPJ e da CSLL. O fisco invalidou as exclusões por ausência de demonstração de que os benefícios tivessem sido concedidos como estímulo à implantação ou expansão de empreendimentos, por ausência de acréscimo patrimonial, por ausência de registro contábil adequado e por exclusão em duplicidade.

A discussão deriva da tese fixada pela 1ª Seção do Superior Tribunal de Justiça no Tema Repetitivo 1182, segundo a qual não é possível excluir benefícios de ICMS da base do IRPJ e da CSLL, exceto quando atendidos os requisitos do art. 30 da Lei nº 12.973/2014, que condicionava a dedução das subvenções ao registro dos valores em conta de reserva de lucros.

Prevaleceu, no Carf, o entendimento de que os benefícios analisados não poderiam ser caracterizados como subvenção para investimento, por terem sido concedidos de forma genérica a todo o setor, com o objetivo de reduzir o preço final das mercadorias, e não de forma condicionada ao contribuinte específico. A corrente vencedora também considerou relevante o fato de o contribuinte ter deduzido valores de ICMS que, na prática, não chegou a recolher. Votaram nesse sentido os conselheiros Alexandre Iabrudi Catunda, Rafael Zedral e Sandro de Vargas Serpa, presidente da turma.

Ficaram vencidos o relator, conselheiro Ricardo Piza Di Giovanni, e os conselheiros Mauritânia Elvira de Sousa e Marília de Matos Saraiva, para quem as isenções e reduções de base de ICMS usufruídas pela empresa configuram subvenções para investimento, com o cumprimento, pela Cibrafertil, dos requisitos legais exigidos para a dedução dos valores.

Categorias
Direito Civil Direito Societário

SALÁRIO PODE SER PENHORADO PARA PAGAR DÍVIDA CIVIL?

O STJ consolidou, no Tema Repetitivo 1.230, que a proteção do salário pode ser flexibilizada, excepcionalmente, para o pagamento de dívidas não alimentares — inclusive quando a remuneração é inferior a 50 salários mínimos.

A penhora depende de duas condições:

▪️ Inviabilidade de outros meios de execução capazes de assegurar o pagamento.

▪️ Preservação da subsistência digna do devedor e de sua família.

A prova faz diferença.

O julgamento atribui ao devedor o ônus de demonstrar que a penhora compromete seu sustento. Na defesa, isso exige apresentar elementos concretos sobre renda, dependentes e despesas essenciais.

Para o credor, a decisão orienta a avaliação de uma alternativa de recebimento quando outras medidas executivas se mostram inviáveis.

O STJ não estabeleceu um percentual único de desconto aplicável a todos os casos. A análise deve considerar a situação concreta.

A efetividade da cobrança e a proteção da subsistência precisam ser examinadas juntas.

Adriene Miranda Advocacia & Associados

#STJ #PenhoraDeSalário #ExecuçãoCivil #DireitoCivil

Categorias
Direito Tributário

Sua empresa exclui o ICMS-Difal da base do PIS e da Cofins?

O STJ confirmou, no Tema Repetitivo 1.372, que o ICMS-Difal não integra a base de cálculo dessas contribuições.

A decisão interessa especialmente às empresas que realizam operações interestaduais destinadas a consumidores finais e incluem esse diferencial na apuração do PIS e da Cofins.

O que o STJ decidiu?

O diferencial de alíquotas é uma forma de calcular e repartir o próprio ICMS entre os estados. Essa sistemática não altera a natureza do imposto nem transforma o valor destinado ao Fisco em receita da empresa.

Por isso, o STJ aplicou ao Difal a mesma lógica que fundamenta a exclusão do ICMS da base dessas contribuições.

Qual o impacto para a empresa?

O julgamento consolida a orientação em precedente de observância obrigatória e pode fundamentar a revisão das apurações e a recuperação de pagamentos indevidos.

Mas há um ponto decisivo: a modulação dos efeitos.

O STJ estabeleceu que a decisão produz efeitos a partir de 15 de março de 2017, ressalvadas as ações judiciais e os procedimentos administrativos que já estavam em curso naquela data.

Isso não significa que toda empresa possa recuperar automaticamente valores desde 2017. O período recuperável depende dos prazos de prescrição e da situação concreta, inclusive de eventual discussão judicial ou administrativa anterior.

O que precisa ser feito?

Conferir se o Difal foi incluído na base do PIS e da Cofins, identificar os períodos envolvidos e verificar o alcance de ações ou pedidos administrativos já apresentados.

Mesmo uma empresa que já exclui o ICMS deve conferir se o tratamento adotado abrange corretamente o Difal.

Uma decisão favorável precisa ser traduzida em revisão da apuração, documentação dos valores e definição do caminho adequado para seu aproveitamento.

#DireitoTributário #STJ #ICMSDifal #PIS #Cofins

Categorias
Direito Tributário

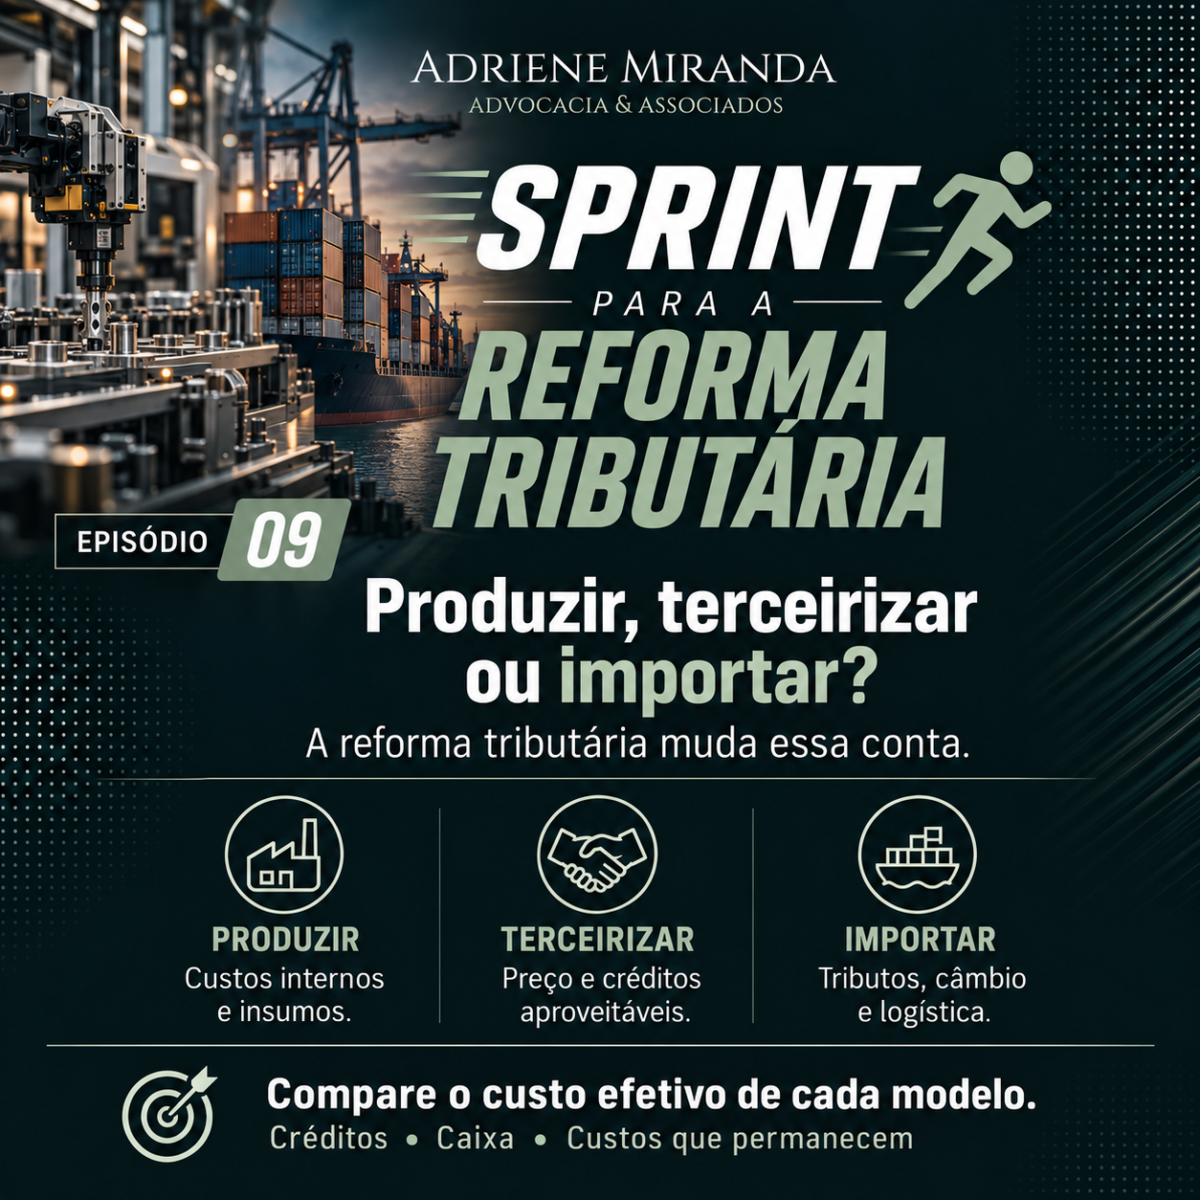
Produzir, terceirizar ou importar? A reforma tributária muda essa conta

Sprint para a Reforma Tributária | Episódio 09

Uma empresa pode pagar mais ao fornecedor e, ainda assim, ter um custo efetivo menor. Também pode obter créditos tributários e continuar com uma operação mais cara.

Essa diferença ajuda a entender por que a reforma tributária exige revisar decisões de produção e contratação. Modelos escolhidos sob a tributação atual precisam ser comparados novamente à medida que IBS e CBS entram em operação.

A questão para a gestão é concreta: a estrutura que faz sentido hoje continuará sendo a melhor durante a transição?

O que muda

A sistemática de créditos altera a comparação entre executar uma atividade internamente e contratar sua execução.

A remuneração dos empregados não sofre incidência de IBS e CBS e não gera créditos desses tributos sobre a folha. Já a aquisição de um serviço tributado pode gerar créditos para uma empresa no regime regular, observadas as condições legais.

Isso não significa que a operação interna seja desprovida de créditos. Compras de insumos, equipamentos e outros bens e serviços também podem permitir seu aproveitamento. A análise precisa separar cada componente do custo.

Na importação, IBS e CBS também entram na conta, com possibilidade de créditos no regime regular conforme as regras aplicáveis. Frete, câmbio, desembaraço, imposto de importação quando devido e prazo de abastecimento continuam relevantes.

Portanto, a reforma pode mudar a comparação. Não determina, por si só, qual modelo vence.

Qual o impacto para a empresa

O preço da proposta comercial é apenas o início da análise.

Para comparar os modelos, a empresa precisa identificar o desembolso total, os créditos efetivamente aproveitáveis, os custos adicionais e o momento em que cada efeito acontece.

Três pontos merecem atenção.

1. O crédito precisa ser aproveitável. Não basta encontrar um valor de tributo na proposta do fornecedor. A operação, a documentação e os demais requisitos legais precisam sustentar o crédito. O regime tributário das partes também importa.

2. Economia e caixa têm ritmos diferentes. Um crédito considerado na simulação pode não aliviar o caixa no momento do pagamento. O prazo de aproveitamento e a necessidade de capital de giro precisam aparecer na comparação.

3. Terceirizar não elimina automaticamente o custo interno. Se a empresa contrata um fornecedor, mas mantém equipe, instalações e despesas que sustentavam a atividade, parte desses custos permanece. Subtrair toda a estrutura interna da simulação pode produzir uma economia que não existe.

Esse terceiro ponto é decisivo. O cálculo deve distinguir os custos que realmente desaparecem dos que apenas mudam de alocação.

Na importação, o mesmo cuidado vale para estoques, prazo de entrega e exposição cambial. Um preço menor pode exigir mais capital de giro ou aumentar a dependência de um fornecedor.

O que precisa ser feito

A empresa pode começar por uma atividade relevante: manutenção, logística, tecnologia ou uma etapa da produção.

O primeiro passo é comparar alternativas com o mesmo escopo, volume, qualidade e nível de serviço. Uma proposta mais barata que entrega menos não oferece uma base adequada para a decisão.

Depois, a simulação deve reunir:

  • custo atual, incluindo os créditos já aproveitados;
  • custo da contratação ou importação e seus créditos aproveitáveis;
  • despesas internas que permaneceriam após a mudança;
  • investimento necessário para alterar o modelo;
  • efeito sobre caixa, estoque, prazo e continuidade operacional.

A comparação também precisa acompanhar a transição. A implantação dos novos tributos ocorre em etapas; um cenário projetado para o sistema plenamente implementado não deve ser tratado como resultado imediato.

Tributário, financeiro, compras e operações precisam trabalhar com as mesmas premissas. Uma redução de custo perde valor se comprometer qualidade, abastecimento ou controle sobre uma atividade estratégica.

A tarefa deste sprint

Escolha uma atividade com peso relevante no custo da empresa. Compare sua execução interna com a contratação externa e, quando fizer sentido, com a importação.

A pergunta a responder é: depois dos créditos aproveitáveis, dos custos que permanecem e dos efeitos sobre o caixa, qual modelo entrega o melhor resultado?

A reforma tributária torna essa revisão necessária. O ganho depende de uma conta bem feita.

Categorias
Uncategorized

Lei que aprova Regime Especial de Tributação para Data Centers é sancionada

Foi sancionada, sem vetos, em 15 de setembro de 2026, em edição extra do Diário Oficial da União, a Lei nº 15.504/2026, originada do PL nº 278/2026, que institui o Regime Especial de Tributação para Serviços de Data Center (ReData). A iniciativa busca posicionar o Brasil como destino competitivo para investimentos em infraestrutura digital, reduzindo a carga tributária federal incidente sobre a implantação de data centers, com foco especial em computação em nuvem e inteligência artificial.

O regime concede às empresas habilitadas suspensão, por cinco anos, do Imposto de Importação, do PIS/Cofins, do PIS/Cofins-Importação e do IPI incidentes na compra, dentro ou fora do Brasil, de componentes eletrônicos e outros produtos de tecnologia da informação e comunicação destinados aos data centers. A entrada no ReData depende de autorização do Ministério da Fazenda e de regularidade da empresa com os tributos federais. Após o cumprimento dos compromissos assumidos e a entrega final dos produtos, a suspensão se converte em isenção definitiva.

A empresa vendedora dos equipamentos também pode ser beneficiada pelo regime, mas apenas quanto aos produtos empregados na fabricação dos computadores utilizados nos data centers. No caso do IPI, a suspensão não se aplica a componentes também fabricados na Zona Franca de Manaus e listados pelo Poder Executivo, de modo a preservar a vantagem competitiva da ZFM. Já no caso do Imposto de Importação, o benefício alcança apenas produtos sem produção nacional equivalente.

Podem participar do ReData os centros de processamento voltados à armazenagem, ao processamento e à gestão de dados e aplicações digitais, incluindo computação em nuvem, processamento de alto desempenho, treinamento e inferência de modelos de inteligência artificial. Em contrapartida aos benefícios, as empresas devem: destinar ao mercado interno pelo menos 10% do fornecimento efetivo de processamento, armazenagem e tratamento de dados instalado, sendo vedado alocar essa cota para exportação ou uso próprio; atender a critérios de sustentabilidade a serem definidos em regulamento; honrar toda a demanda contratual de energia elétrica com contratos de suprimento ou autoprodução a partir de fontes limpas ou renováveis; apresentar índice de eficiência hídrica igual ou inferior a 0,05 litro de água por kWh, medido anualmente; e investir no país o equivalente a 2% do valor dos produtos adquiridos no mercado interno ou importados com o benefício fiscal.

A lei também exige a publicação de relatório de sustentabilidade das instalações, com o índice de eficiência, as fontes de energia utilizadas e demais indicadores. A cota de 10% destinada ao mercado interno pode ser direcionada a institutos de ciência e tecnologia ou ao poder público, para o desenvolvimento de políticas públicas como o fomento a startups, ou substituída por investimento adicional em projetos de pesquisa, conforme regulamentação futura. O texto ainda reduz as exigências de direcionamento ao mercado interno e de investimento, de 10% para 8% e de 2% para 1,6%, respectivamente, para empresas que se instalarem nas regiões Norte, Nordeste ou Centro-Oeste, ou em áreas de abrangência de agências de desenvolvimento regional, determinando ainda que ao menos 40% dos investimentos em projetos de fomento à economia digital sejam direcionados a essas regiões.

Categorias
Direito Tributário

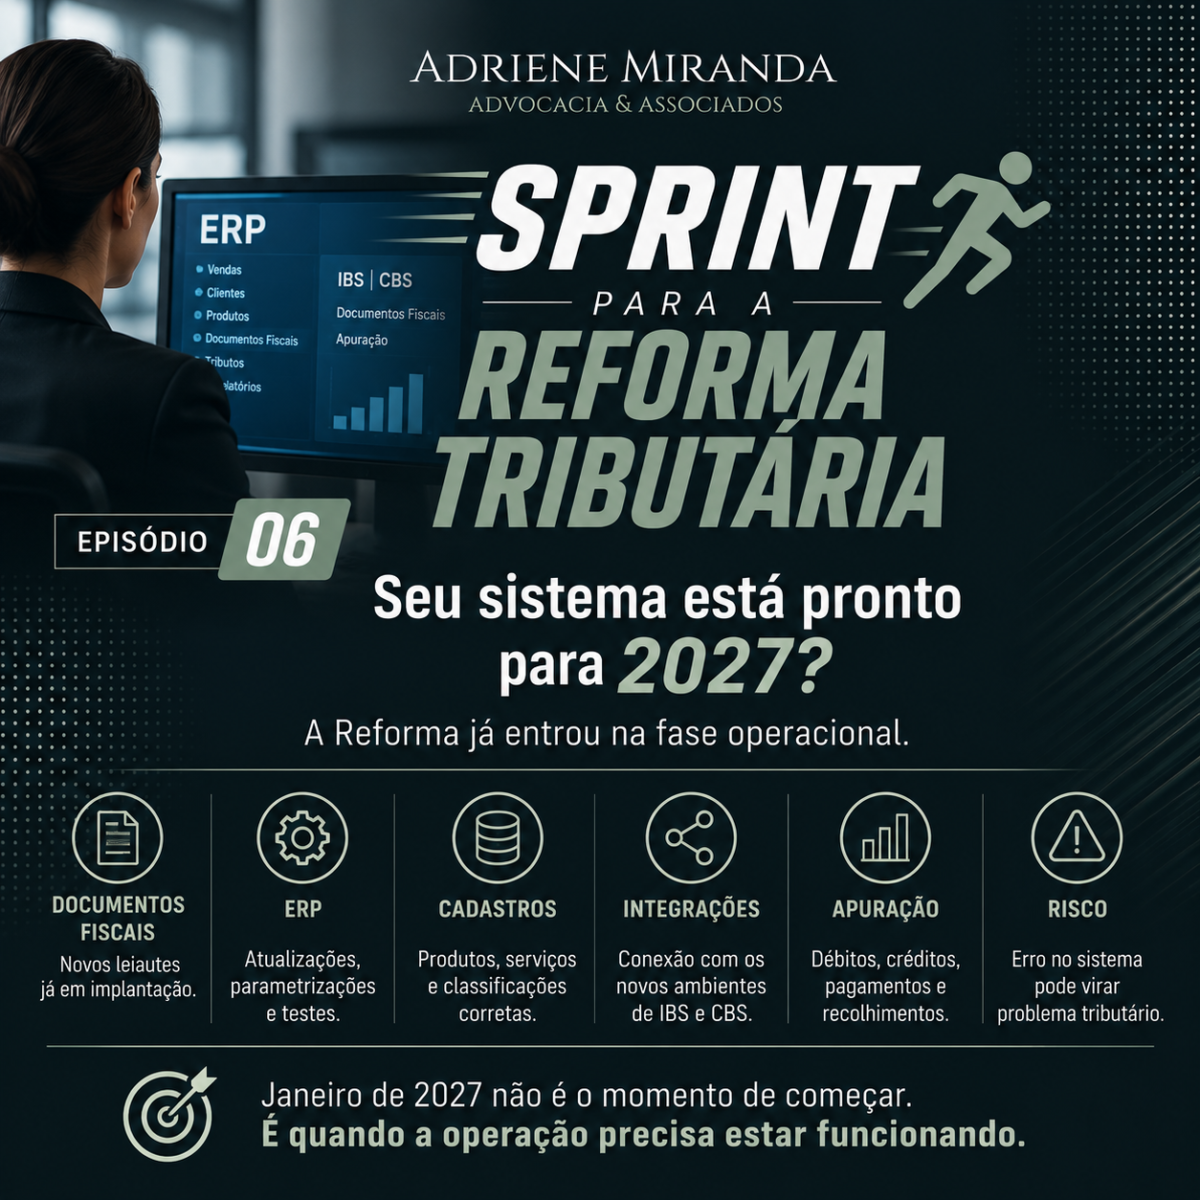
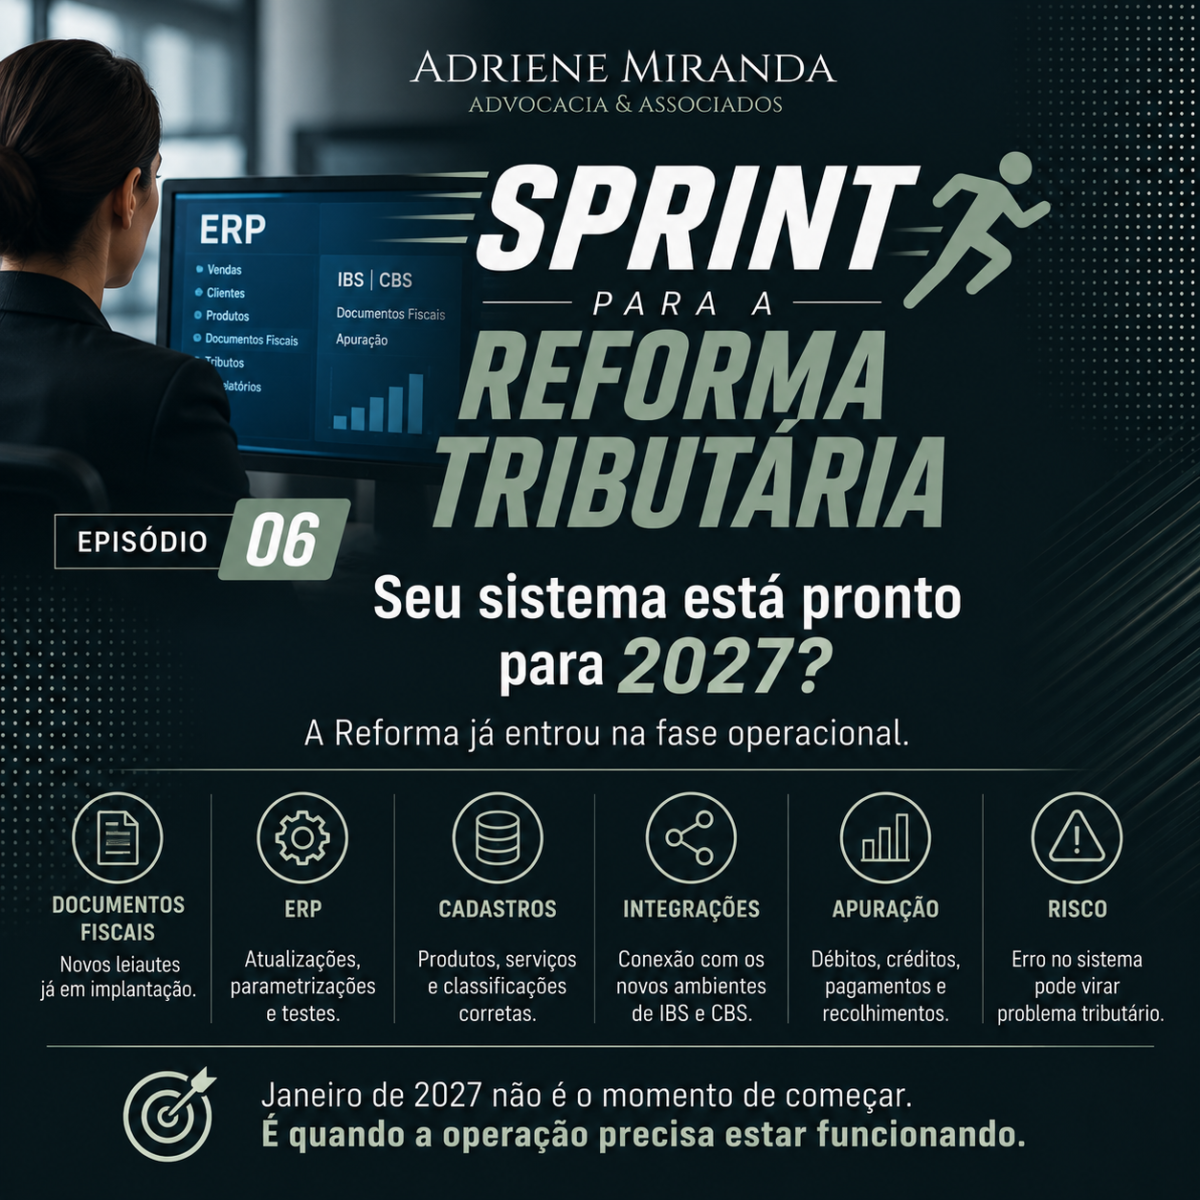
SPRINT PARA A REFORMA TRIBUTÁRIA — EPISÓDIO 6

Seu sistema está pronto para 2027?

Se a sua empresa pretende deixar para janeiro a adaptação dos sistemas à Reforma Tributária, o problema é que, em janeiro, a operação já terá que estar funcionando.

A Reforma entrou definitivamente na fase operacional.

Os novos leiautes dos documentos fiscais já estão sendo implementados e, agora, a Receita Federal acaba de divulgar nova documentação técnica das APIs de apuração da CBS.

A partir de outubro, começam a ser disponibilizadas APIs para consulta de débitos e créditos. Em novembro, entram consultas de pagamentos e recolhimentos e, até o final do mês, serviços para emissão de DARF.

Isso muda bastante a perspectiva da empresa.

A Reforma Tributária não é mais apenas uma questão do departamento tributário ou da contabilidade.

Ela chegou ao ERP, ao faturamento, ao cadastro de produtos e serviços e às integrações dos sistemas da empresa.

E aqui está o risco: uma parametrização errada pode significar documento fiscal incorreto, apuração inadequada do IBS e da CBS e problemas na apropriação de créditos.

Por isso, a pergunta agora não é mais se o sistema terá que ser adaptado.

A pergunta é: essa adaptação já está sendo testada?

A empresa precisa verificar agora se o fornecedor do ERP já disponibilizou as atualizações necessárias, revisar seus cadastros, validar as regras tributárias aplicáveis às operações e testar a emissão dos novos documentos fiscais.

Porque janeiro de 2027 não é a data para começar a adaptação.

É a data em que ela precisa estar funcionando.

E um último alerta para as empresas do Simples Nacional: setembro tem uma decisão importante sobre a forma de recolhimento do IBS e da CBS em 2027. Nós já tratamos desse assunto aqui no Sprint. Se a sua empresa ainda não fez essa análise, vale voltar ao episódio anterior.

Sprint para a Reforma Tributária.

O que mudou. Qual o impacto para a empresa. O que precisa ser feito.

Categorias
Direito Tributário

STF proíbe alíquota de IPTU definida pela área do imóvel

O STF fixou, no Tema 1.455 da repercussão geral, que é inconstitucional a lei municipal que, mesmo após a EC 29/2000, estabelece alíquota de IPTU em razão da área do imóvel. O julgamento ocorreu no ARE 1.593.784, envolvendo lei do Município de Chapecó que aplicava alíquota maior a imóveis residenciais com área construída igual ou superior a 400 m².

A Constituição permite progressividade do IPTU em razão do valor do imóvel e diferenciação de alíquotas segundo localização e uso. Para o STF, porém, a metragem é característica dimensional e não se confunde com uso ou destinação. Utilizá-la para elevar a alíquota cria modalidade de progressividade não prevista constitucionalmente.

A decisão não impede que o tamanho do imóvel repercuta economicamente no tributo: imóveis maiores podem ter valor venal superior e, por essa via, sofrer os efeitos da progressividade constitucionalmente admitida. O que o STF afastou foi a criação de uma alíquota autônoma baseada diretamente na metragem.

Municípios que adotam faixas de área como critério de alíquota deverão revisar suas legislações. Contribuintes submetidos a esse modelo também devem avaliar os lançamentos realizados, observados os prazos prescricionais e as particularidades da lei local.