Categorias
Direito Tributário

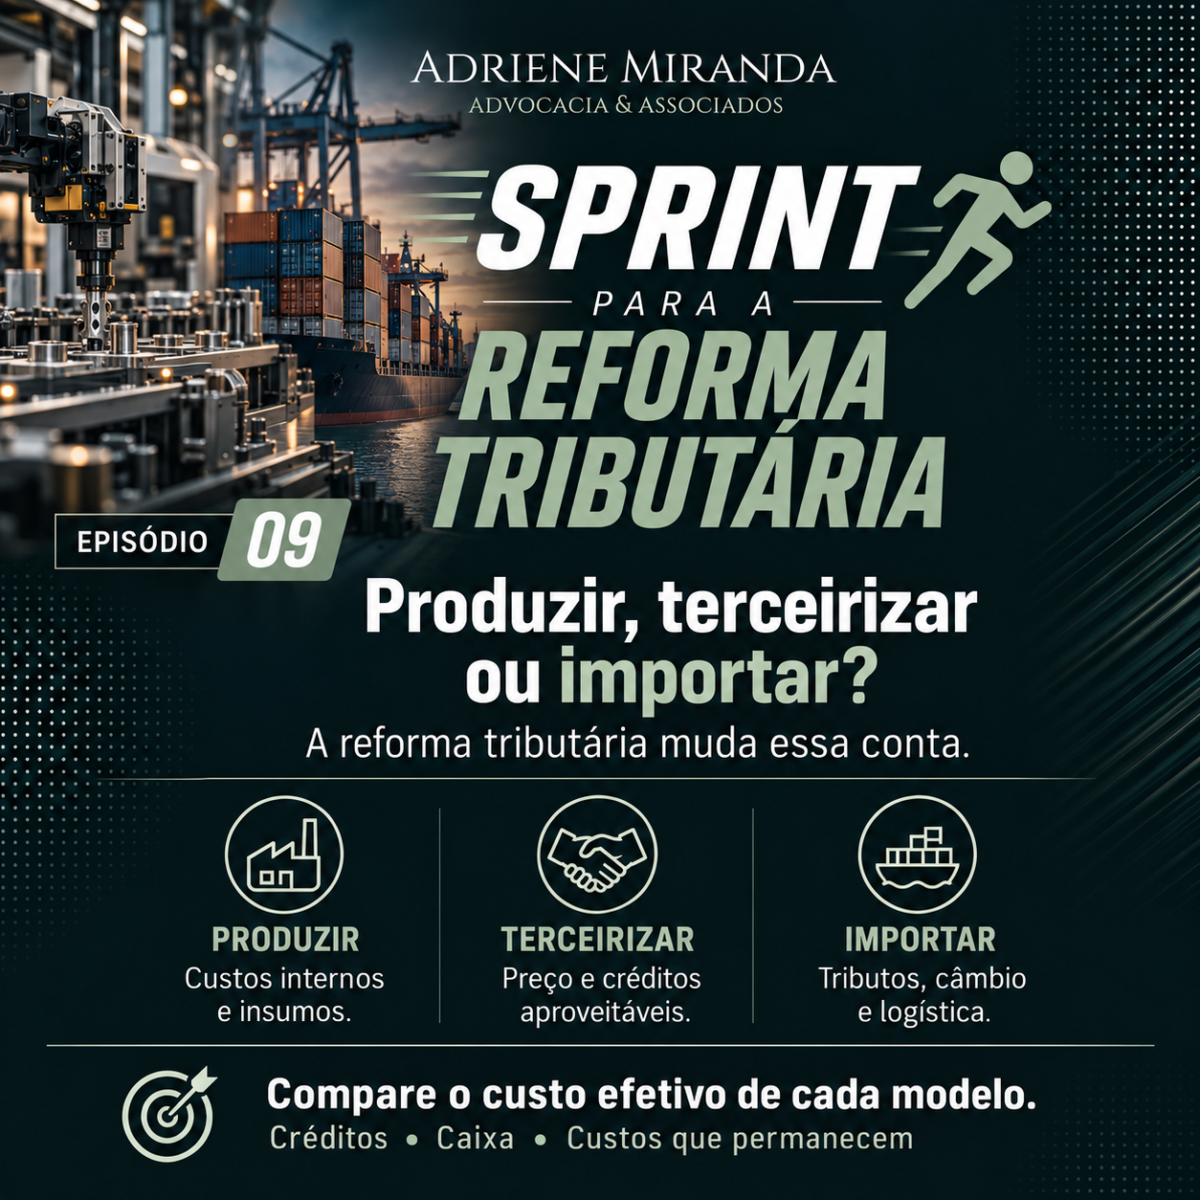
Produzir, terceirizar ou importar? A reforma tributária muda essa conta

Sprint para a Reforma Tributária | Episódio 09

Uma empresa pode pagar mais ao fornecedor e, ainda assim, ter um custo efetivo menor. Também pode obter créditos tributários e continuar com uma operação mais cara.

Essa diferença ajuda a entender por que a reforma tributária exige revisar decisões de produção e contratação. Modelos escolhidos sob a tributação atual precisam ser comparados novamente à medida que IBS e CBS entram em operação.

A questão para a gestão é concreta: a estrutura que faz sentido hoje continuará sendo a melhor durante a transição?

O que muda

A sistemática de créditos altera a comparação entre executar uma atividade internamente e contratar sua execução.

A remuneração dos empregados não sofre incidência de IBS e CBS e não gera créditos desses tributos sobre a folha. Já a aquisição de um serviço tributado pode gerar créditos para uma empresa no regime regular, observadas as condições legais.

Isso não significa que a operação interna seja desprovida de créditos. Compras de insumos, equipamentos e outros bens e serviços também podem permitir seu aproveitamento. A análise precisa separar cada componente do custo.

Na importação, IBS e CBS também entram na conta, com possibilidade de créditos no regime regular conforme as regras aplicáveis. Frete, câmbio, desembaraço, imposto de importação quando devido e prazo de abastecimento continuam relevantes.

Portanto, a reforma pode mudar a comparação. Não determina, por si só, qual modelo vence.

Qual o impacto para a empresa

O preço da proposta comercial é apenas o início da análise.

Para comparar os modelos, a empresa precisa identificar o desembolso total, os créditos efetivamente aproveitáveis, os custos adicionais e o momento em que cada efeito acontece.

Três pontos merecem atenção.

1. O crédito precisa ser aproveitável. Não basta encontrar um valor de tributo na proposta do fornecedor. A operação, a documentação e os demais requisitos legais precisam sustentar o crédito. O regime tributário das partes também importa.

2. Economia e caixa têm ritmos diferentes. Um crédito considerado na simulação pode não aliviar o caixa no momento do pagamento. O prazo de aproveitamento e a necessidade de capital de giro precisam aparecer na comparação.

3. Terceirizar não elimina automaticamente o custo interno. Se a empresa contrata um fornecedor, mas mantém equipe, instalações e despesas que sustentavam a atividade, parte desses custos permanece. Subtrair toda a estrutura interna da simulação pode produzir uma economia que não existe.

Esse terceiro ponto é decisivo. O cálculo deve distinguir os custos que realmente desaparecem dos que apenas mudam de alocação.

Na importação, o mesmo cuidado vale para estoques, prazo de entrega e exposição cambial. Um preço menor pode exigir mais capital de giro ou aumentar a dependência de um fornecedor.

O que precisa ser feito

A empresa pode começar por uma atividade relevante: manutenção, logística, tecnologia ou uma etapa da produção.

O primeiro passo é comparar alternativas com o mesmo escopo, volume, qualidade e nível de serviço. Uma proposta mais barata que entrega menos não oferece uma base adequada para a decisão.

Depois, a simulação deve reunir:

  • custo atual, incluindo os créditos já aproveitados;
  • custo da contratação ou importação e seus créditos aproveitáveis;
  • despesas internas que permaneceriam após a mudança;
  • investimento necessário para alterar o modelo;
  • efeito sobre caixa, estoque, prazo e continuidade operacional.

A comparação também precisa acompanhar a transição. A implantação dos novos tributos ocorre em etapas; um cenário projetado para o sistema plenamente implementado não deve ser tratado como resultado imediato.

Tributário, financeiro, compras e operações precisam trabalhar com as mesmas premissas. Uma redução de custo perde valor se comprometer qualidade, abastecimento ou controle sobre uma atividade estratégica.

A tarefa deste sprint

Escolha uma atividade com peso relevante no custo da empresa. Compare sua execução interna com a contratação externa e, quando fizer sentido, com a importação.

A pergunta a responder é: depois dos créditos aproveitáveis, dos custos que permanecem e dos efeitos sobre o caixa, qual modelo entrega o melhor resultado?

A reforma tributária torna essa revisão necessária. O ganho depende de uma conta bem feita.
Categorias
Direito Tributário

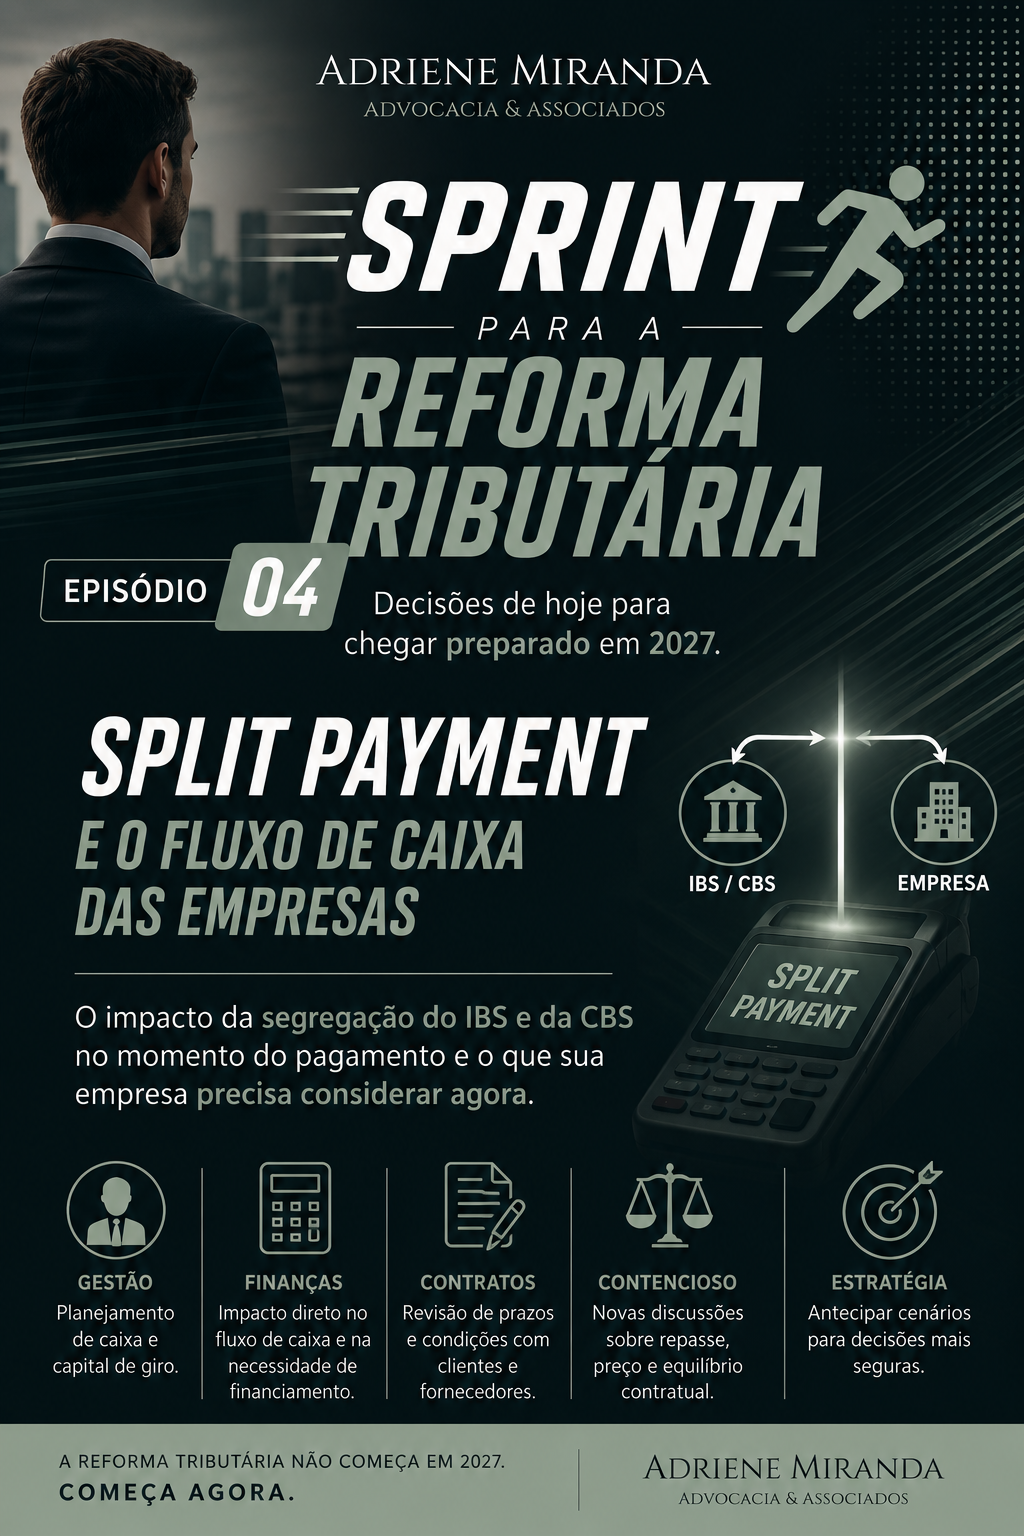
SPRINT PARA A REFORMA TRIBUTÁRIA | EPISÓDIO 4

Split payment: a Reforma Tributária também vai mexer no fluxo de caixa da sua empresa.

Hoje, em muitas operações, a empresa recebe o valor integral da venda e somente depois recolhe os tributos incidentes.

Nesse intervalo, os recursos permanecem no caixa e participam, ainda que temporariamente, do financiamento da operação.

Com o split payment, essa dinâmica muda.

No novo modelo, a parcela correspondente ao IBS e à CBS poderá ser segregada no momento da liquidação financeira da operação, seguindo diretamente para o recolhimento dos tributos.

Ou seja: parte de um valor que hoje transita pelo caixa da empresa poderá deixar de ficar disponível para financiar sua atividade.

E é justamente aí que o tema deixa de ser apenas tributário.

O impacto pode alcançar capital de giro, necessidade de financiamento, prazos de pagamento e recebimento, negociação com fornecedores e até a formação de preços.

Por isso, uma das perguntas que as empresas precisam começar a responder é:

como ficará o meu fluxo de caixa quando o tributo deixar de permanecer, ainda que temporariamente, dentro da operação?

A resposta exige simulação.

É preciso projetar o ciclo financeiro da empresa, identificar quanto do caixa atual decorre desse intervalo entre recebimento e recolhimento dos tributos e avaliar se haverá necessidade adicional de capital de giro.

Ao mesmo tempo, o novo sistema promete maior agilidade na apropriação e utilização de créditos de IBS e CBS. E esse equilíbrio será fundamental: a eficiência na arrecadação precisa ser acompanhada por eficiência no reconhecimento e na disponibilização dos créditos aos contribuintes.

O split payment, portanto, não deve ser analisado apenas pelo departamento fiscal.

Financeiro, controladoria, jurídico e gestão precisam estar nessa discussão.

A Reforma Tributária não muda apenas quanto e como os tributos serão pagos.

Ela pode mudar também quando o dinheiro sai do caixa — e quanto permanece disponível para financiar a operação.

É hora de simular esse impacto.

Sprint para a Reforma Tributária | Episódio 4
O que mudou. Qual o impacto para a empresa. O que precisa ser feito.

Categorias
Direito do Consumidor

TRF 1a Região mantem condenação da Caixa Econômica Federal a indenizar atraso na entrega de imóvel por ela financiado

A 6ª Turma do Tribunal Regional Federal, ao julgar a Apelação 0019023-38.2012.4.01.3300, manteve a condenação da Caixa Econômica Federal e de uma Construtora a pagarem indenização a um mutuário por dano moral no valor de R$ 30.000,00, além do valor dos aluguéis correspondentes ao período de atraso na entrega do imóvel, adquirido na planta pelo autor. 

No caso, a Caixa argumentou que apenas financiou a obra, e que o mútuo (empréstimo) foi contraído no âmbito do Sistema Financeiro da Habitação (SFH). Portanto, a responsabilidade seria exclusiva da construtora. 

Sustentou, também, que sua conduta não causou prejuízo ao autor, pelo contrário, possibilitou o financiamento, e que não é de sua responsabilidade o pagamento de indenização por dano moral e a restituição dos valores dos aluguéis no período do atraso. Argumentou ainda que não são devidos lucros cessantes por falta de prova. 

Ao analisar o processo, o relator, desembargador federal Daniel Paes Ribeiro, explicou que o Superior Tribunal de Justiça entendeu que a legitimidade da CEF evidencia-se quando atuar como agente executor de programas habitacionais para pessoas de baixa renda ou baixíssima renda. 

Prosseguindo, o magistrado destacou que, da leitura conjunta das cláusulas do contrato, interpretadas de maneira mais favorável ao consumidor, conforme previsto no art. 47 do Código de Defesa do Consumidor (CDC), decorre a responsabilidade da instituição bancária, por ter acompanhado a construção e aceitado as justificativas da empresa quanto ao retardamento e acompanhamento da obra. 

Ressaltou o relator que a responsabilidade da Caixa é solidária com a construtora pela demora na entrega do empreendimento, conforme já decidido pelo TRF1, devendo ambas arcarem com o ônus das indenizações, porque, conforme precedentes, o prejuízo causado ao mutuário pelo atraso injustificado é presumido.