A implementação do IBS e da CBS não é apenas uma atribuição do departamento fiscal: trata-se de um projeto estratégico que exige participação direta da alta administração
A Reforma Tributária do consumo ingressou em sua fase operacional. A instituição do IBS e da CBS pela Lei Complementar nº 214/2025 deixou de representar apenas uma alteração legislativa futura e passou a produzir obrigações concretas para as empresas.
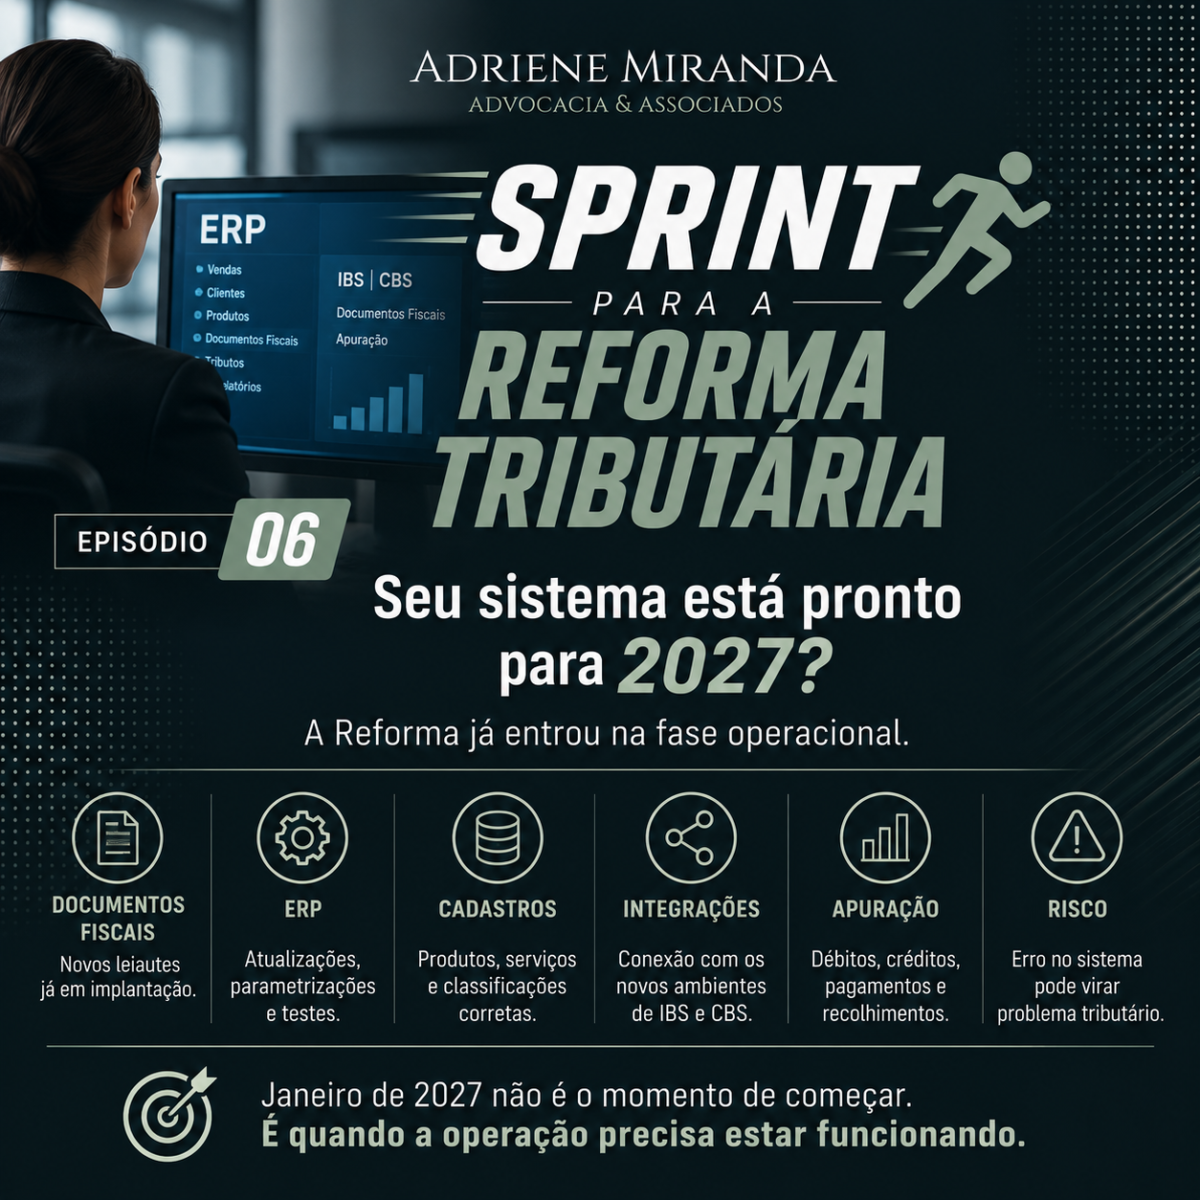
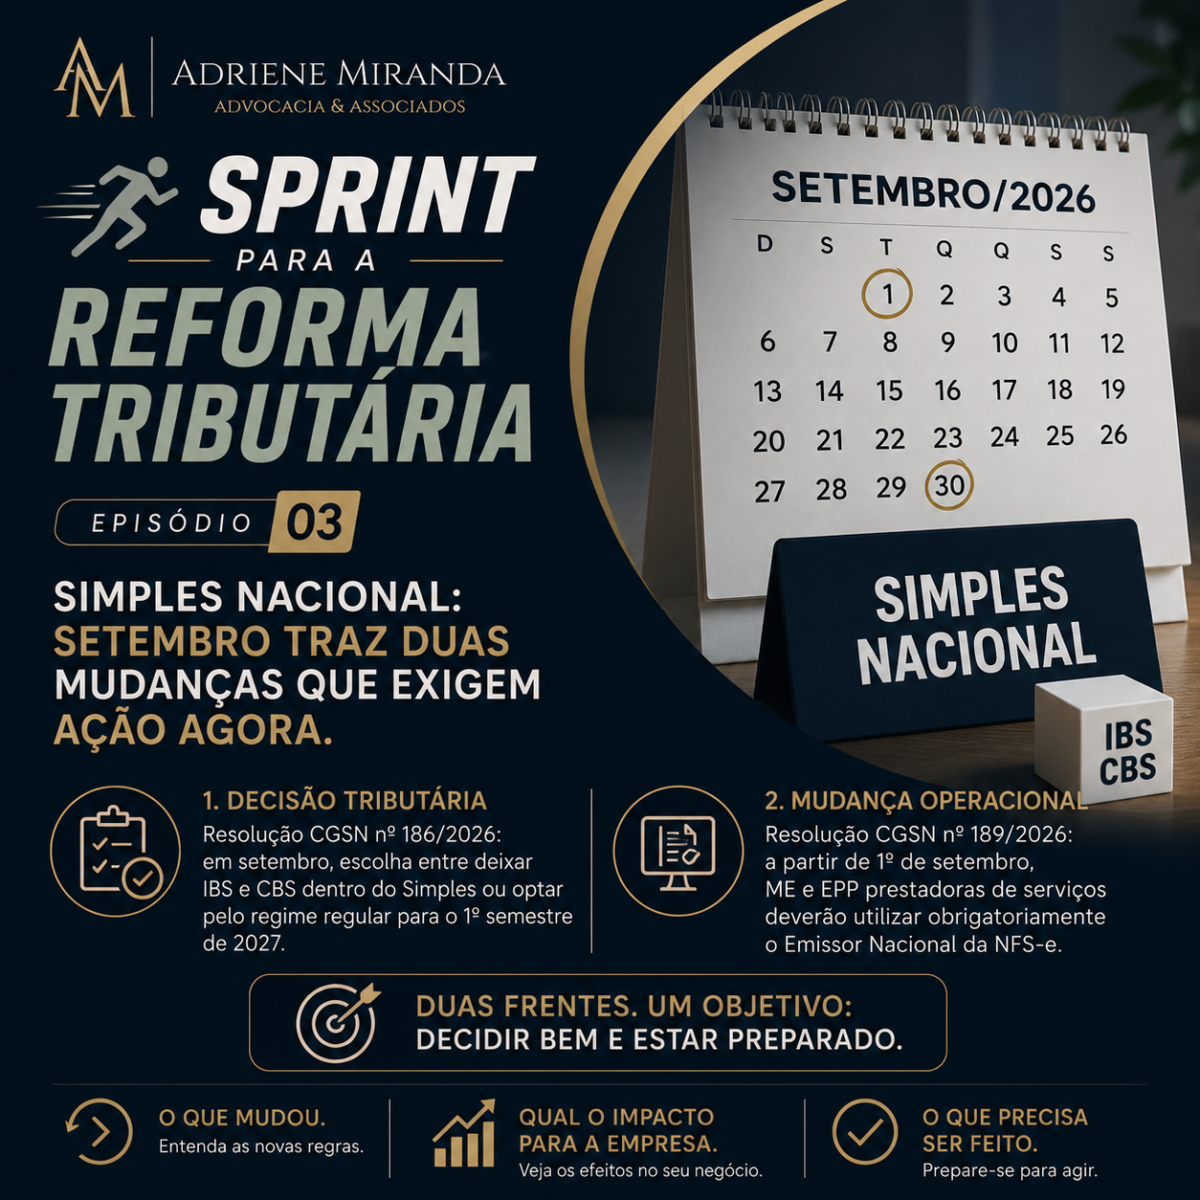
Em 2026, os contribuintes passaram a conviver com novos campos nos documentos fiscais eletrônicos e com a necessidade de destacar individualmente as informações relativas aos novos tributos. A partir de 3 de agosto, o preenchimento dos campos de IBS e CBS tornou-se obrigatório para a emissão de documentos fiscais eletrônicos pelas empresas submetidas ao regime regular.
Esse avanço evidencia uma questão que ainda não foi adequadamente percebida por muitas organizações: a implementação da Reforma Tributária não pode ser atribuída exclusivamente ao departamento fiscal ou à contabilidade.
A área tributária continuará sendo essencial para interpretar a legislação e orientar o cumprimento das obrigações. Contudo, as mudanças introduzidas pelo novo sistema afetam diversos aspectos do funcionamento empresarial, como formação de preços, contratos, tecnologia, fluxo de caixa, fornecedores, estratégia comercial e operação.
Por isso, a reforma precisa ser conduzida como um projeto estratégico da empresa.
A Reforma Tributária ultrapassa o cálculo do imposto
A substituição gradual de tributos pelo IBS e pela CBS não altera apenas a forma de cálculo da carga tributária.
A nova sistemática exige que as empresas revisem a maneira como suas operações são cadastradas, classificadas, documentadas e registradas nos sistemas internos.
Um erro no cadastro de um produto ou serviço poderá produzir reflexos sobre:
- o documento fiscal emitido;
- a alíquota aplicada;
- o crédito apropriado pelo adquirente;
- a formação do preço;
- a margem da operação;
- o cumprimento das obrigações acessórias;
- e a relação contratual com clientes e fornecedores.
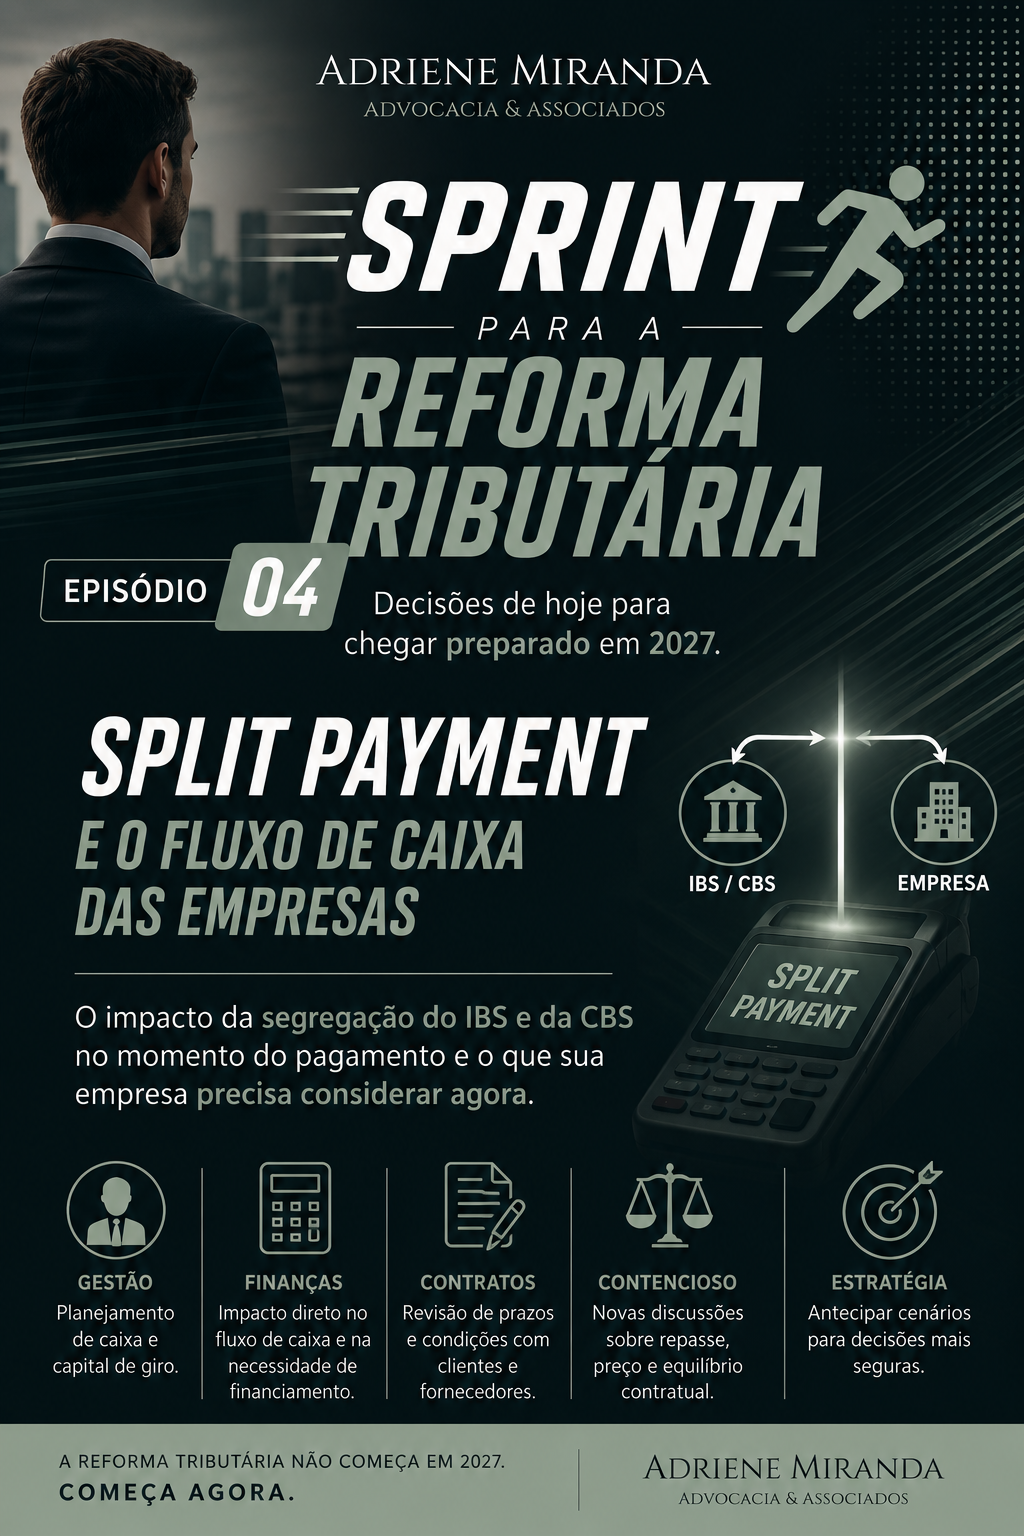
Da mesma forma, a futura implantação do split payment poderá produzir impactos relevantes no fluxo financeiro, ao modificar a forma e o momento em que parte dos recursos das vendas ingressará efetivamente no caixa da empresa.
Essas questões demonstram que a reforma não é apenas uma pauta de conformidade tributária. É uma transformação da operação empresarial.
A hotelaria como exemplo da complexidade operacional
O setor hoteleiro ilustra com clareza a necessidade de atuação multidisciplinar.
Um hotel pode reunir, em uma mesma relação comercial, receitas decorrentes de:
- hospedagem;
- café da manhã e alimentação;
- venda de bebidas;
- locação de salões;
- realização de eventos;
- estacionamento;
- lavanderia;
- serviços adicionais oferecidos aos hóspedes.
O tratamento tributário dessas operações não pode ser analisado apenas a partir do valor total cobrado do cliente. A empresa deverá identificar corretamente a natureza de cada receita, verificar o regime aplicável e assegurar que seus sistemas reproduzam adequadamente essa classificação.
Isso exige integração entre o sistema de reservas, o faturamento, a emissão do documento fiscal, a contabilidade e os controles tributários.
O exemplo também demonstra que empresas pertencentes ao mesmo setor podem sofrer impactos diferentes.
Um resort direcionado predominantemente ao turismo de lazer possui perfil de clientes, estrutura de custos e estratégia comercial distintos daqueles de um hotel executivo próximo a um aeroporto ou centro empresarial.
No segundo caso, a análise dos efeitos da reforma sobre os clientes corporativos poderá influenciar negociações, preços e competitividade. Já em empreendimentos que combinam hospedagem, alimentação e eventos, a correta segregação das receitas passa a ser uma questão operacional relevante.
Nenhuma dessas decisões pode ser tomada isoladamente pelo departamento fiscal.
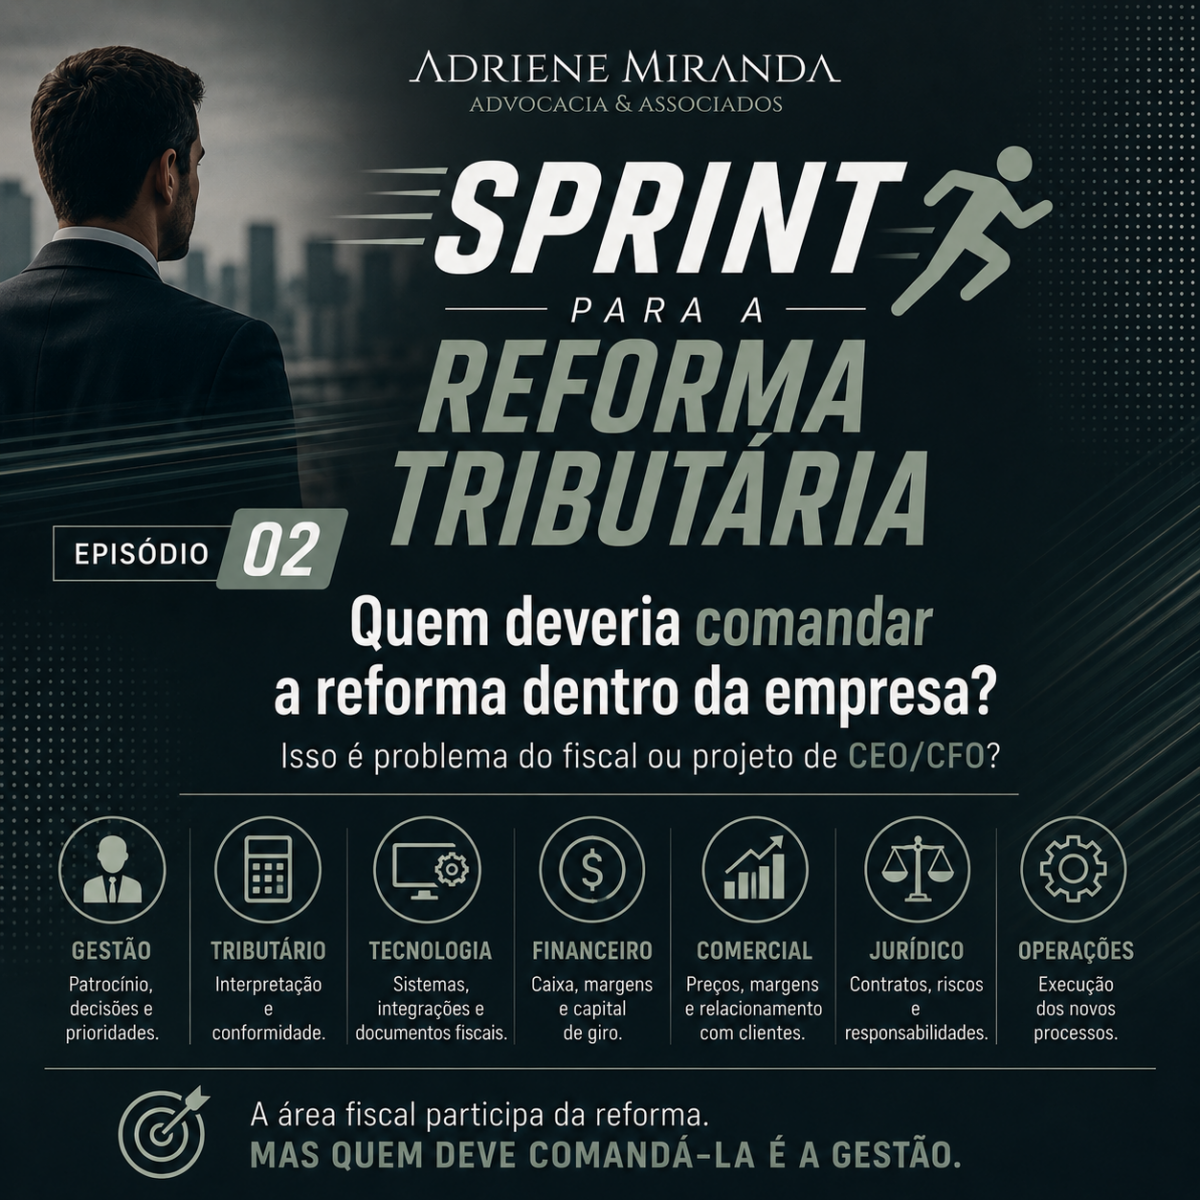
Qual deve ser o papel de cada área?
A implementação da Reforma Tributária exige a definição clara de responsabilidades.
Alta administração
O CEO, o CFO ou outro executivo com autoridade equivalente deve patrocinar o projeto, definir prioridades e assegurar a cooperação entre as áreas.
Sem apoio da alta administração, o projeto corre o risco de ser tratado como simples atualização de sistema ou cumprimento de obrigação fiscal.
Tributário e contabilidade
Essas áreas devem interpretar as novas regras, mapear os tratamentos aplicáveis e orientar a parametrização das operações.
Seu papel é tecnicamente central, mas não substitui as decisões comerciais, financeiras e operacionais.
Tecnologia da informação
A área de tecnologia deverá adaptar o ERP, os sistemas de faturamento, as integrações e os documentos fiscais.
Também será responsável por assegurar a qualidade e a consistência dos dados utilizados na apuração do IBS e da CBS.
Financeiro
O financeiro precisa projetar o impacto da reforma sobre o fluxo de caixa, o capital de giro, os prazos de pagamento e recebimento e a rentabilidade das operações.
A análise não pode se limitar à comparação de alíquotas.
Comercial
A área comercial deverá avaliar os efeitos sobre preços, margens, negociações e diferentes perfis de clientes.
Também deverá compreender como o tratamento tributário da operação pode afetar a decisão de compra do cliente empresarial.
Jurídico
O jurídico precisa revisar contratos para identificar cláusulas relacionadas a tributos, reajustes, preços líquidos ou brutos, repasse de custos, responsabilidades e mudanças legislativas.
Contratos de longo prazo merecem atenção especial, pois poderão continuar produzindo efeitos durante a transição.
Operações
A área operacional será responsável por transformar as novas diretrizes em procedimentos cotidianos.
Cadastros, classificações, emissão de documentos, comunicação entre setores e controles internos precisam funcionar corretamente na prática.
Quem deve comandar?
A área fiscal deve participar ativamente, mas a coordenação precisa estar vinculada à gestão da empresa.
O responsável pelo projeto deve ter autoridade para:
- convocar e coordenar as diferentes áreas;
- estabelecer responsáveis e prazos;
- exigir informações;
- aprovar investimentos em tecnologia;
- definir prioridades;
- solucionar conflitos internos;
- e levar decisões estratégicas à alta administração.
Em empresas maiores, poderá ser criado um comitê específico para a Reforma Tributária. Em estruturas menores, a coordenação poderá ser atribuída diretamente ao CFO, ao diretor administrativo-financeiro ou a outro executivo designado.
O importante é evitar que o tema permaneça fragmentado entre o contador, o fiscal e o fornecedor do sistema.
O que a empresa deve fazer agora?
O primeiro passo é nomear um responsável executivo pelo projeto.
A partir disso, a empresa deve:
- formar uma equipe multidisciplinar;
- mapear as operações e os fluxos internos;
- identificar os impactos sobre sistemas, contratos, preços e caixa;
- definir responsáveis e prazos para cada providência;
- acompanhar a evolução da regulamentação;
- realizar testes antes da implementação definitiva;
- reportar periodicamente os riscos e avanços à alta administração.
A reforma precisa ser acompanhada com indicadores concretos: percentual de cadastros revisados, sistemas adaptados, contratos analisados, fornecedores avaliados e equipes treinadas.
Conclusão
A Reforma Tributária não é apenas uma mudança na legislação fiscal.
Ela altera a forma como a empresa cadastra suas operações, emite documentos, forma preços, administra créditos, negocia contratos e organiza seu fluxo financeiro.
A hotelaria demonstra de maneira muito concreta essa realidade: a interpretação tributária é apenas uma parte de uma transformação que também envolve tecnologia, financeiro, comercial, jurídico e operação.
Por isso, a resposta à pergunta central é objetiva:
A área fiscal participa da Reforma Tributária, mas quem deve comandá-la é a gestão.
Sem patrocínio do CEO, do CFO ou de outro executivo com autoridade transversal, a empresa poderá cumprir formalmente algumas obrigações e, ainda assim, perder margem, competitividade e eficiência durante a transição.