
Categorias
Direito Tributário

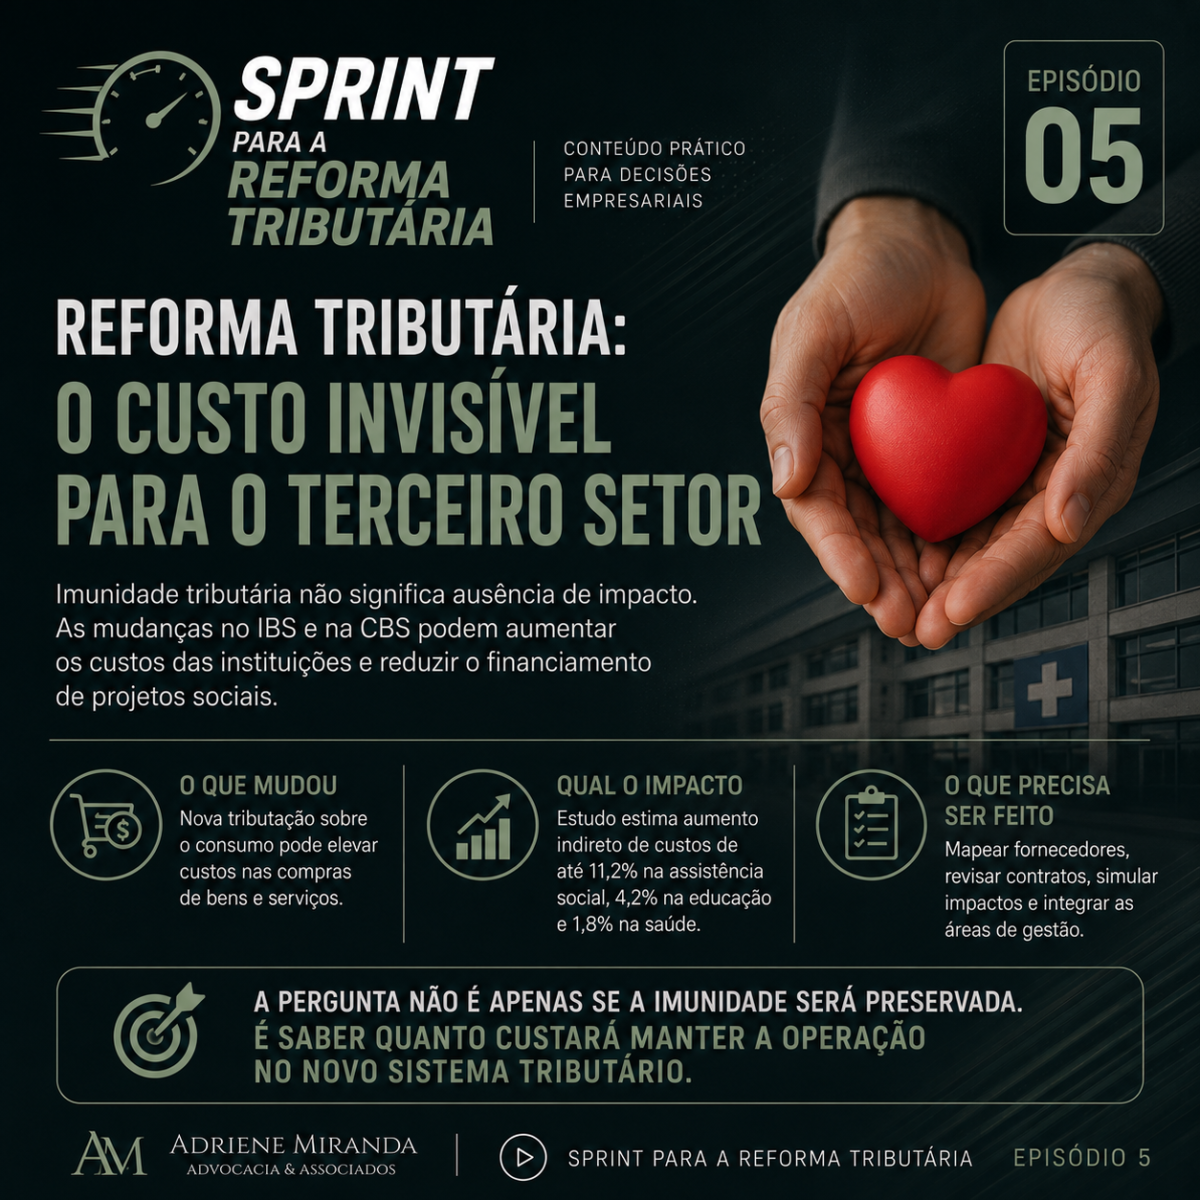
Reforma Tributária e terceiro setor: imunidade preservada não significa ausência de impacto

A implementação da Reforma Tributária tem concentrado as atenções das empresas na adaptação ao IBS e à CBS, na apropriação de créditos, na formação de preços e nos impactos sobre o fluxo de caixa. Há, contudo, um segmento que também precisará se preparar para mudanças relevantes: o terceiro setor.

A questão merece atenção porque o impacto da Reforma sobre entidades filantrópicas e organizações sem fins lucrativos não se resume à preservação ou não de suas imunidades tributárias.

As imunidades constitucionalmente asseguradas permanecem protegidas. O problema está em outra dimensão: na forma como a nova tributação sobre o consumo poderá repercutir sobre os custos suportados por essas entidades e sobre a organização de suas operações.

O impacto pode estar nas aquisições

O IBS e a CBS foram estruturados sob uma lógica de não cumulatividade, com apropriação de créditos ao longo da cadeia econômica.

Para organizações que realizam operações imunes ou que não conseguem aproveitar integralmente esses créditos, entretanto, a dinâmica pode produzir efeitos distintos daqueles verificados em empresas inseridas normalmente na cadeia de débitos e créditos.

Um ponto especialmente relevante é que a Lei Complementar nº 214/2025 estabelece que a imunidade aplicável a determinadas entidades não alcança, como regra, suas aquisições de bens e serviços.

Isso significa que preservar a imunidade da entidade não significa necessariamente preservar sua estrutura atual de custos.

Fornecedores sujeitos ao IBS e à CBS poderão incorporar a nova tributação aos preços dos bens e serviços adquiridos pelas instituições. Se esses valores não puderem ser neutralizados por meio do mecanismo de creditamento, o resultado poderá aparecer na forma de aumento do custo efetivamente suportado pela organização.

A discussão já chegou ao Congresso Nacional

A preocupação com esses efeitos produziu reação legislativa.

O PLP nº 45/2026, atualmente em tramitação no Senado Federal, propõe alteração da Lei Complementar nº 214/2025 com o objetivo declarado de resguardar a imunidade das instituições filantrópicas e evitar aumento substancial de carga tributária para o segmento durante a implementação da Reforma Tributária.

Em 26 de agosto de 2026, a proposição encontrava-se pronta para pauta na Comissão de Assuntos Sociais do Senado.

A existência do projeto demonstra que o impacto econômico da nova sistemática sobre o terceiro setor não é apenas uma preocupação teórica.

O desafio também será operacional

Há ainda uma segunda dimensão que não pode ser negligenciada.

A Reforma Tributária exigirá maior rastreabilidade das operações, integração entre as áreas fiscal, financeira e de compras e adaptação dos sistemas de gestão.

Portanto, mesmo entidades protegidas por imunidades precisarão compreender como seus fornecedores serão tributados, revisar contratos, identificar possíveis repercussões nos preços, avaliar o tratamento tributário de suas operações e adequar seus controles internos.

Nesse contexto, a Reforma deixa de ser um assunto restrito à área fiscal.

Compras, financeiro, jurídico, tecnologia, controladoria e gestão precisam participar conjuntamente do processo de adaptação.

O que as entidades devem fazer agora?

O primeiro passo é não partir da premissa de que a existência de imunidade elimina os efeitos da Reforma Tributária.

Cada organização deverá mapear sua cadeia de aquisições, identificar os principais fornecedores e contratos, simular o impacto do IBS e da CBS sobre seus custos e verificar quais operações estarão ou não inseridas na sistemática de créditos.

Também será importante acompanhar a regulamentação e a tramitação das propostas legislativas destinadas especificamente ao setor.

A transição tributária exige, portanto, planejamento também das organizações sem fins lucrativos.

Para o terceiro setor, a pergunta não é apenas “continuaremos imunes?”.

A pergunta que precisa ser feita é outra: quanto custará manter a mesma operação dentro da nova estrutura tributária?

E essa resposta precisa começar a ser construída antes que os efeitos financeiros da Reforma apareçam no orçamento das instituições.
Categorias
Direito Tributário

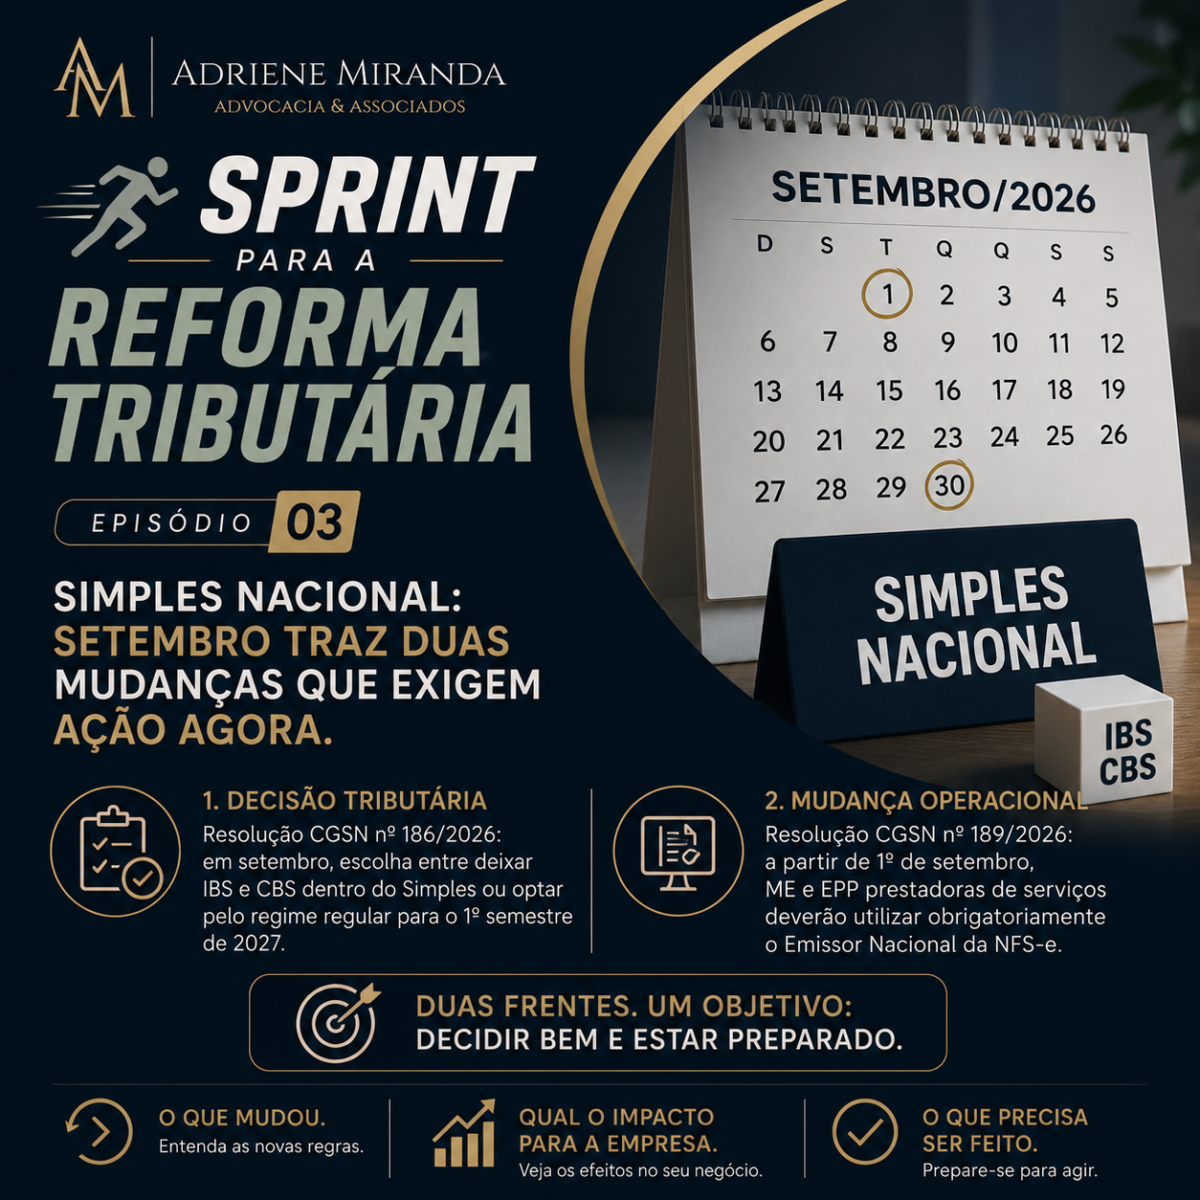
Sua empresa está no Simples Nacional? Setembro traz duas mudanças que exigem ação agora.

Duas recentes resoluções do Comitê Gestor do Simples Nacional trouxeram providências importantes para as micro e pequenas empresas.

E uma delas exige uma decisão que pode impactar diretamente a tributação e a competitividade da empresa em 2027.

1. IBS E CBS: DENTRO OU FORA DO SIMPLES?

A Resolução CGSN nº 186/2026 estabeleceu que, entre 1º e 30 de setembro de 2026, as empresas do Simples poderão optar por apurar e recolher IBS e CBS pelo regime regular no primeiro semestre de 2027.

Importante: isso não significa sair do Simples Nacional.

A empresa pode permanecer no Simples para os demais tributos e recolher IBS e CBS pelo regime regular.

Se não fizer a opção, IBS e CBS permanecerão no recolhimento do Simples no primeiro semestre de 2027.

E aqui está a decisão empresarial: qual alternativa será economicamente melhor para a sua empresa?

A resposta depende da operação.

Perfil dos clientes, posição na cadeia, créditos tributários, fornecedores, formação de preços e margem precisam entrar nessa análise.

Por isso, essa escolha não deve ser feita no Portal do Simples antes de ser feita na planilha.

2. NFS-e: MUDANÇA OPERACIONAL EM SETEMBRO

A Resolução CGSN nº 189/2026 trouxe outra mudança relevante.

A partir de 1º de setembro de 2026, as ME e EPP optantes pelo Simples Nacional deverão utilizar obrigatoriamente o Emissor Nacional da NFS-e para emissão de suas notas fiscais de serviços.

Ou seja: uma mudança exige planejamento tributário.

A outra exige adequação operacional.

E ambas começam em setembro.

O que a empresa precisa fazer agora?

→ Simular IBS e CBS dentro e fora do Simples;
→ avaliar o impacto sobre créditos, preços e margem;
→ definir qual cenário é mais adequado para 2027;
→ verificar se faturamento e sistemas estão preparados para a NFS-e nacional;
→ treinar quem efetivamente emite as notas.

Setembro é o mês da mudança. Agosto é o mês da preparação.

O que mudou. Qual o impacto para a empresa. O que precisa ser feito.

Sprint para a Reforma Tributária | Episódio 3

#SprintParaAReformaTributária #ReformaTributária #SimplesNacional #IBS #CBS #NFSe #GestãoTributária #PlanejamentoTributário

Categorias
Direito Tributário

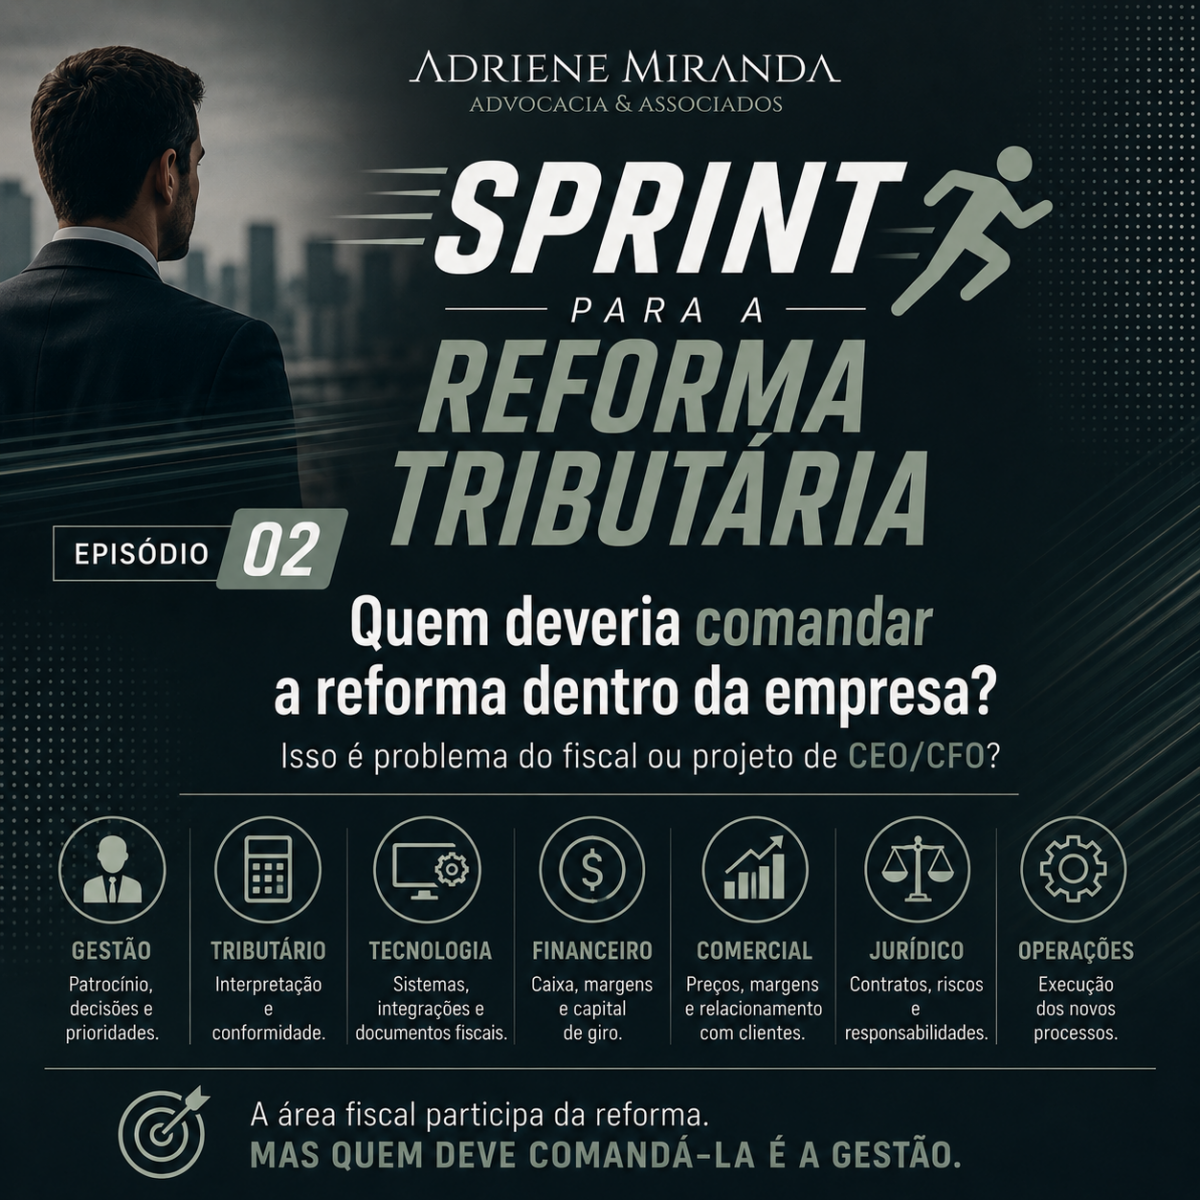
Quem deve comandar a Reforma Tributária dentro da empresa?

A implementação do IBS e da CBS não é apenas uma atribuição do departamento fiscal: trata-se de um projeto estratégico que exige participação direta da alta administração

A Reforma Tributária do consumo ingressou em sua fase operacional. A instituição do IBS e da CBS pela Lei Complementar nº 214/2025 deixou de representar apenas uma alteração legislativa futura e passou a produzir obrigações concretas para as empresas.

Em 2026, os contribuintes passaram a conviver com novos campos nos documentos fiscais eletrônicos e com a necessidade de destacar individualmente as informações relativas aos novos tributos. A partir de 3 de agosto, o preenchimento dos campos de IBS e CBS tornou-se obrigatório para a emissão de documentos fiscais eletrônicos pelas empresas submetidas ao regime regular.

Esse avanço evidencia uma questão que ainda não foi adequadamente percebida por muitas organizações: a implementação da Reforma Tributária não pode ser atribuída exclusivamente ao departamento fiscal ou à contabilidade.

A área tributária continuará sendo essencial para interpretar a legislação e orientar o cumprimento das obrigações. Contudo, as mudanças introduzidas pelo novo sistema afetam diversos aspectos do funcionamento empresarial, como formação de preços, contratos, tecnologia, fluxo de caixa, fornecedores, estratégia comercial e operação.

Por isso, a reforma precisa ser conduzida como um projeto estratégico da empresa.

A Reforma Tributária ultrapassa o cálculo do imposto

A substituição gradual de tributos pelo IBS e pela CBS não altera apenas a forma de cálculo da carga tributária.

A nova sistemática exige que as empresas revisem a maneira como suas operações são cadastradas, classificadas, documentadas e registradas nos sistemas internos.

Um erro no cadastro de um produto ou serviço poderá produzir reflexos sobre:

  • o documento fiscal emitido;
  • a alíquota aplicada;
  • o crédito apropriado pelo adquirente;
  • a formação do preço;
  • a margem da operação;
  • o cumprimento das obrigações acessórias;
  • e a relação contratual com clientes e fornecedores.

Da mesma forma, a futura implantação do split payment poderá produzir impactos relevantes no fluxo financeiro, ao modificar a forma e o momento em que parte dos recursos das vendas ingressará efetivamente no caixa da empresa.

Essas questões demonstram que a reforma não é apenas uma pauta de conformidade tributária. É uma transformação da operação empresarial.

A hotelaria como exemplo da complexidade operacional

O setor hoteleiro ilustra com clareza a necessidade de atuação multidisciplinar.

Um hotel pode reunir, em uma mesma relação comercial, receitas decorrentes de:

  • hospedagem;
  • café da manhã e alimentação;
  • venda de bebidas;
  • locação de salões;
  • realização de eventos;
  • estacionamento;
  • lavanderia;
  • serviços adicionais oferecidos aos hóspedes.

O tratamento tributário dessas operações não pode ser analisado apenas a partir do valor total cobrado do cliente. A empresa deverá identificar corretamente a natureza de cada receita, verificar o regime aplicável e assegurar que seus sistemas reproduzam adequadamente essa classificação.

Isso exige integração entre o sistema de reservas, o faturamento, a emissão do documento fiscal, a contabilidade e os controles tributários.

O exemplo também demonstra que empresas pertencentes ao mesmo setor podem sofrer impactos diferentes.

Um resort direcionado predominantemente ao turismo de lazer possui perfil de clientes, estrutura de custos e estratégia comercial distintos daqueles de um hotel executivo próximo a um aeroporto ou centro empresarial.

No segundo caso, a análise dos efeitos da reforma sobre os clientes corporativos poderá influenciar negociações, preços e competitividade. Já em empreendimentos que combinam hospedagem, alimentação e eventos, a correta segregação das receitas passa a ser uma questão operacional relevante.

Nenhuma dessas decisões pode ser tomada isoladamente pelo departamento fiscal.

Qual deve ser o papel de cada área?

A implementação da Reforma Tributária exige a definição clara de responsabilidades.

Alta administração

O CEO, o CFO ou outro executivo com autoridade equivalente deve patrocinar o projeto, definir prioridades e assegurar a cooperação entre as áreas.

Sem apoio da alta administração, o projeto corre o risco de ser tratado como simples atualização de sistema ou cumprimento de obrigação fiscal.

Tributário e contabilidade

Essas áreas devem interpretar as novas regras, mapear os tratamentos aplicáveis e orientar a parametrização das operações.

Seu papel é tecnicamente central, mas não substitui as decisões comerciais, financeiras e operacionais.

Tecnologia da informação

A área de tecnologia deverá adaptar o ERP, os sistemas de faturamento, as integrações e os documentos fiscais.

Também será responsável por assegurar a qualidade e a consistência dos dados utilizados na apuração do IBS e da CBS.

Financeiro

O financeiro precisa projetar o impacto da reforma sobre o fluxo de caixa, o capital de giro, os prazos de pagamento e recebimento e a rentabilidade das operações.

A análise não pode se limitar à comparação de alíquotas.

Comercial

A área comercial deverá avaliar os efeitos sobre preços, margens, negociações e diferentes perfis de clientes.

Também deverá compreender como o tratamento tributário da operação pode afetar a decisão de compra do cliente empresarial.

Jurídico

O jurídico precisa revisar contratos para identificar cláusulas relacionadas a tributos, reajustes, preços líquidos ou brutos, repasse de custos, responsabilidades e mudanças legislativas.

Contratos de longo prazo merecem atenção especial, pois poderão continuar produzindo efeitos durante a transição.

Operações

A área operacional será responsável por transformar as novas diretrizes em procedimentos cotidianos.

Cadastros, classificações, emissão de documentos, comunicação entre setores e controles internos precisam funcionar corretamente na prática.

Quem deve comandar?

A área fiscal deve participar ativamente, mas a coordenação precisa estar vinculada à gestão da empresa.

O responsável pelo projeto deve ter autoridade para:

  • convocar e coordenar as diferentes áreas;
  • estabelecer responsáveis e prazos;
  • exigir informações;
  • aprovar investimentos em tecnologia;
  • definir prioridades;
  • solucionar conflitos internos;
  • e levar decisões estratégicas à alta administração.

Em empresas maiores, poderá ser criado um comitê específico para a Reforma Tributária. Em estruturas menores, a coordenação poderá ser atribuída diretamente ao CFO, ao diretor administrativo-financeiro ou a outro executivo designado.

O importante é evitar que o tema permaneça fragmentado entre o contador, o fiscal e o fornecedor do sistema.

O que a empresa deve fazer agora?

O primeiro passo é nomear um responsável executivo pelo projeto.

A partir disso, a empresa deve:

  1. formar uma equipe multidisciplinar;
  2. mapear as operações e os fluxos internos;
  3. identificar os impactos sobre sistemas, contratos, preços e caixa;
  4. definir responsáveis e prazos para cada providência;
  5. acompanhar a evolução da regulamentação;
  6. realizar testes antes da implementação definitiva;
  7. reportar periodicamente os riscos e avanços à alta administração.

A reforma precisa ser acompanhada com indicadores concretos: percentual de cadastros revisados, sistemas adaptados, contratos analisados, fornecedores avaliados e equipes treinadas.

Conclusão

A Reforma Tributária não é apenas uma mudança na legislação fiscal.

Ela altera a forma como a empresa cadastra suas operações, emite documentos, forma preços, administra créditos, negocia contratos e organiza seu fluxo financeiro.

A hotelaria demonstra de maneira muito concreta essa realidade: a interpretação tributária é apenas uma parte de uma transformação que também envolve tecnologia, financeiro, comercial, jurídico e operação.

Por isso, a resposta à pergunta central é objetiva:

A área fiscal participa da Reforma Tributária, mas quem deve comandá-la é a gestão.

Sem patrocínio do CEO, do CFO ou de outro executivo com autoridade transversal, a empresa poderá cumprir formalmente algumas obrigações e, ainda assim, perder margem, competitividade e eficiência durante a transição.