Categorias
Direito Civil Direito Societário

SALÁRIO PODE SER PENHORADO PARA PAGAR DÍVIDA CIVIL?

O STJ consolidou, no Tema Repetitivo 1.230, que a proteção do salário pode ser flexibilizada, excepcionalmente, para o pagamento de dívidas não alimentares — inclusive quando a remuneração é inferior a 50 salários mínimos.

A penhora depende de duas condições:

▪️ Inviabilidade de outros meios de execução capazes de assegurar o pagamento.

▪️ Preservação da subsistência digna do devedor e de sua família.

A prova faz diferença.

O julgamento atribui ao devedor o ônus de demonstrar que a penhora compromete seu sustento. Na defesa, isso exige apresentar elementos concretos sobre renda, dependentes e despesas essenciais.

Para o credor, a decisão orienta a avaliação de uma alternativa de recebimento quando outras medidas executivas se mostram inviáveis.

O STJ não estabeleceu um percentual único de desconto aplicável a todos os casos. A análise deve considerar a situação concreta.

A efetividade da cobrança e a proteção da subsistência precisam ser examinadas juntas.

Adriene Miranda Advocacia & Associados

#STJ #PenhoraDeSalário #ExecuçãoCivil #DireitoCivil

Categorias
Direito Tributário

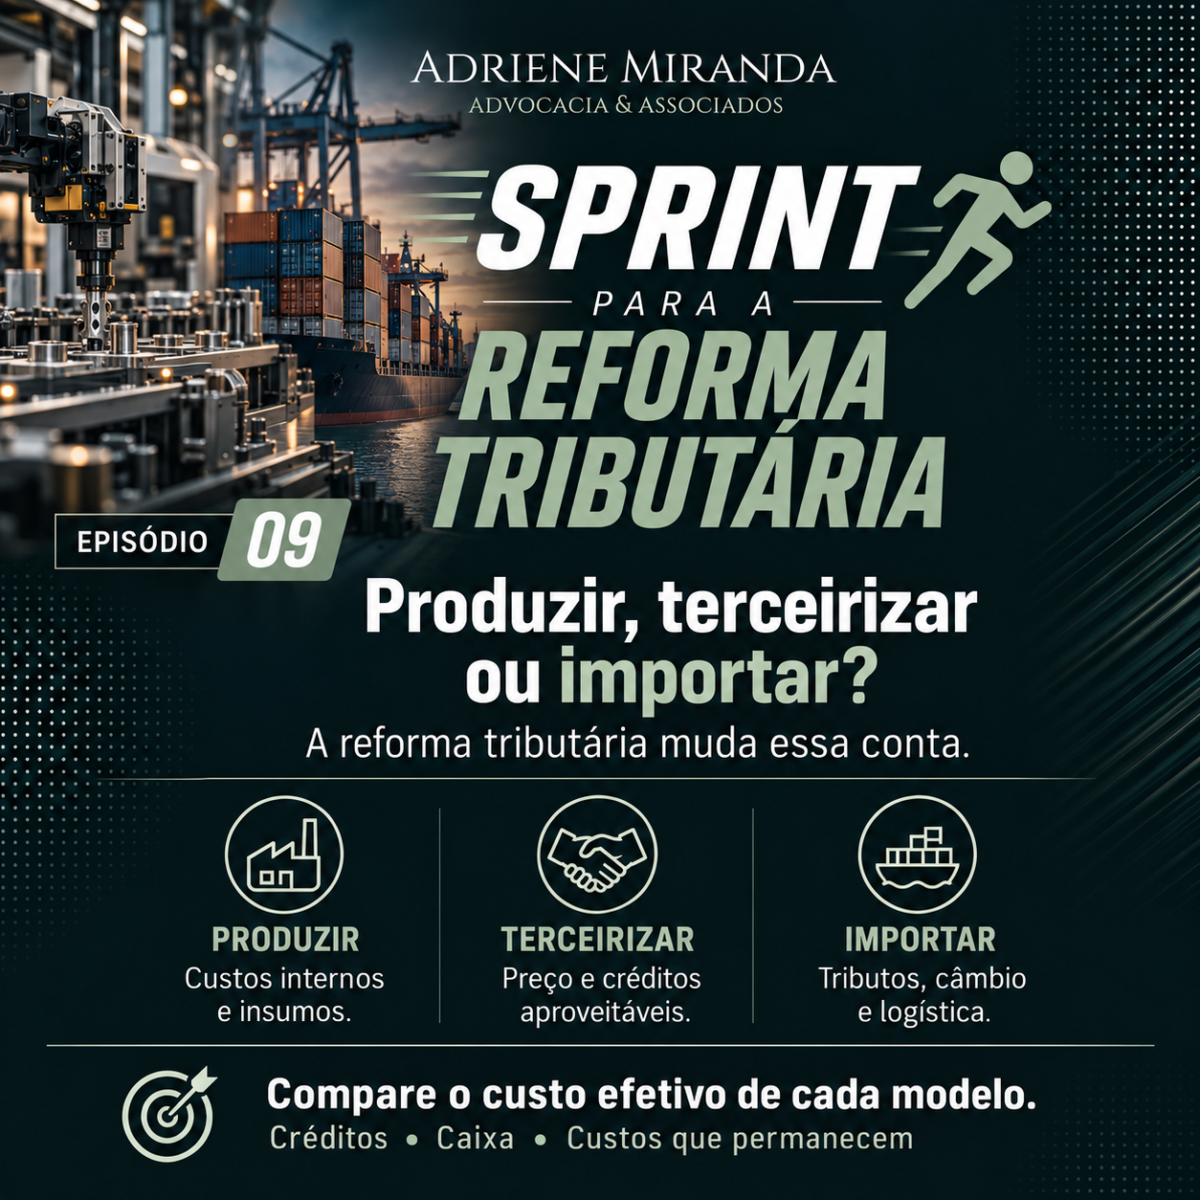
Produzir, terceirizar ou importar? A reforma tributária muda essa conta

Sprint para a Reforma Tributária | Episódio 09

Uma empresa pode pagar mais ao fornecedor e, ainda assim, ter um custo efetivo menor. Também pode obter créditos tributários e continuar com uma operação mais cara.

Essa diferença ajuda a entender por que a reforma tributária exige revisar decisões de produção e contratação. Modelos escolhidos sob a tributação atual precisam ser comparados novamente à medida que IBS e CBS entram em operação.

A questão para a gestão é concreta: a estrutura que faz sentido hoje continuará sendo a melhor durante a transição?

O que muda

A sistemática de créditos altera a comparação entre executar uma atividade internamente e contratar sua execução.

A remuneração dos empregados não sofre incidência de IBS e CBS e não gera créditos desses tributos sobre a folha. Já a aquisição de um serviço tributado pode gerar créditos para uma empresa no regime regular, observadas as condições legais.

Isso não significa que a operação interna seja desprovida de créditos. Compras de insumos, equipamentos e outros bens e serviços também podem permitir seu aproveitamento. A análise precisa separar cada componente do custo.

Na importação, IBS e CBS também entram na conta, com possibilidade de créditos no regime regular conforme as regras aplicáveis. Frete, câmbio, desembaraço, imposto de importação quando devido e prazo de abastecimento continuam relevantes.

Portanto, a reforma pode mudar a comparação. Não determina, por si só, qual modelo vence.

Qual o impacto para a empresa

O preço da proposta comercial é apenas o início da análise.

Para comparar os modelos, a empresa precisa identificar o desembolso total, os créditos efetivamente aproveitáveis, os custos adicionais e o momento em que cada efeito acontece.

Três pontos merecem atenção.

1. O crédito precisa ser aproveitável. Não basta encontrar um valor de tributo na proposta do fornecedor. A operação, a documentação e os demais requisitos legais precisam sustentar o crédito. O regime tributário das partes também importa.

2. Economia e caixa têm ritmos diferentes. Um crédito considerado na simulação pode não aliviar o caixa no momento do pagamento. O prazo de aproveitamento e a necessidade de capital de giro precisam aparecer na comparação.

3. Terceirizar não elimina automaticamente o custo interno. Se a empresa contrata um fornecedor, mas mantém equipe, instalações e despesas que sustentavam a atividade, parte desses custos permanece. Subtrair toda a estrutura interna da simulação pode produzir uma economia que não existe.

Esse terceiro ponto é decisivo. O cálculo deve distinguir os custos que realmente desaparecem dos que apenas mudam de alocação.

Na importação, o mesmo cuidado vale para estoques, prazo de entrega e exposição cambial. Um preço menor pode exigir mais capital de giro ou aumentar a dependência de um fornecedor.

O que precisa ser feito

A empresa pode começar por uma atividade relevante: manutenção, logística, tecnologia ou uma etapa da produção.

O primeiro passo é comparar alternativas com o mesmo escopo, volume, qualidade e nível de serviço. Uma proposta mais barata que entrega menos não oferece uma base adequada para a decisão.

Depois, a simulação deve reunir:

  • custo atual, incluindo os créditos já aproveitados;
  • custo da contratação ou importação e seus créditos aproveitáveis;
  • despesas internas que permaneceriam após a mudança;
  • investimento necessário para alterar o modelo;
  • efeito sobre caixa, estoque, prazo e continuidade operacional.

A comparação também precisa acompanhar a transição. A implantação dos novos tributos ocorre em etapas; um cenário projetado para o sistema plenamente implementado não deve ser tratado como resultado imediato.

Tributário, financeiro, compras e operações precisam trabalhar com as mesmas premissas. Uma redução de custo perde valor se comprometer qualidade, abastecimento ou controle sobre uma atividade estratégica.

A tarefa deste sprint

Escolha uma atividade com peso relevante no custo da empresa. Compare sua execução interna com a contratação externa e, quando fizer sentido, com a importação.

A pergunta a responder é: depois dos créditos aproveitáveis, dos custos que permanecem e dos efeitos sobre o caixa, qual modelo entrega o melhor resultado?

A reforma tributária torna essa revisão necessária. O ganho depende de uma conta bem feita.

Categorias
Direito Civil Direito Processual Notícias

STJ fixa critérios para uso de medidas atípicas na execução civil

​A Segunda Seção do Superior Tribunal de Justiça, no julgamento do Tema 1.137 dos recursos repetitivos, reafirmou a possibilidade de adoção dos meios atípicos no processo de execução civil, ao mesmo tempo em que fixou critérios objetivos para sua aplicação em todo o país. Segundo o colegiado, a medida atípica deve ser sempre fundamentada em cada caso concreto, tem caráter subsidiário em relação aos meios executivos principais e deve observar os princípios do contraditório, da razoabilidade e da proporcionalidade. 

Previstas no artigo 139, inciso IV, do Código de Processo Civil (CPC) de 2015, as medidas executivas atípicas são ferramentas postas à disposição do juiz para forçar o devedor a cumprir uma obrigação civil (como o pagamento de uma dívida), especialmente quando os meios tradicionais (como o bloqueio de bens) não são suficientes. Alguns exemplos desses mecanismos atípicos são a indisponibilidade dos bens imóveis, a apreensão da carteira nacional de habilitação (CNH) e do passaporte, além do bloqueio de cartões de crédito.

A seção fixou a seguinte tese repetitiva: “Nas execuções cíveis, submetidas exclusivamente às regras do Código de Processo Civil, a adoção judicial de meios executivos atípicos é cabível desde que, cumulativamente: i) sejam ponderados os princípios da efetividade e da menor onerosidade do executado; ii) seja realizada de modo prioritariamente subsidiário; iii) a decisão contenha fundamentação adequada às especificidades do caso; e iv) sejam observados os princípios do contraditório, da proporcionalidade, da razoabilidade, inclusive quanto à sua vigência temporal.”

Com a definição do precedente qualificado, poderão voltar a tramitar os processos que haviam sido suspensos em todo o território nacional à espera do julgamento pelo STJ. 

Segundo a Seção, o Código de Processo Civil concedeu ao magistrado poderes para garantir a celeridade e a efetividade da tutela executiva, autorizando, no artigo 139, inciso IV, a adoção de “todas as medidas indutivas, coercitivas, mandamentais ou sub-rogatórias, inclusive nas execuções de prestação pecuniária”, haja vista a recorrente ineficiência da execução pelos meios convencionais.

No entanto, a aplicação deve dar-se de maneira subsidiária e fundamentada, bem como com atenção à proporcionalidade e razoabilidade na medida executiva, inclusive quanto ao tempo de duração da restrição imposta. Mais. Deve ser assegurado o contraditório com a prévia advertência ao devedor.

Leia o acórdão no REsp 1.955.539.

Categorias
Direito Processual Direito Tributário Notícias

STJ pauta temas tributários relevantes em julgamento de repetitivos na 1ª Seção

Superior Tribunal de Justiça inicia o ano apreciando temas tributários de alto impacto para o setor empresarial, com julgamento agendado para 11 de fevereiro na 1ª Seção dos recursos repetitivos. Entre os processos em pauta, destacam-se:

  • Tema 1385: possibilidade de oferecimento de fiança bancária ou seguro garantia em execuções fiscais, com voto favorável da relatora, ministra Maria Thereza de Assis Moura, à aceitação dessas garantias pela Fazenda Pública;
  • Tema 1373: inclusão do IPI não recuperável na base de cálculo dos créditos de PIS/Cofins sobre mercadorias adquiridas para revenda – tema ainda pendente de decisão após voto desfavorável aos contribuintes;
  • Tema 1339: direito de postos de combustível sob regime monofásico de PIS/Cofins manterem créditos após a Lei Complementar 192/2022, que alterou regras e zerou temporariamente as alíquotas;
  • Tema 1390: limitação da base de cálculo das contribuições a terceiros (como Incra, salário-educação, Sest, Senat, Sebrae) a 20 salários mínimos, com tendência de resultado contrário aos contribuintes;
  • Tema 1393: possibilidade de prosseguimento da execução fiscal contra espólio ou sucessores, caso o executado venha a óbito antes da citação;
  • Tema 1369: validade da cobrança de ICMS-Difal em operações interestaduais para consumidor final contribuinte, antes da vigência da Lei Complementar 190/2022.

A definição desses temas pelo rito dos repetitivos uniformizará o entendimento judicial sobre questões cruciais, com reflexos diretos no contencioso tributário e no planejamento fiscal das empresas.

Categorias
Direito Civil Direito Processual Direito Tributário Notícias

STJ dispensa quebra de sigilo bancário para busca de patrimônio no sistema Sniper, do CNJ

A Quarta Turma do Superior Tribunal de Justiça, ao julgar o  REsp 2.163.244, decidiu, por maioria de votos, que juízes e tribunais podem consultar o Sistema Nacional de Investigação Patrimonial e Recuperação de Ativos (Sniper), do Conselho Nacional de Justiça (CNJ), para localizar bens em execuções cíveis sem necessidade de ordem judicial específica de quebra do sigilo bancário do devedor.

No caso analisado, o processo já estava em fase de cumprimento de sentença e o Tribunal de Justiça de São Paulo (TJSP) havia negado o uso da ferramenta por entender que a consulta ao Sniper para fins de constrição patrimonial exigiria quebra de sigilo bancário – medida que, segundo o Tribunal, só poderia ser adotada excepcionalmente em casos de suspeita concreta de prática ilegal.

Ao STJ, a parte credora defendeu que a consulta ao Sniper é legítima para localizar bens e ativos em nome da devedora, por estar alinhada aos princípios da celeridade, da duração razoável do processo e da efetividade da execução.

O colegiado decidiu que, embora seja dispensável a determinação da quebra de sigilo, a decisão de consulta ao Sniper deve ser fundamentada, e os resultados que envolveram dados protegidos pelo sigilo ou pela Lei Geral de Proteção de Dados Pessoais (LGPD) devem ter tratamento mais cauteloso pela Justiça, inclusive com eventual decretação de segredo total ou parcial dos autos.  

Segundo o ministro Marco Buzzi, relator do recurso, o Sniper foi criado para agilizar e centralizar ordens de pesquisa e constrição de bens, evitando o uso fragmentado de diferentes sistemas, como o Sistema de Busca de Ativos do Poder Judiciário (Sisbajud) e o sistema de Restrições Judiciais sobre Veículos Automotores (Renajud). Porém, é preciso avaliar, em cada caso concreto, se existem outros meios executivos menos gravosos ao devedor. Por isso, de acordo com o magistrado, o uso da ferramenta nas execuções cíveis deve ser autorizado de forma fundamentada, observando os princípios da razoabilidade e da proporcionalidade.

Quanto à necessidade de quebra de sigilo bancário, o ministro afirmou que a pesquisa via Sniper não implica, por si só, acesso a movimentações financeiras ou a outros dados sensíveis. Nessas hipóteses, alertou que os juízes e servidores devem adotar as medidas necessárias para proteger dados do devedor cobertos por sigilo bancário ou pela LGPD, podendo decretar sigilo total ou parcial do processo ou de documentos específicos.

Em resumo, segundo o STJ. existindo ordem judicial de consulta e constrição devidamente fundamentada, com a especificação dos sistemas deflagrados e indicação de eventuais requisitos de validade próprios de cada ferramenta, o deferimento do uso da ferramenta Sniper não é ilegal de plano.

Categorias
Direito Civil Direito do Consumidor Direito Processual Direito Tributário

Conselho profissional deve indenizar por execução fiscal ajuizada por engano

A 3ª Turma Recursal dos Juizados Especiais Federais de Santa Catarina confirmou a condenação do Conselho Regional de Engenharia e Agronomia (Crea) do Espírito Santo a pagar R$ 10 mil de indenização a uma moradora de São Bento do Sul, por ter iniciado contra ela uma execução fiscal sem que fosse a real devedora, inclusive porque, em razão do erro, as contas bancárias foram bloqueadas, provocando atraso no pagamentos de faturas.

O Crea também foi condenado a ressarcir as despesas com a advogada e os juros do cartão de crédito pago com atraso.

No caso, a autora teve suas contas bancárias bloqueadas, sem que houvesse motivo aparente. Ela verificou junto às instituições financeiras que a restrição, via Bacenjud, tinha como fundamento uma execução fiscal do Crea-ES, onde nunca esteve. O próprio CPF da autora foi vinculado à execução. As diligências feitas por sua advogada concluíram que a verdadeira devedora tinha nome semelhante.

Categorias
Direito Civil Direito do Consumidor Direito Processual Direito Tributário

STJ decide que não é possível realizar pesquisas no Simba e no Coaf para fins de execução civil

A 3a Turma do Superior Tribunal de Justiça, ao julgar o REsp 2.043.328, entendeu que, mesmo após tentativas infrutíferas de identificar e penhorar ativos financeiros, não é possível realizar pesquisa no Sistema de Investigação de Movimentações Bancárias (Simba) e no cadastro do Conselho de Controle de Atividades Financeiras (Coaf) em sede de execução civil.

Por outro lado, o colegiado determinou a expedição de ofício ao Banco Central (Bacen) para que efetue pesquisa no Cadastro Geral de Clientes de Instituições Financeiras (CCS), com o objetivo de localizar bens de titularidade da executada.

No cas analisado, uma empresa ajuizou contra outra uma ação de rescisão contratual com pedido de indenização, a qual está em fase de cumprimento de sentença. O juízo indeferiu o pedido da autora para que fossem feitas pesquisas de bens da executada nos sistemas CCS e Simba, do Bacen, e no Coaf, vinculado ao Ministério da Fazenda. O Tribunal de Justiça de São Paulo manteve a decisão.

No recurso ao STJ, a empresa credora sustentou que o indeferimento das medidas vai contra os princípios da duração razoável do processo, da proporcionalidade, da razoabilidade e da eficiência.

A relatora do recurso, ministra Nancy Andrighi, explicou que não é possível atender à pretensão da exequente em relação ao Simba e ao Coaf, pois isso significaria desvio da finalidade desses sistemas, que têm atribuições imprescindíveis no combate à criminalidade.

A ministra apontou que o artigo 5º, inciso XII, da Constituição Federal estabelece que a proteção ao sigilo bancário pode ser mitigada para fins de investigação criminal ou instrução processual penal. No entanto, segundo ela, não se pode admitir a devassa de informações sigilosas para a busca de bens que atendam ao interesse meramente privado do credor.

Da mesma forma, a relatora observou que a Lei Complementar 105/2001, que rege o sigilo das operações das instituições financeiras, dispõe que ele só será quebrado na apuração de ilícitos em inquérito ou processo judicial, ou ainda em processo administrativo ou procedimento fiscal nos quais a medida seja indispensável.

A ministra ressaltou que, de acordo com o artigo 854 do Código de Processo Civil, existem sistemas que podem ser utilizados para verificar a existência de bens do devedor, passíveis de controle por atos executivos: BacenJud, RenaJud, Infojud e InfoSeg.

Também apontou que o artigo 139, inciso IV, do CPC viabiliza a adoção de medidas atípicas como instrumento para a satisfação da obrigação do executado, mas ressaltou que essas medidas não podem se dissociar dos ditames constitucionais.

Quanto ao CCS, a ministra observou que é um sistema de informações cadastrais dos correntistas de instituições financeiras autorizadas pelo Bacen, que não contém dados relativos a valor, movimentação financeira ou saldos de contas e aplicações.Assim, inexiste impedimento à consulta ao CCS-Bacen nos procedimentos cíveis, devendo ser considerado como apenas mais um mecanismo à disposição do credor na busca para satisfazer o seu crédito.

Categorias
Direito Processual Notícias Política Pública e Legislação

STJ anula cumprimento de sentença por falta de intimação de réu revel

A 4a Turma do Superior Tribunal de Justiça, ao julgar o REsp 2.053.868, considerou causa de nulidade processual a falta de intimação de réu revel na fase de cumprimento de sentença, nos termos do artigo 513, parágrafo 2º, inciso II, do Código de Processo Civil (CPC).

De acordo com o colegiado, nas hipóteses em que a parte executada estiver representada pela Defensoria Pública ou não tiver advogado nos autos, a intimação deve ser realizada por meio de carta com aviso de recebimento.

Segundo o ministro Antonio Carlos Ferreira, relator do recurso especial, o artigo 513, parágrafo 2º, inciso II, do CPC/2015, é claro ao determinar que o devedor será intimado para cumprir a sentença mesmo quando não tiver procurador constituído nos autos.

Com isso, a Turma anulou os atos processuais posteriores ao momento em que a parte executada deveria ter sido intimada para o cumprimento de sentença, determinando o retorno dos autos à primeira instância.

Categorias
Direito Civil Direito do Consumidor Notícias

STJ confirma a possibilidade da penhora bens do cônjuge do devedor para quitar dívida

A 3ª Turma do Superior Tribunal de Justiça, ao julgar o REsp 1.830.735, decidiu que é perfeitamente possível fazer a penhora online de valores depositados na conta corrente da mulher de um devedor para quitar sua dívida, desde que sejam casados pelo regime da comunhão universal de bens e que fique resguardada sua metade do patrimônio comum.

No caso analisado, o devedor assumiu essa posição ao perder uma ação judicial e, assim, se ver obrigado a pagar custas processuais e honorários advocatícios de 10% sobre o valor da causa. Os credores não conseguiram localizar bens, mas souberam que a esposa dele tinha dinheiro depositado.

O Tribunal de Justiça do Rio Grande do Sul indeferiu o pedido de penhora porque a cônjuge não integrou a relação processual, apontando que, ainda que o devedor seja casado no regime de comunhão universal de bens, não há presunção de que os valores depositados são de esforço comum do casal.

Já no STJ, o ministro Marco Aurélio Bellizze, relator do recurso especial, reformou essa conclusão. Explicou que a comunhão universal de bens forma um patrimônio único entre os casados, que engloba todos os créditos e débitos, o que torna perfeitamente possível a penhora para quitar dívida.

A exceção são os bens listados no artigo 1.668 do Código Civil, que devem ser excluídos da comunhão. Em suma, são os bens doados ou herdados com cláusula de incomunicabilidade e as dívidas anteriores ao casamento.

Com isso, concluiu que não há que se falar em responsabilização de terceiro (cônjuge) pela dívida do executado, pois a penhora recairá sobre bens de propriedade do próprio devedor, decorrentes de sua meação que lhe cabe nos bens em nome de sua esposa, em virtude do regime adotado.

Caso a penhora recaia sobre bens de propriedade exclusiva da esposa, o instrumento que ela terá para se opor à medida é os embargos de terceiro, conforme o artigo 674, parágrafo 2º do Código de Processo Civil.

A votação foi unânime.


Categorias
Direito Civil Direito do Consumidor Direito Societário Direito Tributário Notícias

Para STJ, todos os executados devem ser intimados da nomeação do avaliador de imóvel penhorado

​A 3a Turma do Superior Tribunal de Justiça, quando do julgamento do RESp 2.022.953, definiu que todos os executados devem ser intimados do despacho que nomeia o perito avaliador de imóvel penhorado, independentemente de quem seja o proprietário do bem, observando-se os termos do artigo 465, parágrafo 1º, do Código de Processo Civil (CPC).

Com base nesse entendimento, o colegiado anulou acórdão do Tribunal de Justiça do Paraná – que avaliou a medida como desnecessária – e restabeleceu a determinação do juízo da execução para intimar todos os executados, reconhecendo ainda a ocorrência de preclusão consumativa sobre a questão, por ter sido objeto de decisão anterior contra a qual não foi interposto recurso.

A origem do caso foi uma ação de execução de título extrajudicial na qual o juiz converteu em penhora o arresto dos imóveis de propriedade de um dos executados e expediu carta precatória para a avaliação dos bens. Após a determinação para que as partes se manifestassem sobre a nomeação do perito avaliador, o exequente apresentou petição alegando a desnecessidade de intimação de todos os executados, mas o pedido foi indeferido. Em reconsideração, o magistrado revogou a ordem de intimação dos demais executados.

Por entender que não caberia reconsideração do posicionamento por parte do juízo da execução, o proprietário dos imóveis recorreu ao TJPR, mas a corte estadual manteve a decisão sob o argumento de que a diligência envolvendo todos os executados atrasaria o cumprimento da carta precatória.

De acordo com a relatora no STJ, ministra Nancy Andrighi, ocorre preclusão consumativa de determinada questão, na forma dos artigos 505 e 507 do CPC/2015, quando ela já foi expressamente acolhida ou afastada por decisão judicial e os recursos possíveis foram julgados ou não foram interpostos.

Nessa situação – explicou a ministra –, é vedado ao juiz, de ofício ou a requerimento, reconsiderar ou alterar a sua decisão anterior, salvo nas hipóteses previstas em lei e o agravo de instrumento é o recurso adequado para questionar decisão interlocutória proferida em processo de execução, mas ele não foi utilizado.

Assim, afirmou a ministra, a reconsideração, correção ou acréscimo da decisão anterior, em violação à preclusão consumativa, acarretará a invalidação da alteração realizada pelo novo ato decisório.

A Ministra Nancy Andrighi destacou, também, que o fato de os imóveis penhorados serem de propriedade de apenas um dos executados não afasta o direito dos demais à intimação do ato processual em questão, pois eles têm interesse na avaliação, que é uma das formas de quitação (integral ou parcial) da dívida com o exequente.

Acrescentou, ainda, que a intimação das partes consolida o exercício do contraditório, ao permitir que todos se manifestem sobre eventuais incorreções na nomeação do perito avaliador. Para a relatora, não se pode presumir que o titular do bem avaliado fará todas as alegações que os demais executados fariam, sendo plausível a ocorrência de deficiência técnica, perda de prazo ou mesmo a falta de manifestação por parte do proprietário.

Logo, todos os executados devem ser intimados do despacho de nomeação do perito avaliador do imóvel penhorado, na forma do artigo 465, parágrafo 1º, do CPC, independentemente de quem seja o proprietário do bem constrito.