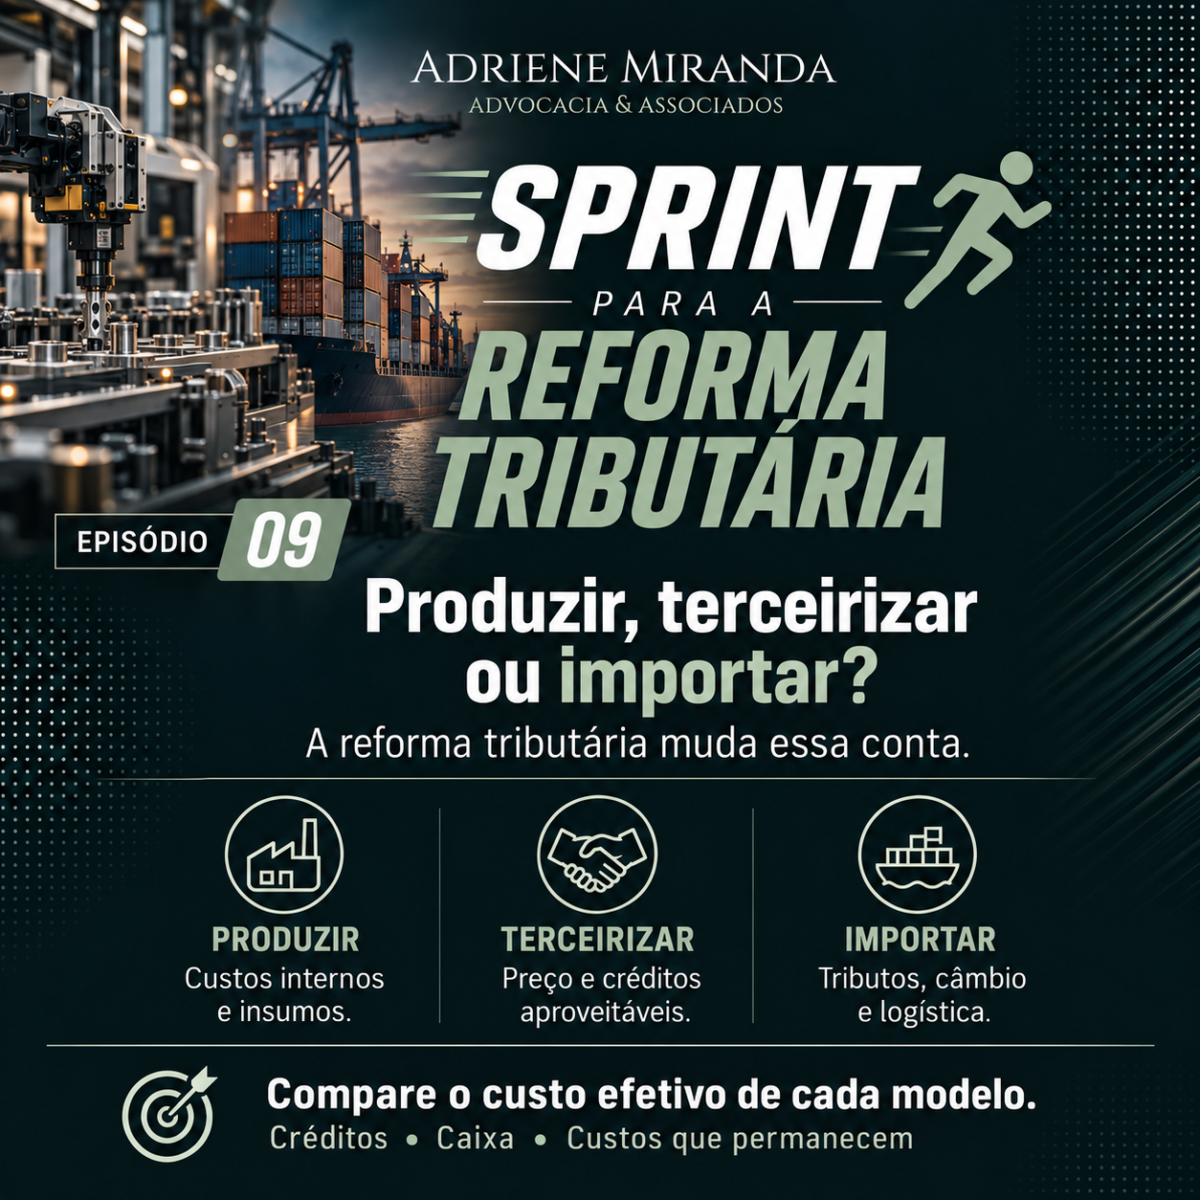
Sprint para a Reforma Tributária | Episódio 09
Uma empresa pode pagar mais ao fornecedor e, ainda assim, ter um custo efetivo menor. Também pode obter créditos tributários e continuar com uma operação mais cara.
Essa diferença ajuda a entender por que a reforma tributária exige revisar decisões de produção e contratação. Modelos escolhidos sob a tributação atual precisam ser comparados novamente à medida que IBS e CBS entram em operação.
A questão para a gestão é concreta: a estrutura que faz sentido hoje continuará sendo a melhor durante a transição?
O que muda
A sistemática de créditos altera a comparação entre executar uma atividade internamente e contratar sua execução.
A remuneração dos empregados não sofre incidência de IBS e CBS e não gera créditos desses tributos sobre a folha. Já a aquisição de um serviço tributado pode gerar créditos para uma empresa no regime regular, observadas as condições legais.
Isso não significa que a operação interna seja desprovida de créditos. Compras de insumos, equipamentos e outros bens e serviços também podem permitir seu aproveitamento. A análise precisa separar cada componente do custo.
Na importação, IBS e CBS também entram na conta, com possibilidade de créditos no regime regular conforme as regras aplicáveis. Frete, câmbio, desembaraço, imposto de importação quando devido e prazo de abastecimento continuam relevantes.
Portanto, a reforma pode mudar a comparação. Não determina, por si só, qual modelo vence.
Qual o impacto para a empresa
O preço da proposta comercial é apenas o início da análise.
Para comparar os modelos, a empresa precisa identificar o desembolso total, os créditos efetivamente aproveitáveis, os custos adicionais e o momento em que cada efeito acontece.
Três pontos merecem atenção.
1. O crédito precisa ser aproveitável. Não basta encontrar um valor de tributo na proposta do fornecedor. A operação, a documentação e os demais requisitos legais precisam sustentar o crédito. O regime tributário das partes também importa.
2. Economia e caixa têm ritmos diferentes. Um crédito considerado na simulação pode não aliviar o caixa no momento do pagamento. O prazo de aproveitamento e a necessidade de capital de giro precisam aparecer na comparação.
3. Terceirizar não elimina automaticamente o custo interno. Se a empresa contrata um fornecedor, mas mantém equipe, instalações e despesas que sustentavam a atividade, parte desses custos permanece. Subtrair toda a estrutura interna da simulação pode produzir uma economia que não existe.
Esse terceiro ponto é decisivo. O cálculo deve distinguir os custos que realmente desaparecem dos que apenas mudam de alocação.
Na importação, o mesmo cuidado vale para estoques, prazo de entrega e exposição cambial. Um preço menor pode exigir mais capital de giro ou aumentar a dependência de um fornecedor.
O que precisa ser feito
A empresa pode começar por uma atividade relevante: manutenção, logística, tecnologia ou uma etapa da produção.
O primeiro passo é comparar alternativas com o mesmo escopo, volume, qualidade e nível de serviço. Uma proposta mais barata que entrega menos não oferece uma base adequada para a decisão.
Depois, a simulação deve reunir:
- custo atual, incluindo os créditos já aproveitados;
- custo da contratação ou importação e seus créditos aproveitáveis;
- despesas internas que permaneceriam após a mudança;
- investimento necessário para alterar o modelo;
- efeito sobre caixa, estoque, prazo e continuidade operacional.
A comparação também precisa acompanhar a transição. A implantação dos novos tributos ocorre em etapas; um cenário projetado para o sistema plenamente implementado não deve ser tratado como resultado imediato.
Tributário, financeiro, compras e operações precisam trabalhar com as mesmas premissas. Uma redução de custo perde valor se comprometer qualidade, abastecimento ou controle sobre uma atividade estratégica.
A tarefa deste sprint
Escolha uma atividade com peso relevante no custo da empresa. Compare sua execução interna com a contratação externa e, quando fizer sentido, com a importação.
A pergunta a responder é: depois dos créditos aproveitáveis, dos custos que permanecem e dos efeitos sobre o caixa, qual modelo entrega o melhor resultado?
A reforma tributária torna essa revisão necessária. O ganho depende de uma conta bem feita.