Categorias
Direito Tributário

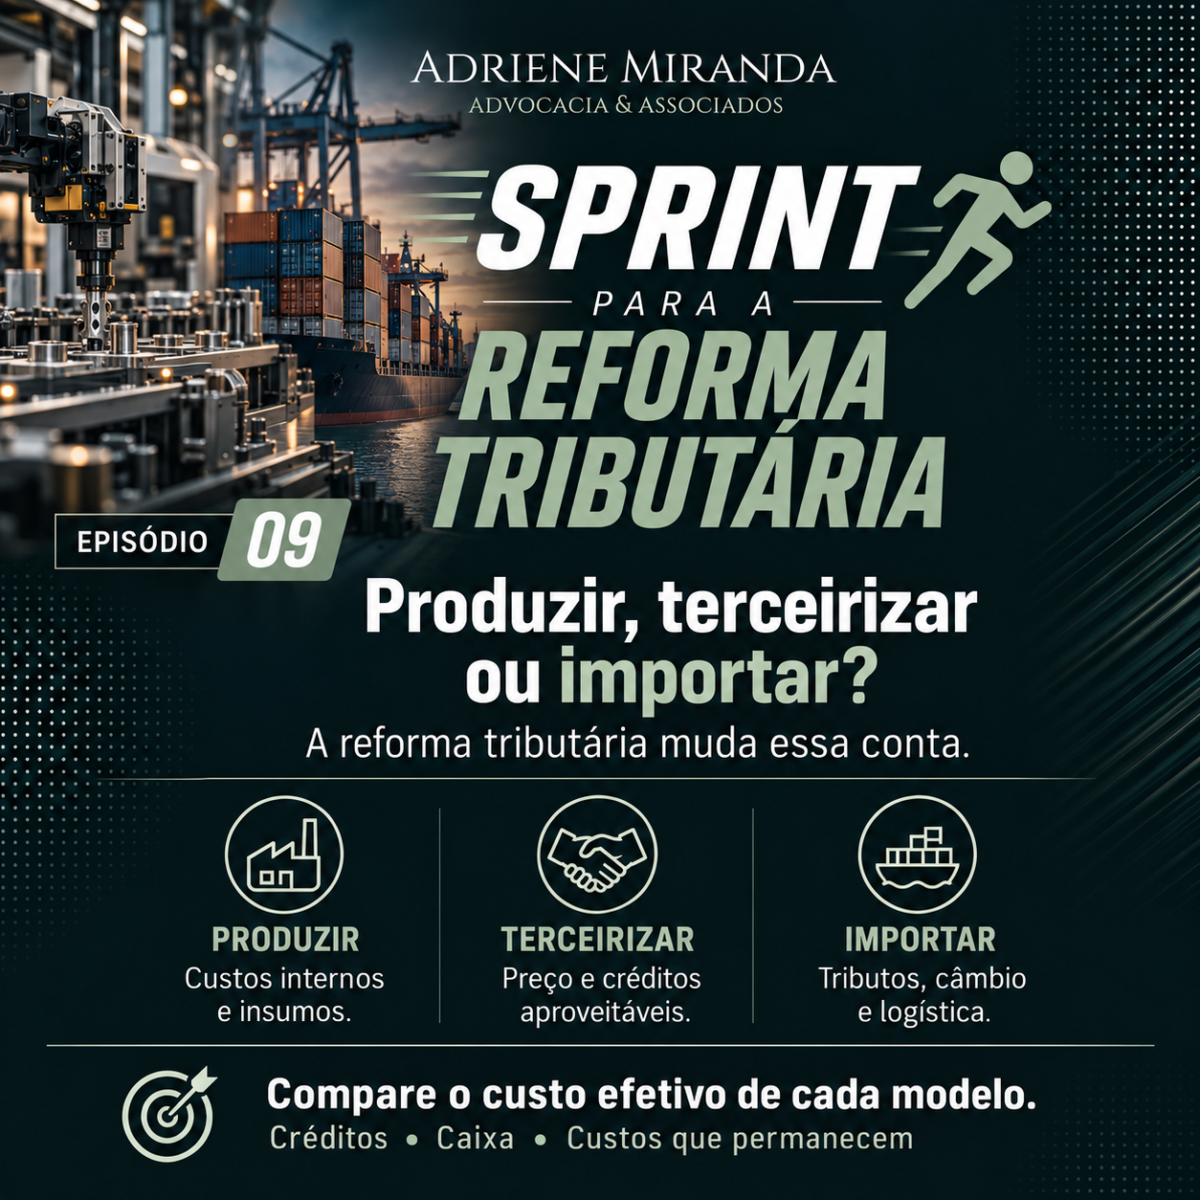
Produzir, terceirizar ou importar? A reforma tributária muda essa conta

Sprint para a Reforma Tributária | Episódio 09

Uma empresa pode pagar mais ao fornecedor e, ainda assim, ter um custo efetivo menor. Também pode obter créditos tributários e continuar com uma operação mais cara.

Essa diferença ajuda a entender por que a reforma tributária exige revisar decisões de produção e contratação. Modelos escolhidos sob a tributação atual precisam ser comparados novamente à medida que IBS e CBS entram em operação.

A questão para a gestão é concreta: a estrutura que faz sentido hoje continuará sendo a melhor durante a transição?

O que muda

A sistemática de créditos altera a comparação entre executar uma atividade internamente e contratar sua execução.

A remuneração dos empregados não sofre incidência de IBS e CBS e não gera créditos desses tributos sobre a folha. Já a aquisição de um serviço tributado pode gerar créditos para uma empresa no regime regular, observadas as condições legais.

Isso não significa que a operação interna seja desprovida de créditos. Compras de insumos, equipamentos e outros bens e serviços também podem permitir seu aproveitamento. A análise precisa separar cada componente do custo.

Na importação, IBS e CBS também entram na conta, com possibilidade de créditos no regime regular conforme as regras aplicáveis. Frete, câmbio, desembaraço, imposto de importação quando devido e prazo de abastecimento continuam relevantes.

Portanto, a reforma pode mudar a comparação. Não determina, por si só, qual modelo vence.

Qual o impacto para a empresa

O preço da proposta comercial é apenas o início da análise.

Para comparar os modelos, a empresa precisa identificar o desembolso total, os créditos efetivamente aproveitáveis, os custos adicionais e o momento em que cada efeito acontece.

Três pontos merecem atenção.

1. O crédito precisa ser aproveitável. Não basta encontrar um valor de tributo na proposta do fornecedor. A operação, a documentação e os demais requisitos legais precisam sustentar o crédito. O regime tributário das partes também importa.

2. Economia e caixa têm ritmos diferentes. Um crédito considerado na simulação pode não aliviar o caixa no momento do pagamento. O prazo de aproveitamento e a necessidade de capital de giro precisam aparecer na comparação.

3. Terceirizar não elimina automaticamente o custo interno. Se a empresa contrata um fornecedor, mas mantém equipe, instalações e despesas que sustentavam a atividade, parte desses custos permanece. Subtrair toda a estrutura interna da simulação pode produzir uma economia que não existe.

Esse terceiro ponto é decisivo. O cálculo deve distinguir os custos que realmente desaparecem dos que apenas mudam de alocação.

Na importação, o mesmo cuidado vale para estoques, prazo de entrega e exposição cambial. Um preço menor pode exigir mais capital de giro ou aumentar a dependência de um fornecedor.

O que precisa ser feito

A empresa pode começar por uma atividade relevante: manutenção, logística, tecnologia ou uma etapa da produção.

O primeiro passo é comparar alternativas com o mesmo escopo, volume, qualidade e nível de serviço. Uma proposta mais barata que entrega menos não oferece uma base adequada para a decisão.

Depois, a simulação deve reunir:

  • custo atual, incluindo os créditos já aproveitados;
  • custo da contratação ou importação e seus créditos aproveitáveis;
  • despesas internas que permaneceriam após a mudança;
  • investimento necessário para alterar o modelo;
  • efeito sobre caixa, estoque, prazo e continuidade operacional.

A comparação também precisa acompanhar a transição. A implantação dos novos tributos ocorre em etapas; um cenário projetado para o sistema plenamente implementado não deve ser tratado como resultado imediato.

Tributário, financeiro, compras e operações precisam trabalhar com as mesmas premissas. Uma redução de custo perde valor se comprometer qualidade, abastecimento ou controle sobre uma atividade estratégica.

A tarefa deste sprint

Escolha uma atividade com peso relevante no custo da empresa. Compare sua execução interna com a contratação externa e, quando fizer sentido, com a importação.

A pergunta a responder é: depois dos créditos aproveitáveis, dos custos que permanecem e dos efeitos sobre o caixa, qual modelo entrega o melhor resultado?

A reforma tributária torna essa revisão necessária. O ganho depende de uma conta bem feita.
Categorias
Direito Tributário

Exclusão das Retenções das Plataformas Digitais da base de cálculo do IRPJ, CSLL, PIS e COFINS

 O Simples Nacional designa regime de tributação diferenciado que concentra a arrecadação dos principais tributos incidentes sobre a atividade econômica, adotando, como base de cálculo, a receita bruta da pessoa jurídica.

A receita bruta, a teor da legislação (§ 1º do art. 3º da LC n. 123/2006) e do entendimento firmado pelo STF, inclusive em sede de repercussão geral (tema 69), corresponde ao produto da venda de bens e serviços que resulte no acréscimo patrimonial para o contribuinte.

Os valores pagos à plataforma digital pelos serviços de agenciamento e intermediação não se coadunam a esse conceito, pois não decorrem do exercício das atividades comerciais da tomadora e sequer ingressam no seu patrimônio, sendo previamente retidos pela prestadora de serviços.

No entanto, o Fisco persiste na inclusão dos referidos valores na base de cálculo dos tributos recolhidos pela tomadora no regime do Simples Nacional, desconsiderando as definições legais e jurisprudenciais acerca do termo receita bruta.

Diante desse cenário, recomenda-se que contribuintes que operem com plataformas digitais de intermediação avaliem o ajuizamento de ação judicial para discutir a inclusão dessas retenções na base de cálculo do IRPJ, CSLL, PIS e COFINS, com o objetivo de redução da carga tributária e, adicionalmente, a restituição ou compensação dos valores pagos indevidamente nos últimos cinco anos.

Destaca-se que o Poder Judiciário tem proferido decisoes favoráveis aos contribuinte, como a exarada pela 4ª Vara Cível Federal do Distrito Federal, que autorizou que um restaurante deixe de incluir, na base de cálculo do IRPJ, CSLL, PIS e COFINS, os valores retidos por plataformas digitais de intermediação, como iFood, 99Food, Rappi e similares (Mandado de Segurança nº 1131790-36.2025.4.01.3400).

Houve o reconhecimento de que essas retenções representam remuneração das plataformas, e não receita do restaurante, já que tais valores não ingressam no seu patrimônio. O entendimento reforça a tese de que somente valores efetivamente recebidos pelo contribuinte podem compor o conceito constitucional de faturamento.

Para restaurantes, bares e estabelecimentos do setor alimentício, a discussão pode gerar redução relevante da carga tributária, considerando que as comissões das plataformas giram entre 20% e 30% do valor da operação.

No entanto, necessário destacar, que o tema não está pacificado por meio de decisão com efeito vinculante, o que reforça a necessidade do ajuizamento de medida judicial ou administartiva para resguardar direitos até a definiçáo final.

Ressalta-se também que a tese tese não se limita ao setor alimentício. O mesmo raciocínio jurídico também pode ser aplicado a marketplaces de varejo (Mercado Livre, Amazon, Shopee, OLX, Magalu e similares), plataformas de serviços (Airbnb, Booking, Decolar e análogos), aplicativos de transporte/entrega (Uber, 99, Loggi, dentre outros), plataformas de educação, etc.. Em todos esses modelos, há intermediação de venda/serviço com retenção de comissões.

Categorias
Direito Tributário

STJ decide que a parcela referente ao juros SELIC na repetição de indébito é tributado pelo PIS/COFINS

Aa 2ª Turma do Superior Tribunal de Justiça decidiu que os juros da taxa Selic obtidos na repetição de indébito tributário, ou seja, na devolução do tributo pago indevidamente, integram a base de cálculo do PIS e da Cofins.

Foram julgados os RESp 2.092.417, 2.093.785 e 2.094.124. Nos três processos, os contribuintes haviam obtido decisões favoráveis no Tribunal Regional Federal da 4ª Região.

Acolheur-se o argumento de que os juros representados pela Selic têm natureza indenizatória, não constituindo acréscimo patrimonial. A Fazenda recorreu das decisões.

A turma acompanhou o entendimento do relator, ministro Mauro Campbell, que deu provimento ao recurso da Fazenda, levando em conta precedentes na 1ª e 2ª Turmas, para reformar os acórdãos recorridos. Foram citados os julgamentos de agravo no RESp 1.946.567, de dezembro de 2021, analisado pela 1ª Turma, e do agravo em embargos de declaração no REsp 1.949.800, de abril de 2022, julgado pela 2ª Turma.

Na decisão referente ao REsp 1.949.800, o relator, ministro Herman Benjamin, afirmou que, conforme o entendimento do STJ, não se deve confundir os conceitos de renda e receita. O conceito de renda compreende a riqueza nova, enquanto o conceito de receita é mais amplo, comportando quaisquer ressarcimentos e indenizações.

A base de cálculo para o Imposto de Renda é a renda, enquanto o PIS e a Cofins incidem sobre a receita. Por esse motivo, a taxa Selic sobre a repetição de indébito integraria a base das contribuições. Ademais, os juros moratórios são tributáveis pelo PIS e Cofins porque compõem a esfera de disponibilidade patrimonial do contribuinte, que, no caso dos depósitos judiciais e extrajudiciais de tributos previstos na Lei 9.703/1998, ocorre no momento da devolução ao depositante da quantia acrescida de juros.

Categorias
Direito Tributário

STF decide que não incide imposto de renda sobre pensão alimentícia. Quem pagou o imposto tem direito a restituição.

O Supremo Tribunal Federal, ao julgar a ADI 5422, entendeu que os valores recebidos a título de pensão alimentícia não são sujeitos ao imposto de renda.

Pelas regras atuais, o pai ou a mãe que recebe a pensão alimentícia em favor do filho deve somá-la à sua própria renda para que o imposto de renda incida sobre o valor total.

Prevaleceu o entendimento do relator, ministro Dias Toffoli, no sentido de que a pensão alimentícia não representa um acréscimo patrimonial, em virtude do que não configura fato gerador do imposto sobre a renda.

Segundo o ministro, a incidencia do imposto de renda sobre referidos valores consiste, ademais, em bitributação. Isso porque aquele que paga a pensão alimentícia, isto é, o alimentante, já recolhe o IR sobre a sua renda e usa essa renda já tributada para cumprir sua obrigação alimentar.

A divergencia foi inaugurada pelo Min. Gilmar Mendes, que foi acompanhado por Edson Fachin e Nunes Marques, para o qual não haveria uma dupla tributação, porque quem paga os alimentos pode deduzi-los da base de cálculo do IR.

Ainda, defendem que não haveria incompatibilidade entre a tributação das pensões alimentícias e o texto constitucional, tendo em vista o conceito de renda e o pressuposto de que o IR incide sobre as mais amplas e diversas origens.

O Ministro Gilmar Mendes acrescentou que o impacto do julgamento nos cofres públicos, que representaria uma perda de arrecadação de mais de R$1 bilhão em um ano para a União e propôs alternativa conciliatória na qual a tabela progressiva seja aplicada isoladamente ao valor de pensão alimentícia recebida por cada alimentante, portanto, sem ser somada à renda do pai ou da mãe que recebe a pensão em benefício dos filhos.

Assim, por 8 votos contra 3, o Tribunal julgou procedente o pedido formulado, de modo a dar ao art. 3º, § 1º, da Lei nº 7.713/88, ao arts. 4º e 46 do Anexo do Decreto nº 9.580/18 e aos arts. 3º, caput e § 1º; e 4º do Decreto-lei nº 1.301/73 interpretação conforme à Constituição Federal para se afastar a incidência do imposto de renda sobre valores decorrentes do direito de família percebidos pelos alimentados a título de alimentos ou de pensões alimentícias.

Alertamos que as pessoas que agaram imposto de renda em relaçao aos valores recebido de pensão alimentícia, nos ultimos 5 anos, têm direito à restituição da quantia pela Receita Federal do Brasil.

caso seja o caso, oreintamos entrar em contato para orientações.