Categorias
Direito Tributário

Por voto de qualidade, Carf impede exclusão de benefícios de ICMS da base do IRPJ/CSLL

A 2ª Turma da 4ª Câmara da 1ª Seção do Carf decidiu, por voto de qualidade, impedir a exclusão de benefícios de ICMS das bases de cálculo do IRPJ e da CSLL. O colegiado entendeu que isenções e reduções da base do tributo estadual não podem ser consideradas subvenções para investimento quando concedidas de forma genérica, sem resultar em fatos econômicos passíveis de registro no lucro real da empresa.

O processo 17095.722154/2024-22 envolve a Cibrafertil, produtora e distribuidora de fertilizantes e insumos agrícolas, que excluiu, entre 2020 e 2022, benefícios de ICMS concedidos pelos Estados da Bahia, Goiás, Mato Grosso, Mato Grosso do Sul e Rio Grande do Sul das bases de cálculo do IRPJ e da CSLL. O fisco invalidou as exclusões por ausência de demonstração de que os benefícios tivessem sido concedidos como estímulo à implantação ou expansão de empreendimentos, por ausência de acréscimo patrimonial, por ausência de registro contábil adequado e por exclusão em duplicidade.

A discussão deriva da tese fixada pela 1ª Seção do Superior Tribunal de Justiça no Tema Repetitivo 1182, segundo a qual não é possível excluir benefícios de ICMS da base do IRPJ e da CSLL, exceto quando atendidos os requisitos do art. 30 da Lei nº 12.973/2014, que condicionava a dedução das subvenções ao registro dos valores em conta de reserva de lucros.

Prevaleceu, no Carf, o entendimento de que os benefícios analisados não poderiam ser caracterizados como subvenção para investimento, por terem sido concedidos de forma genérica a todo o setor, com o objetivo de reduzir o preço final das mercadorias, e não de forma condicionada ao contribuinte específico. A corrente vencedora também considerou relevante o fato de o contribuinte ter deduzido valores de ICMS que, na prática, não chegou a recolher. Votaram nesse sentido os conselheiros Alexandre Iabrudi Catunda, Rafael Zedral e Sandro de Vargas Serpa, presidente da turma.

Ficaram vencidos o relator, conselheiro Ricardo Piza Di Giovanni, e os conselheiros Mauritânia Elvira de Sousa e Marília de Matos Saraiva, para quem as isenções e reduções de base de ICMS usufruídas pela empresa configuram subvenções para investimento, com o cumprimento, pela Cibrafertil, dos requisitos legais exigidos para a dedução dos valores.
Categorias
Direito Tributário

STF julgará, com repercussão geral, crédito de ICMS sobre materiais intermediários

O Supremo Tribunal Federal reconheceu repercussão geral no RE 1.424.015, Tema 1465, para definir se materiais intermediários essenciais ao processo produtivo geram direito a crédito de ICMS, ainda que não sejam incorporados fisicamente ao produto final. A controvérsia envolve a interpretação do princípio constitucional da não cumulatividade e da Lei Complementar nº 87/1996.

Os contribuintes sustentam que itens como telas, feltros, facas, lâminas, correias e insumos utilizados no tratamento de efluentes são indispensáveis à produção e, por isso, devem permitir o creditamento do imposto. Já os estados defendem a aplicação da teoria do crédito físico, segundo a qual apenas bens incorporados ao produto final ou consumidos de forma imediata e integral autorizariam a apropriação de créditos.

Ao reconhecer a repercussão geral, o relator, ministro Nunes Marques, destacou que o STF ainda não possui entendimento consolidado sobre o tema e que há decisões divergentes na Corte. Segundo ele, a uniformização pelo Plenário é necessária diante do potencial de multiplicação de litígios e de decisões conflitantes em todo o país.

A discussão não se confunde com o Tema 633, relativo a bens de uso e consumo destinados à exportação. No Tema 1465, o STF deverá definir se o crédito de ICMS sobre materiais intermediários depende da integração física ao produto final ou se basta a demonstração de sua essencialidade e relevância no processo produtivo.

Categorias
Direito Tributário

STJ fixa tese de que o IPI não recuperável incidente na aquisição de mercadorias para revenda não integra a base de cálculo dos créditos de PIS e Cofins no regime não cumulativo

A 1ª Seção do Superior Tribunal de Justiça (STJ), ao julgar o REsp 2.198.235/CE, sob o rito dos recursos repetitivos (Tema 1.373), firmou a tese de que o IPI não recuperável incidente na aquisição de mercadorias para revenda não integra a base de cálculo dos créditos de PIS e Cofins no regime não cumulativo. Prevaleceu o voto da relatora, ministra Maria Thereza de Assis Moura, no sentido de que o imposto não pode compor a base creditável das contribuições, afastando a interpretação que equiparava o tributo ao custo de aquisição para fins de apuração dos créditos. A decisão uniformiza a jurisprudência da Corte em tema relevante para contribuintes sujeitos ao regime não cumulativo dessas contribuições.

Durante o julgamento, entretanto, foi estabelecida modulação temporal dos efeitos do entendimento, de modo a restringir sua aplicação às operações realizadas a partir de 20 de dezembro de 2022, data de publicação da Instrução Normativa RFB nº 2.121/2022, que consolidou a interpretação da Receita Federal sobre a exclusão do IPI não recuperável da base de cálculo dos créditos. A solução buscou evitar a cobrança retroativa de valores relativos a períodos em que a própria administração tributária admitia interpretação diversa.

Na prática, o precedente tem impacto direto na apuração das contribuições por empresas que adquirem mercadorias para revenda, exigindo atenção quanto à composição da base de créditos a partir da referida data, especialmente diante do movimento normativo recente que também afetou outros tributos incidentes na cadeia de custos, como o ICMS, excluído da base de créditos pela Lei nº 14.592/2023.

Categorias
Direito Tributário Notícias

STF pauta julgamentos tributários de alto impacto fiscal para fevereiro

O Supremo Tribunal Federal incluiu em sua pauta de 25 de fevereiro julgamentos tributários de significativa repercussão econômica. As decisões são aguardadas com atenção pelo setor privado, em razão dos possíveis efeitos retroativos e reflexos sobre operações e planejamentos fiscais.

Entre os principais processos pautados destacam-se:

  • Tema 118 da repercussão geral (RE 592.616): análise sobre a inclusão do ISS na base de cálculo do PIS e da Cofins. O julgamento está empatado — com votos dos ministros Celso de Mello (relator aposentado) e André Mendonça pela exclusão do tributo, e dos ministros Dias Toffoli e Gilmar Mendes pela inclusão, desfavorável aos contribuintes. O impacto fiscal estimado desse caso é de R$ 35,4 bilhões, dependendo da eventual modulação de efeitos que venha a ser definida.
  • Tema 843 (RE 835.818): discussão sobre a inclusão dos créditos presumidos de ICMS na base de cálculo do PIS e da Cofins. O julgamento, suspenso desde abril de 2021 após pedido de destaque do ministro Gilmar Mendes, será reiniciado, mas manterá os votos já proferidos pelos ministros aposentados Marco Aurélio, Rosa Weber, Ricardo Lewandowski e Luís Roberto Barroso, todos favoráveis à exclusão dos créditos presumidos da base das contribuições. O risco fiscal estimado para a União neste processo é de R$ 16,5 bilhões.

A definição desses temas orientará o tratamento tributário de importantes receitas e créditos empresariais, podendo ensejar necessidade de revisões procedimentais, ajustes contábeis e atualização de estratégias de compliance fiscal conforme o resultado final e eventual modulação dos efeitos.

Categorias
Direito Tributário

STJ devolve ao Tribunal de origem caso sobre exclusão de incentivo fiscal da base de cálculo do IRPJ e da CSLL

A 1ª Seção do Superior Tribunal de Justiça (STJ), ao julgar os Embargos de Divergência no REsp nº 1.222.547/RS, determinou, por unanimidade, o retorno do processo ao Tribunal Regional Federal de origem para que seja analisado, de forma específica e detalhada, se a empresa atendeu a todos os requisitos legais exigidos para a exclusão dos incentivos fiscais de ICMS da base de cálculo do Imposto de Renda da Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL). Essa orientação decorre do entendimento consolidado no Tema 1.182, julgado sob o rito dos repetitivos em abril de 2023, segundo o qual só é possível excluir benefícios fiscais do ICMS das bases tributáveis federais caso sejam observadas as normas previstas no artigo 10 da Lei Complementar nº 160/2017 e no artigo 30 da Lei nº 12.973/2014.

Com a decisão, o STJ não afastou, de imediato, a possibilidade de exclusão dos benefícios, mas definiu que cabe exclusivamente à instância inferior examinar, à luz das provas do caso concreto, se o contribuinte cumpriu integralmente as condições estabelecidas pela legislação. 

A decisão merece atenção de empresas e advogados, pois na prática condiciona o êxito das ações à comprovação prévia e documental da constituição da reserva de incentivos, mesmo em mandados de segurança de caráter preventivo. Essa exigência antecipa, na via judicial, o exame que ordinariamente seria feito pela Receita Federal em sede administrativa.

Categorias
Direito Tributário

STF define anterioridade de 90 dias para Difal de ICMS e protege contribuintes que ajuizaram ação até novembro de 2023

O Supremo Tribunal Federal (STF), ao julgar o RE 1.426.271 (Tema 1.266), consolidou por maioria (9×2) que a cobrança do diferencial de alíquota (Difal) de ICMS em operações interestaduais destinadas a consumidores finais não contribuintes deve observar a anterioridade nonagesimal (90 dias), com início de exigibilidade em abril de 2022.

A decisão modulou os efeitos para proteger os contribuintes que, tendo deixado de recolher o Difal em 2022, ajuizaram ação até novembro de 2023, data do julgamento das ADIs 7066, 7070 e 7778.

Segundo o STF, a Lei Complementar nº 190/2022 não criou novo tributo, mas apenas regulamentou a repartição das receitas entre os entes federativos, afastando a necessidade de anterioridade anual.

A corrente majoritária, liderada pelo relator ministro Alexandre de Moraes, reconheceu que a lei apenas ajustou a técnica de arrecadação, sem alterar hipótese de incidência ou base de cálculo, enquanto a divergência defendia a aplicação da anterioridade anual. A decisão orienta estados e contribuintes quanto à cobrança do Difal, consolidando a segurança jurídica sobre o tema.

Categorias
Uncategorized

STF veda cobrança retroativa de ICMS sobre transferências entre estabelecimentos de mesmo grupo

O Supremo Tribunal Federal, ao julgar os embargos de declaração opostos no bojo do RE nº 1.490.708, decidiu, por 8 votos a 3, que a modulação dos efeitos fixada na ADC nº 49 não autoriza a cobrança retroativa de ICMS sobre transferências de mercadorias entre estabelecimentos de empresas do mesmo grupo econômico.

Na ADC nº 49, o STF declarou a inconstitucionalidade do dispositivo da Lei Kandir (LC nº 87/1996) que previa a incidência do ICMS nessas operações, modulando os efeitos da decisão a partir de 2024, ressalvadas as situações em que houvesse processos administrativos ou judiciais pendentes até 29/04/2021.

Apesar disso, alguns Estados, como São Paulo, passaram a exigir o imposto referente a fatos geradores ocorridos antes de 2024. A Corte, contudo, acolheu os embargos da contribuinte Agriconnection e firmou entendimento de que tal cobrança viola a própria modulação definida na ADC nº 49.

Dessa maneira, para a maioria dos ministros, permitir a tributação retroativa implicaria contrariar a finalidade da modulação, que foi justamente preservar operações passadas e estruturas negociais adotadas pelos contribuintes, assegurando estabilidade e segurança jurídica.

Categorias
Direito Tributário Notícias

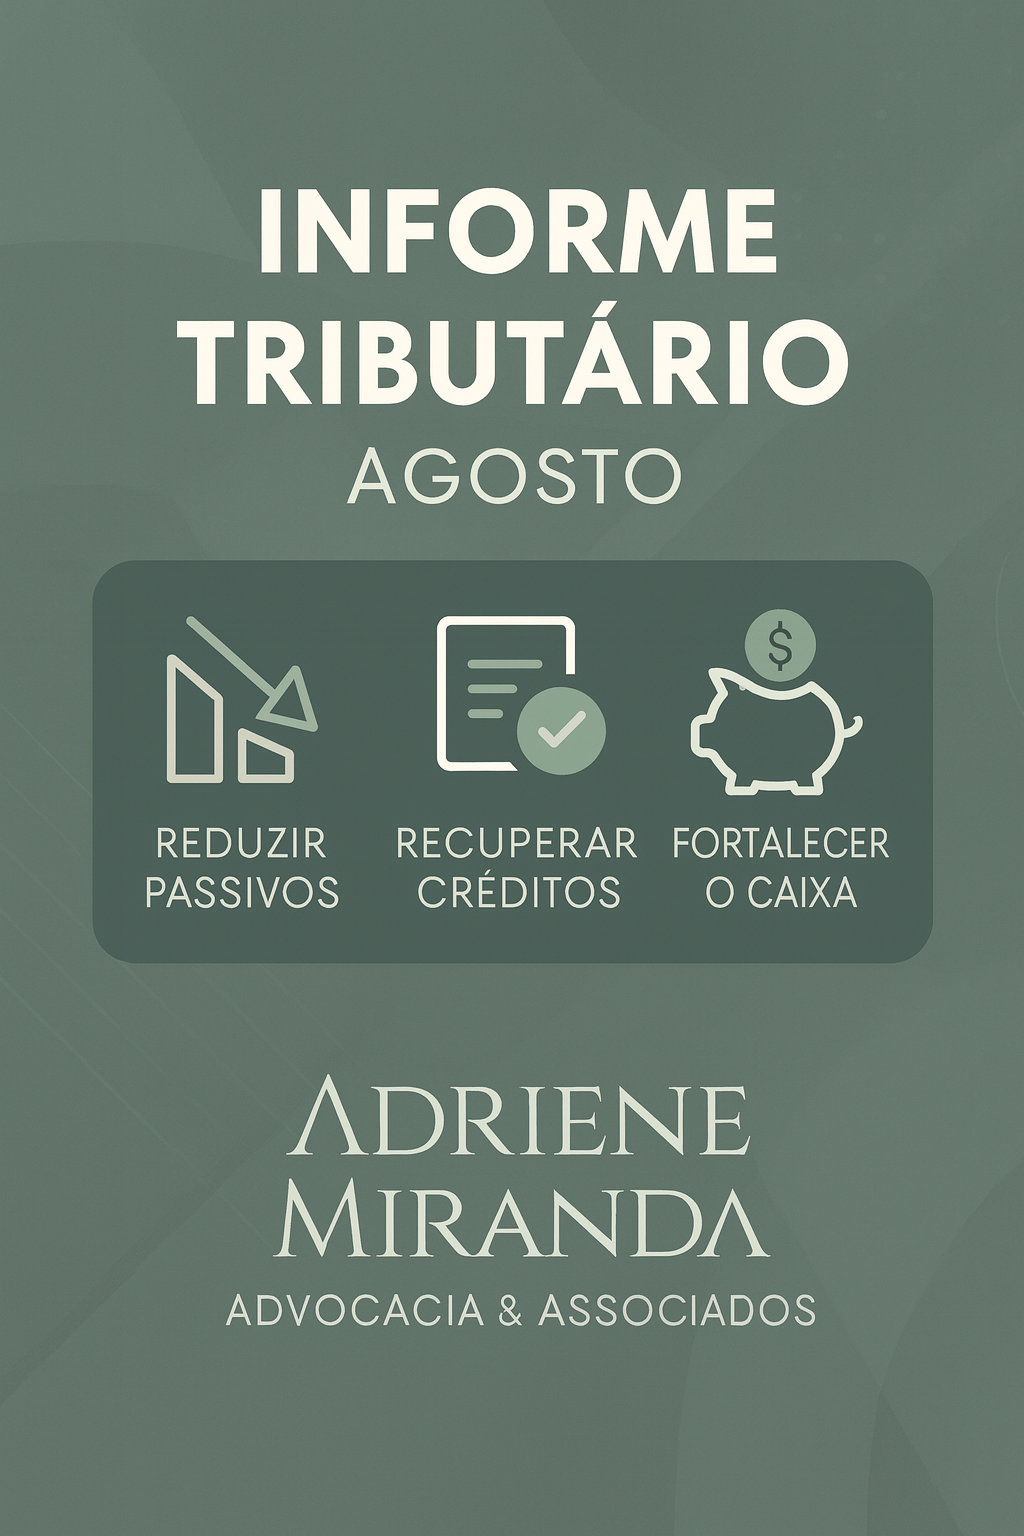
Informe Tributário – Oportunidades estratégicas

Novo Informe Tributário disponível!
Trazemos para você oportunidades estratégicas que podem transformar o seu negócio:

✅ Reduzir passivos fiscais – pedido de estinção de débito por vicio de constituição ou validade, revisão da CAPAG e identificação e formalização da opção da transação mais vantajosa.
✅ Recuperar créditos relevantes – ICMS sobre insumos, IPI em produtos imunes, PIS/COFINS sobre crédito presumido de ICMS, entre outros.
✅ Fortalecer o caixa da sua empresa – medidas imediatas para melhorar o fluxo financeiro e reduzir impactos da SELIC.

💡 Cada uma dessas oportunidades foi detalhada no nosso informe de agosto, com orientações práticas e benefícios claros para empresas de diversos setores.

📥 Baixe agora e descubra como aplicar essas soluções no seu negócio.

Categorias
Direito Tributário

STJ reconhece exclusão do ICMS-DIFAL da base do PIS e da COFINS e harmoniza jurisprudência entre turmas

A 2ª Turma do Superior Tribunal de Justiça proferiu decisão unânime no REsp 2.133.516/PR, reconhecendo que o ICMS relativo ao diferencial de alíquota (DIFAL) deve ser excluído da base de cálculo do PIS e da COFINS. A decisão resolve a divergência anteriormente existente entre as suas turmas de direito público e reforça o entendimento de que o critério jurídico da não-cumulatividade não justifica a incidência das contribuições sobre valores que não constituem acréscimo patrimonial.

A Turma também decidiu modular os efeitos da decisão por analogia ao precedente do STF, limitando a repetição do indébito aos valores recolhidos a partir de 15 de março de 2017 — ressalvadas as ações judiciais e pedidos administrativos protocolados até essa data. Embora o Supremo ainda não tenha analisado o mérito específico da incidência do PIS/COFINS sobre o ICMS-DIFAL, a Procuradoria-Geral da Fazenda Nacional já se reposicionou oficialmente sobre o tema, por meio do Parecer SEI nº 71/2025/MF, reconhecendo a equivalência jurídica entre ICMS e DIFAL. A matéria aguarda apreciação sob o rito dos recursos repetitivos (REsp 2.174.178, REsp 2.174.697, REsp 2.191.532 e REsp 2.181.166), momento que será decisivo para conferir segurança jurídica definitiva às empresas, especialmente no comércio interestadual com consumidor final, como no e-commerce.

Categorias
Direito Tributário

STJ reafirma exclusão de crédito presumido de ICMS da base do IRPJ e da CSLL, mesmo após a Lei nº 14.789/2023

No julgamento do REsp 2.202.266/RS, o STJ reafirmou a tese firmada no EREsp 1.517.492/PR: os créditos presumidos de ICMS não integram a base de cálculo do IRPJ e da CSLL, por não representarem acréscimo patrimonial e por sua tributação federal comprometer a autonomia dos Estados.

O destaque do novo julgado reside no afastamento da tentativa de limitação temporal da exclusão, que vinha sendo imposta por alguns tribunais em razão da revogação do art. 30 da Lei 12.973/2014 pela recente Lei 14.789/2023. O Ministro Gurgel de Faria afastou de forma expressa essa restrição, reconhecendo que a vedação à tributação federal sobre o crédito presumido possui natureza constitucional, e não está sujeita a alterações legislativas infraconstitucionais.

O julgamento refuta a tese da Fazenda Nacional de que a nova lei teria reconfigurado os incentivos estaduais como subvenções para investimento, exigindo a observância de critérios formais e habilitação junto à Receita Federal. O STJ, no entanto, reafirma que a essência da controvérsia não reside na classificação contábil dos valores, mas no respeito à autonomia política e fiscal dos Estados, pilar do modelo federativo brasileiro (CF/88, art. 150, VI, “a”).

Amparado em precedentes como o REsp 1.222.547/RS e o AgInt nos EREsp 1.462.237/SC, a Corte reiterou que a tentativa de sujeitar os créditos presumidos à tributação federal equivale a esvaziar políticas públicas legítimas dos Estados, convertendo renúncias fiscais locais em receita da União — o que configura violação direta ao pacto federativo.

Embora a decisão não tenha sido proferida sob o rito dos recursos repetitivos, seu conteúdo sinaliza a orientação que deve vir a ser seguida pelo STJ sobre o tema. Ademais, o reconhecimento da irrelevância dos §§ 4º e 5º do antigo art. 30 da Lei 12.973/14 e da atual sistemática da nova Lei n. 14.789/2023 reforça que a exclusão dos créditos presumidos da base de cálculo do IRPJ e da CSLL decorre de vedação constitucional, razão pela qual não se submete a condicionantes impostas por norma infraconstitucional.