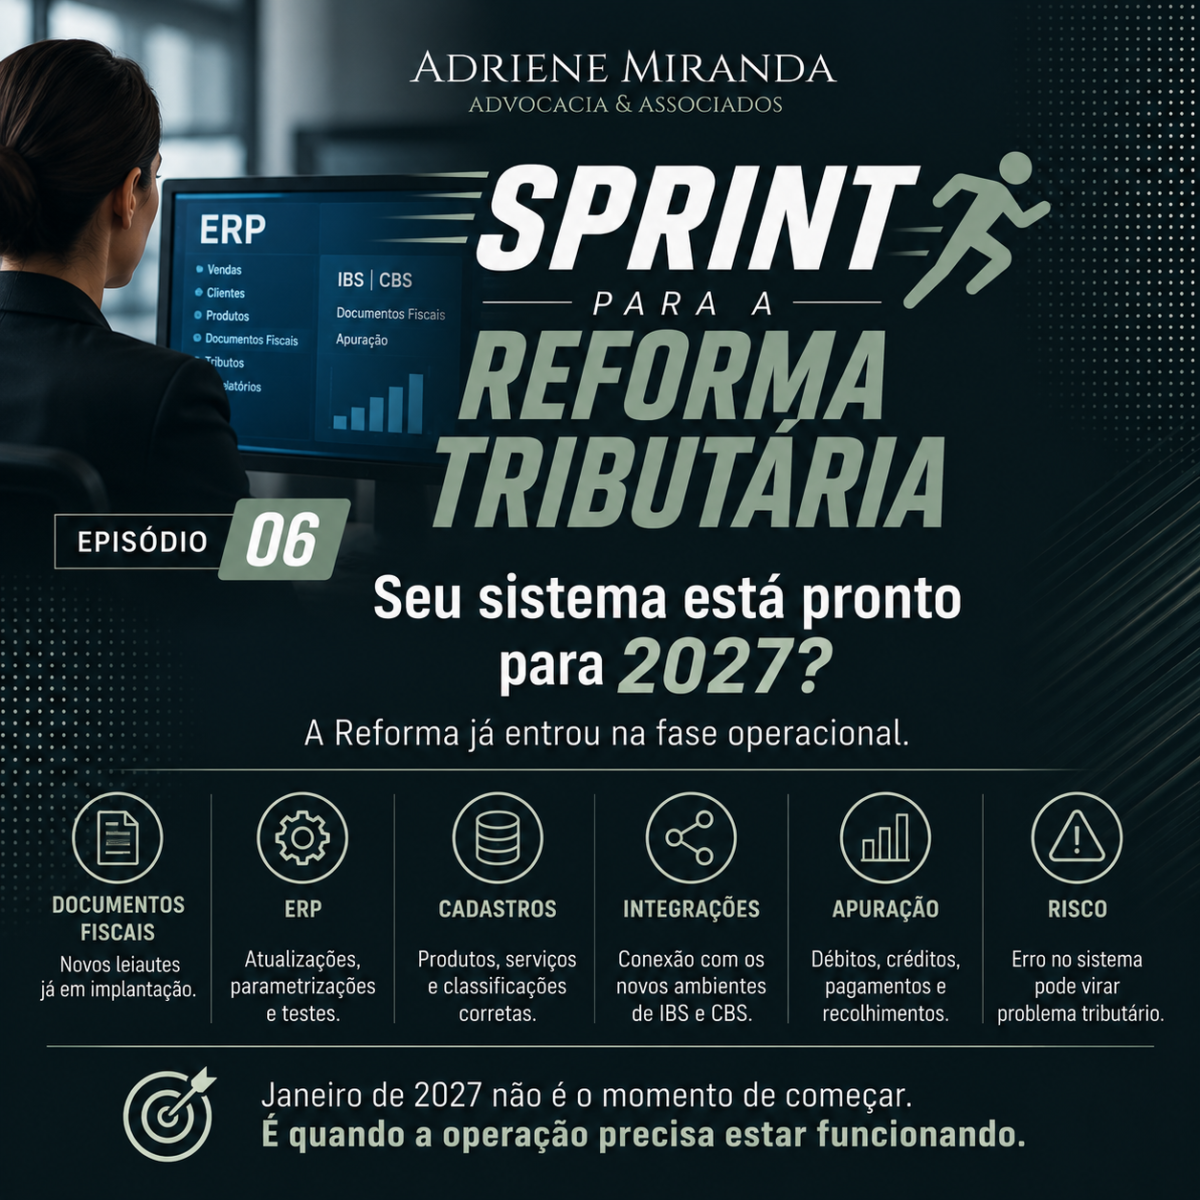
Seu sistema está pronto para 2027?
Se a sua empresa pretende deixar para janeiro a adaptação dos sistemas à Reforma Tributária, o problema é que, em janeiro, a operação já terá que estar funcionando.
A Reforma entrou definitivamente na fase operacional.
Os novos leiautes dos documentos fiscais já estão sendo implementados e, agora, a Receita Federal acaba de divulgar nova documentação técnica das APIs de apuração da CBS.
A partir de outubro, começam a ser disponibilizadas APIs para consulta de débitos e créditos. Em novembro, entram consultas de pagamentos e recolhimentos e, até o final do mês, serviços para emissão de DARF.
Isso muda bastante a perspectiva da empresa.
A Reforma Tributária não é mais apenas uma questão do departamento tributário ou da contabilidade.
Ela chegou ao ERP, ao faturamento, ao cadastro de produtos e serviços e às integrações dos sistemas da empresa.
E aqui está o risco: uma parametrização errada pode significar documento fiscal incorreto, apuração inadequada do IBS e da CBS e problemas na apropriação de créditos.
Por isso, a pergunta agora não é mais se o sistema terá que ser adaptado.
A pergunta é: essa adaptação já está sendo testada?
A empresa precisa verificar agora se o fornecedor do ERP já disponibilizou as atualizações necessárias, revisar seus cadastros, validar as regras tributárias aplicáveis às operações e testar a emissão dos novos documentos fiscais.
Porque janeiro de 2027 não é a data para começar a adaptação.
É a data em que ela precisa estar funcionando.
E um último alerta para as empresas do Simples Nacional: setembro tem uma decisão importante sobre a forma de recolhimento do IBS e da CBS em 2027. Nós já tratamos desse assunto aqui no Sprint. Se a sua empresa ainda não fez essa análise, vale voltar ao episódio anterior.
Sprint para a Reforma Tributária.
O que mudou. Qual o impacto para a empresa. O que precisa ser feito.