Categorias
Direito Tributário

CARF cancela multa isolada por não homologação de compensação tributária com base em decisão do STF

A 1ª Turma da 4ª Câmara da 3ª Seção do CARF anulou, por unanimidade, multa isolada aplicada à Amaggi Exportação e Importação Ltda., decorrente da não homologação de compensações tributárias. O relator Laércio Cruz Uliana Junior acolheu embargos de declaração para corrigir erro material no acórdão e, fundamentado no julgamento do Tema 736 pelo Supremo Tribunal Federal (STF), propôs o cancelamento integral da penalidade, que havia sido objeto de redução proporcional anteriormente.

O Tema 736 do STF, com repercussão geral reconhecida, declarou inconstitucional a aplicação da multa de 50% prevista no § 17 do art. 74 da Lei nº 9.430/1996 nos casos em que o pedido de compensação não é homologado pela autoridade fiscal, por entender que tal conduta não configura ilícito tributário. A decisão reforça os princípios da proporcionalidade, razoabilidade e devido processo legal, trazendo impacto prático para empresas do comércio exterior ao mitigar riscos de autuações indevidas e consolidar maior segurança jurídica nos processos de compensação administrativa.
Categorias
Direito Tributário

Receita Federal desobriga retificação para compensação de crédito previdenciário oriundo de decisão judicial

A Receita Federal publicou a Instrução Normativa RFB nº 2.272/2025, que altera o art. 64 da IN RFB nº 2.055/2021 para dispensar a obrigatoriedade de retificação da declaração quando a compensação de contribuições previdenciárias decorrer de decisão judicial transitada em julgado. 

A medida busca simplificar o aproveitamento de créditos tributários por contribuintes que obtiveram êxito judicial, eliminando um dos entraves burocráticos historicamente enfrentados — a exigência de correção das declarações no Sefip e no E-Social, mesmo após a consolidação do direito creditório.

Embora permaneça a obrigação de comprovação da origem e legitimidade dos créditos, a dispensa da retificação representa avanço relevante ao conferir maior celeridade e eficiência à utilização de valores reconhecidos judicialmente. Especialistas apontam que a norma não apenas contribui para a redução do contencioso, mas também confere segurança jurídica ao tratamento administrativo de decisões transitadas em julgado, com possível aplicação retroativa a processos em curso, nos termos do art. 106 do Código Tributário Nacional. A Receita, por sua vez, preserva integralmente seu poder fiscalizatório, mantendo a possibilidade de verificar a correção e adequação das compensações realizadas, mesmo sob o novo regime.

Categorias
Direito Tributário Notícias

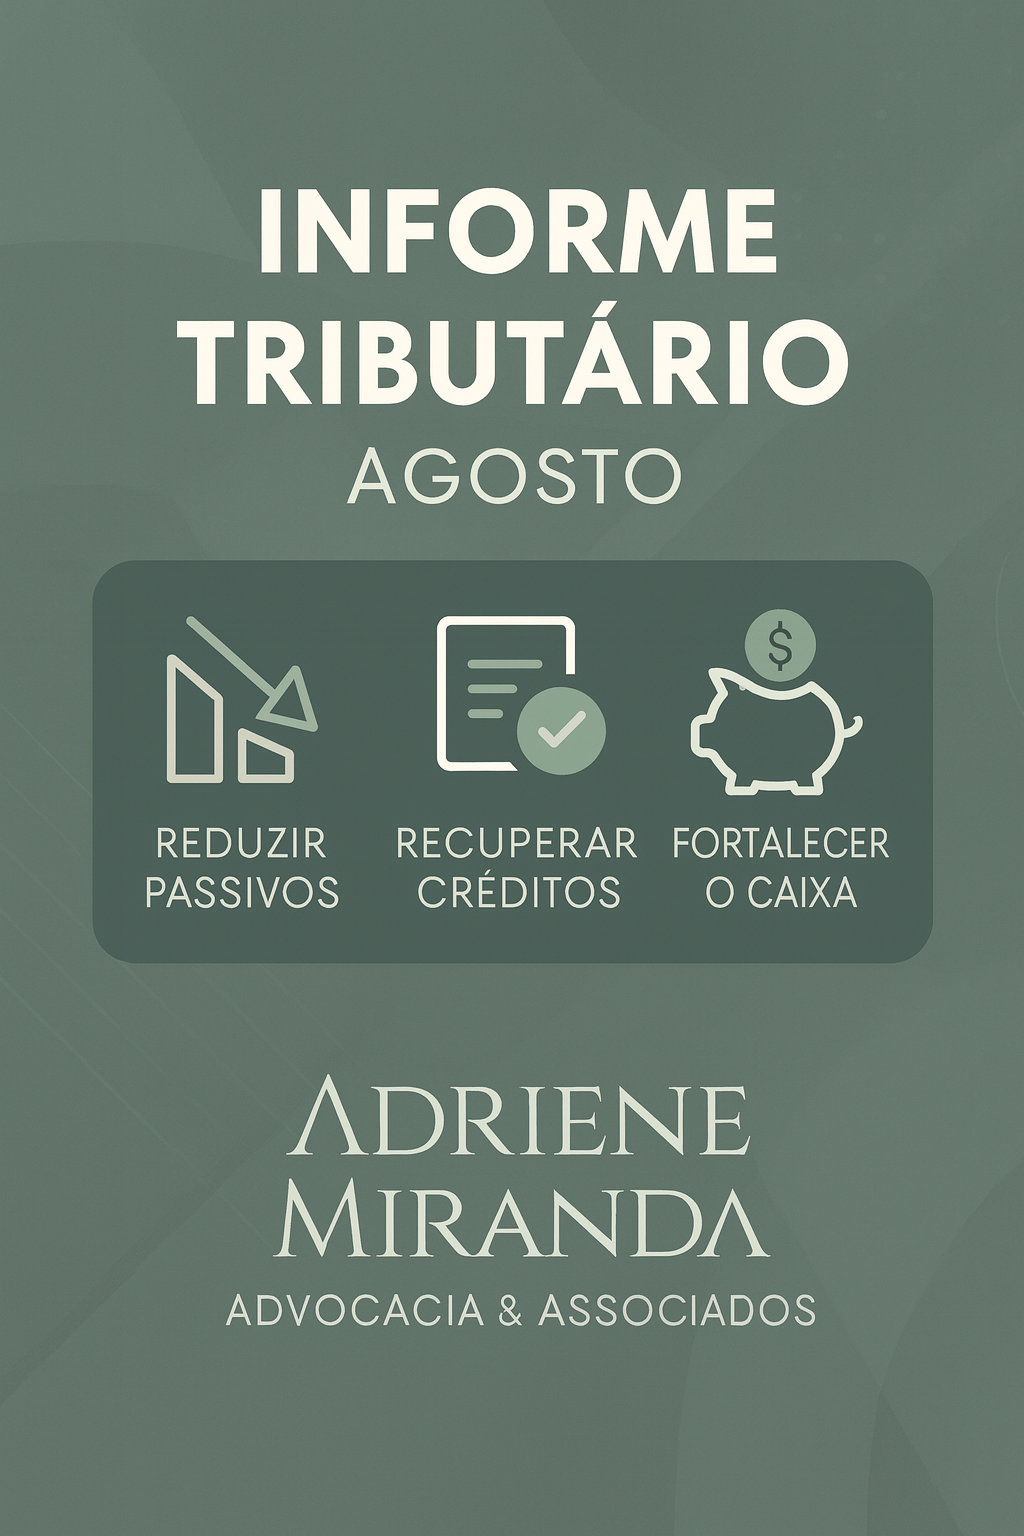
Informe Tributário – Oportunidades estratégicas

Novo Informe Tributário disponível!
Trazemos para você oportunidades estratégicas que podem transformar o seu negócio:

✅ Reduzir passivos fiscais – pedido de estinção de débito por vicio de constituição ou validade, revisão da CAPAG e identificação e formalização da opção da transação mais vantajosa.
✅ Recuperar créditos relevantes – ICMS sobre insumos, IPI em produtos imunes, PIS/COFINS sobre crédito presumido de ICMS, entre outros.
✅ Fortalecer o caixa da sua empresa – medidas imediatas para melhorar o fluxo financeiro e reduzir impactos da SELIC.

💡 Cada uma dessas oportunidades foi detalhada no nosso informe de agosto, com orientações práticas e benefícios claros para empresas de diversos setores.

📥 Baixe agora e descubra como aplicar essas soluções no seu negócio.

Categorias
Direito Tributário

STF confirma constitucionalidade da Cide sobre remessas ao exterior com base de incidência ampla

O Supremo Tribunal Federal concluiu, em julgamento físico do RE 928.943 (Tema 914), que é constitucional a incidência da Contribuição de Intervenção no Domínio Econômico (Cide) sobre remessas ao exterior relativas não apenas a contratos com transferência de tecnologia, mas também a serviços técnicos e de assistência administrativa prestados por empresas estrangeiras.

A decisão foi tomada por seis votos a cinco e confirma a validade da Lei 10.168/2000, alterada pelas Leis 10.332/2001 e 11.452/2007, cuja arrecadação é integralmente destinada à área de ciência e tecnologia.

A corrente vencedora, liderada pelo ministro Flávio Dino, entendeu que a incidência ampla não afronta a Constituição e que a referibilidade da contribuição deve ser verificada na destinação dos recursos, não na definição do fato gerador. Foram acompanhados por Cristiano Zanin, Alexandre de Moraes, Gilmar Mendes, Edson Fachin e Luís Roberto Barroso. O relator, Luiz Fux, e outros quatro ministros defenderam restringir a cobrança a casos com efetiva exploração de tecnologia, excluindo direitos autorais, softwares sem transferência tecnológica e serviços sem vínculo tecnológico direto. No caso concreto, o STF manteve a cobrança da Cide sobre valores remetidos pela Scania Latin America Ltda. à matriz na Suécia, relativos a contrato de cost sharing para pesquisa e desenvolvimento, por envolver tanto transferência de tecnologia quanto serviços técnicos.

Categorias
Direito Tributário

Decreto nº 12.551/2025 regulamenta a Lei de Reciprocidade Econômica e institui contramedidas comerciais

Foi publicado em 15 de julho de 2025 o Decreto nº 12.551, que regulamenta a Lei nº 15.122/2025 — a chamada Lei de Reciprocidade Econômica — estabelecendo instrumentos jurídicos para que o Brasil adote contramedidas comerciais, de investimento e de propriedade intelectual contra países ou blocos econômicos que pratiquem atos unilaterais que prejudiquem a competitividade brasileira. Em resposta ao aumento das medidas tarifárias dos Estados Unidos contra exportações nacionais, o Decreto cria o Comitê Interministerial de Negociação e Contramedidas Econômicas e Comerciais, responsável por deliberar sobre contramedidas provisórias, de aplicação rápida, e conduzir negociações diplomáticas, além de disciplinar o processo das contramedidas ordinárias, submetidas à Secretaria-Executiva da CAMEX, com consulta pública e decisão final do GECEX e do Conselho de Estratégia Comercial (CEC).

O Decreto prevê, ainda, a possibilidade de suspensão de obrigações relativas a direitos de propriedade intelectual, conforme previsto no Acordo TRIPS, como medida proporcional a ações adversas no comércio internacional. Complementarmente, institui mecanismos de monitoramento contínuo dos efeitos das contramedidas adotadas, evidenciando o caráter técnico e estratégico da política comercial brasileira em cenário de crescente judicialização e tensões internacionais. Essa regulamentação representa avanço relevante para a proteção dos interesses econômicos do Brasil, exigindo atenção das empresas exportadoras e stakeholders envolvidos com comércio exterior e investimentos estrangeiros.

Categorias
Direito Tributário

MP “Brasil Soberano” altera regimes de drawback e Reintegra e prevê diferimento de tributos federais

O governo federal assinou a Medida Provisória intitulada “Brasil Soberano”, voltada à mitigação dos impactos do aumento tarifário imposto pelos Estados Unidos a produtos brasileiros, trazendo alterações relevantes nos regimes de drawback e Reintegra, além da prorrogação de prazos para pagamento de tributos federais.

Entre as principais medidas está a ampliação do prazo para exportação de mercadorias importadas sob o regime de drawback, concedendo um ano adicional às empresas para o cumprimento da obrigação de exportar insumos previamente internalizados, o que atende especialmente setores prejudicados por restrições contratuais decorrentes das novas tarifas americanas.

No âmbito do Reintegra, o governo propôs a elevação do percentual de crédito fiscal sobre o valor exportado: pequenas empresas já contempladas poderão chegar a 6% e demais setores afetados terão até 3,1%, com limite global de R$ 5 bilhões entre 2025 e 2026.

Adicionalmente, a MP prevê o diferimento do pagamento de tributos federais a vencer entre setembro e outubro de 2025, medida que será detalhada por ato posterior e limitada a determinados setores. 

Outras ações do pacote incluem políticas de compras públicas para produtos impactados, melhorias nos instrumentos de apoio à exportação e uma nova linha de crédito de R$ 30 bilhões, atrelada à preservação de empregos. Empresas que atuam no comércio exterior e cadeia exportadora devem atentar para as adaptações operacionais e estratégicas exigidas pelas novas regras e oportunidades regulatórias

Categorias
Direito Processual Direito Tributário

STJ rejeita ações rescisórias da Fazenda sobre incidência de IPI na revenda de importados

O Superior Tribunal de Justiça, por meio de decisão monocrática do Ministro Francisco Falcão, manteve a estabilidade jurisprudencial ao rejeitar a ações rescisórias ajuizadas pela Fazenda Nacional contra acórdãos que afastaram a incidência do Imposto sobre Produtos Industrializados – IPI na revenda de mercadorias importadas sem industrialização no Brasil (ARs 6134, 6138 e 6141). 

As decisões reforçam o entendimento consolidado de que a ação rescisória não é cabível quando a decisão rescindenda se fundamentou em interpretação legal que, à época, era controvertida e respaldada por precedente judicial, conforme a Súmula 343 do Supremo Tribunal Federal.

Apesar da posterior mudança jurisprudencial decorrente do Tema 912 do STJ e do Tema 906 do STF, que passou a admitir a incidência do IPI na saída do estabelecimento importador, essa evolução não autoriza o reexame de decisões transitadas em julgado, garantindo assim a segurança jurídica e a proteção da confiança legítima dos contribuintes.

No mérito processual, o relator afastou ainda a alegação da Fazenda Nacional relativa à decadência e à necessidade de litisconsórcio passivo, esclarecendo que a ausência dos patronos no polo passivo da ação rescisória não configura vício quando a controvérsia não envolve honorários de sucumbência.

A decisão, alinhada ao posicionamento majoritário vigente à época da prolação dos acórdãos rescindendos — especialmente o julgado no EREsp 1.411.749/PR —, reafirma os limites restritivos da ação rescisória como instrumento excepcional, impactando diretamente a estratégia da Fazenda e a defesa dos contribuintes que se beneficiaram das decisões anteriores.

Categorias
Direito Ambiental Direito Tributário

Governo regulamenta IPI Verde e zera imposto para veículos sustentáveis no âmbito do Programa MOVER

Foi publicado o decreto que regulamenta o regime do IPI Verde, no contexto do Programa Mobilidade Verde e Inovação (MOVER), instituindo incentivos fiscais para veículos sustentáveis e redefinindo a sistemática de tributação do setor automotivo.

O ato cria a categoria de “Carro Sustentável”, com alíquota zero de IPI para veículos compactos fabricados no Brasil, que emitam menos de 83g de CO₂ por quilômetro, utilizem ao menos 80% de materiais recicláveis e atendam a padrões estruturais de segurança. As montadoras deverão requerer credenciamento junto ao MDIC, sendo os modelos elegíveis listados em portaria específica. Atualmente, esses veículos estão sujeitos à alíquota mínima de 5,27%.

O decreto também introduz, com vigência em 90 dias, uma nova sistemática de cálculo do IPI para os demais veículos, com alíquotas-base de 6,3% para automóveis de passeio e 3,9% para veículos comerciais leves. Tais alíquotas serão ajustadas conforme critérios técnicos objetivos: fonte de energia, eficiência energética, potência, reciclabilidade e desempenho em segurança veicular. 

Os ajustes podem reduzir o IPI em até cinco pontos percentuais, beneficiando veículos mais limpos e tecnológicos, ou majorá-lo nos casos menos sustentáveis.

A expectativa é de que aproximadamente 60% da frota nacional seja beneficiada com redução tributária, sem impacto fiscal agregado, em razão do modelo de neutralidade fiscal (mecanismo de soma zero).

A medida antecipa diretrizes da Reforma Tributária e articula sustentabilidade ambiental, justiça social e incentivo à reindustrialização verde.

Categorias
Direito Tributário Notícias

Câmara aprova PEC dos Precatórios com transição fiscal até 2027; texto segue ao Senado

A Câmara dos Deputados aprovou a PEC nº 66/2023, que altera o regime fiscal dos precatórios da União e institui regra de transição até 2027 para sua inclusão na meta de resultado primário. O texto foi aprovado por ampla maioria (404 votos no primeiro turno e 367 no segundo) e contou com forte articulação de prefeitos e representantes municipais.

A proposta estabelece que, até 2026, os precatórios permanecerão fora do limite fiscal, com base no waiver reconhecido pelo STF em 2023. A partir de 2027, esses valores passarão a ser computados de forma escalonada na meta fiscal, iniciando-se com 10% ao ano. No âmbito municipal, os entes poderão destinar de 1% a 5% da Receita Corrente Líquida (RCL) para pagamento de precatórios, conforme o grau de endividamento, com atualização pelo IPCA acrescido de 2% ao ano, em substituição à Selic.

Em relação aos débitos previdenciários dos municípios com o Regime Geral de Previdência Social (RGPS), a PEC prevê parcelamento em até 300 meses, com limite de 1% da RCL e incidência de correção pelo IPCA e juros de até 4% ao ano. O texto segue para análise do Senado, onde a possibilidade de votação ainda nesta semana está sendo considerada pelo presidente da Casa, senador Davi Alcolumbre (União-AP).

Categorias
Direito Tributário

STF forma maioria para manter marco temporal para incidência da contribuição previdenciária sobre o terço de férias

O Supremo Tribunal Federal formou maioria, no julgamento virtual do RE 1.072.485 (Tema 985), para rejeitar os embargos de declaração apresentados pela Procuradoria-Geral da Fazenda Nacional contra a decisão que validou a incidência da contribuição previdenciária patronal sobre o terço constitucional de férias. O relator, ministro Luís Roberto Barroso, destacou que não houve contradição, omissão ou erro material que justificasse a alteração do entendimento firmado, mantendo-se, assim, o marco temporal para os efeitos da decisão em 15 de setembro de 2020, data da publicação da ata de julgamento. A PGFN pretendia que os efeitos fossem retroativos a 23 de fevereiro de 2018.

O relator ressaltou ainda que a alteração do posicionamento rompeu com a jurisprudência consolidada no Superior Tribunal de Justiça (STJ) e no próprio STF, que desde 2011 consideravam a discussão como infraconstitucional e, portanto, inadmissível em recursos extraordinários. Por essa razão, foi considerada necessária a modulação dos efeitos, como forma de preservar a segurança jurídica dos contribuintes. Até o momento, votaram com o relator os ministros Cristiano Zanin, Alexandre de Moraes, Cármen Lúcia, Flávio Dino, Edson Fachin e Luiz Fux, sendo que o julgamento permanecerá aberto no plenário virtual até o final do dia de hoje (08/08/2025).