Categorias
Direito Tributário

STF declara inconstitucional alíquota de IPTU definida pela área do imóvel

Decisão em repercussão geral limita critérios que podem ser utilizados pelos Municípios para estabelecer alíquotas diferenciadas do imposto

O Supremo Tribunal Federal (STF) definiu importante precedente sobre os limites constitucionais impostos aos Municípios na definição das alíquotas do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU).

No julgamento do Tema 1.455 da repercussão geral (ARE 1.593.784/SC), concluído em 6 de agosto de 2026, o Plenário do STF, por unanimidade, considerou inconstitucional a utilização da área do imóvel como critério para a fixação de diferentes alíquotas de IPTU.

Foi fixada a seguinte tese:

“É inconstitucional a fixação, por lei municipal posterior à EC nº 29/2000, de alíquota do IPTU em razão da área do imóvel.”

A decisão é especialmente relevante porque foi proferida sob o regime da repercussão geral, devendo orientar a solução dos processos que discutam a mesma questão em todo o país.

O que estava em discussão?

O caso analisado teve origem no Município de Chapecó, em Santa Catarina.

A legislação municipal estabelecia alíquota de 1% de IPTU para unidades imobiliárias residenciais com área construída igual ou superior a 400 m². A cobrança foi questionada judicialmente e considerada inconstitucional pelas instâncias de origem.

O Município sustentava que a diferenciação não representaria propriamente uma progressividade do imposto, mas uma forma de seletividade, argumentando que imóveis maiores representariam utilização mais intensa do solo urbano, maior capacidade contributiva presumida e maior demanda por serviços e infraestrutura pública.

O STF rejeitou essa interpretação.

O que a Constituição permite?

A distinção realizada pelo STF entre progressividade e seletividade é um dos pontos mais relevantes do julgamento.

Após a Emenda Constitucional nº 29/2000, o art. 156, § 1º, da Constituição passou a admitir expressamente que o IPTU:

  • seja progressivo em razão do valor do imóvel;
  • tenha alíquotas diferentes de acordo com a localização e o uso do imóvel; e
  • seja progressivo no tempo, nas hipóteses relacionadas ao cumprimento da função social da propriedade urbana.

A questão submetida ao STF era saber se a metragem do imóvel poderia ser enquadrada em alguma dessas hipóteses.

A resposta foi negativa.

Segundo o Tribunal, a fixação da alíquota em função da área do imóvel está relacionada à progressividade, e não à seletividade. E, nesse campo, a Constituição não autorizou a criação de outros critérios de progressividade além daqueles constitucionalmente previstos.

Área do imóvel não se confunde com “uso”

Outro argumento afastado pelo STF merece atenção.

O Município pretendia enquadrar a metragem como elemento relacionado ao “uso” do imóvel e, com isso, legitimar a diferenciação de alíquotas com fundamento na seletividade autorizada pelo art. 156, § 1º, II, da Constituição.

O Supremo rejeitou expressamente essa interpretação.

Para o Tribunal, a área do imóvel não está abrangida pela expressão constitucional “uso do imóvel”.

A Constituição permite, portanto, determinadas diferenciações objetivas — por exemplo, conforme o imóvel seja residencial ou não residencial, edificado ou não edificado —, mas isso não significa uma autorização genérica para que cada Município crie novos critérios de diferenciação das alíquotas.

Esse ponto é particularmente importante porque impede que a seletividade seja utilizada como fundamento para ampliar, por legislação municipal, as hipóteses expressamente autorizadas pela Constituição.

O precedente pode alcançar legislações de outros Municípios

Embora o caso concreto envolva legislação do Município de Chapecó, a decisão possui alcance muito mais amplo.

A tese foi fixada em repercussão geral e não se limita à legislação catarinense. Consequentemente, leis municipais que utilizem a metragem, área construída ou dimensão do imóvel como elemento determinante para a aplicação de alíquotas superiores de IPTU devem ser examinadas à luz do Tema 1.455.

O precedente pode repercutir tanto sobre cobranças futuras quanto sobre discussões relativas a valores já recolhidos, observadas, em cada caso, questões como a legislação municipal aplicável, a estrutura das alíquotas, a existência de ação judicial e os prazos prescricionais.

No próprio processo que deu origem ao precedente, a decisão das instâncias inferiores havia determinado a aplicação da alíquota de 0,5%, em substituição à alíquota de 1% considerada inconstitucional, além da restituição dos valores indevidamente pagos.

Contribuintes devem revisar a legislação de seu Município

A decisão torna recomendável a análise da legislação municipal aplicável ao IPTU, sobretudo para proprietários de imóveis de maior metragem, empreendimentos imobiliários, empresas com imóveis próprios e contribuintes sujeitos a tabelas de alíquotas diferenciadas.

O ponto central não é simplesmente verificar se imóveis maiores pagam mais IPTU — o que pode ocorrer naturalmente porque possuem maior valor venal e, consequentemente, maior base de cálculo.

A questão é diferente: deve-se verificar se a própria alíquota aumenta em razão da área ou metragem do imóvel.

Se dois imóveis submetidos à mesma categoria de uso ou localização recebem alíquotas distintas simplesmente porque um deles ultrapassa determinada faixa de metragem, pode existir incompatibilidade entre a legislação municipal e a tese fixada pelo STF.

Um novo parâmetro para a tributação imobiliária municipal

O julgamento do Tema 1.455 reafirma que a autonomia tributária dos Municípios encontra limites nos critérios estabelecidos pela própria Constituição.

A EC nº 29/2000 ampliou as possibilidades de diferenciação do IPTU, mas essa autorização não permite a criação indiscriminada de critérios de progressividade.

Com o novo precedente, o STF estabelece uma orientação objetiva: a dimensão física do imóvel, isoladamente considerada, não constitui fundamento constitucional para a aplicação de uma alíquota mais elevada de IPTU.

A partir dessa decisão, contribuintes submetidos a legislações municipais que adotem a metragem como critério de diferenciação devem avaliar a forma como o imposto vem sendo calculado e, quando cabível, as medidas administrativas ou judiciais adequadas para afastar cobranças incompatíveis com o entendimento firmado pelo Supremo Tribunal Federal.

Este conteúdo possui caráter informativo e não substitui a análise jurídica individualizada da legislação municipal e da situação concreta de cada contribuinte.
Categorias
Direito Tributário

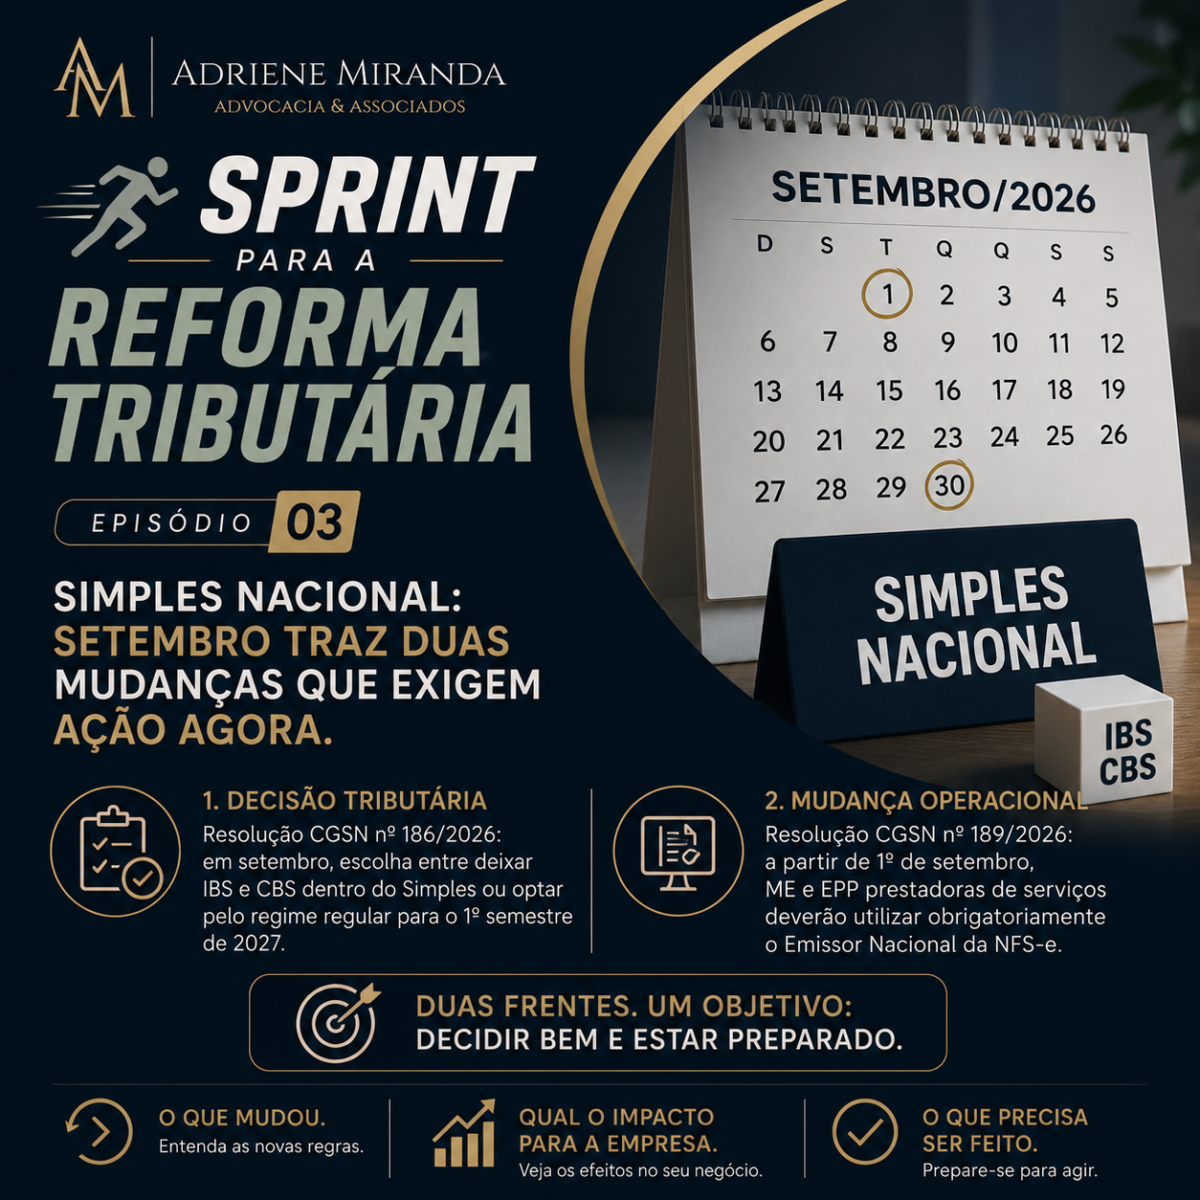
Sua empresa está no Simples Nacional? Setembro traz duas mudanças que exigem ação agora.

Duas recentes resoluções do Comitê Gestor do Simples Nacional trouxeram providências importantes para as micro e pequenas empresas.

E uma delas exige uma decisão que pode impactar diretamente a tributação e a competitividade da empresa em 2027.

1. IBS E CBS: DENTRO OU FORA DO SIMPLES?

A Resolução CGSN nº 186/2026 estabeleceu que, entre 1º e 30 de setembro de 2026, as empresas do Simples poderão optar por apurar e recolher IBS e CBS pelo regime regular no primeiro semestre de 2027.

Importante: isso não significa sair do Simples Nacional.

A empresa pode permanecer no Simples para os demais tributos e recolher IBS e CBS pelo regime regular.

Se não fizer a opção, IBS e CBS permanecerão no recolhimento do Simples no primeiro semestre de 2027.

E aqui está a decisão empresarial: qual alternativa será economicamente melhor para a sua empresa?

A resposta depende da operação.

Perfil dos clientes, posição na cadeia, créditos tributários, fornecedores, formação de preços e margem precisam entrar nessa análise.

Por isso, essa escolha não deve ser feita no Portal do Simples antes de ser feita na planilha.

2. NFS-e: MUDANÇA OPERACIONAL EM SETEMBRO

A Resolução CGSN nº 189/2026 trouxe outra mudança relevante.

A partir de 1º de setembro de 2026, as ME e EPP optantes pelo Simples Nacional deverão utilizar obrigatoriamente o Emissor Nacional da NFS-e para emissão de suas notas fiscais de serviços.

Ou seja: uma mudança exige planejamento tributário.

A outra exige adequação operacional.

E ambas começam em setembro.

O que a empresa precisa fazer agora?

→ Simular IBS e CBS dentro e fora do Simples;
→ avaliar o impacto sobre créditos, preços e margem;
→ definir qual cenário é mais adequado para 2027;
→ verificar se faturamento e sistemas estão preparados para a NFS-e nacional;
→ treinar quem efetivamente emite as notas.

Setembro é o mês da mudança. Agosto é o mês da preparação.

O que mudou. Qual o impacto para a empresa. O que precisa ser feito.

Sprint para a Reforma Tributária | Episódio 3

#SprintParaAReformaTributária #ReformaTributária #SimplesNacional #IBS #CBS #NFSe #GestãoTributária #PlanejamentoTributário

Categorias
Direito Tributário

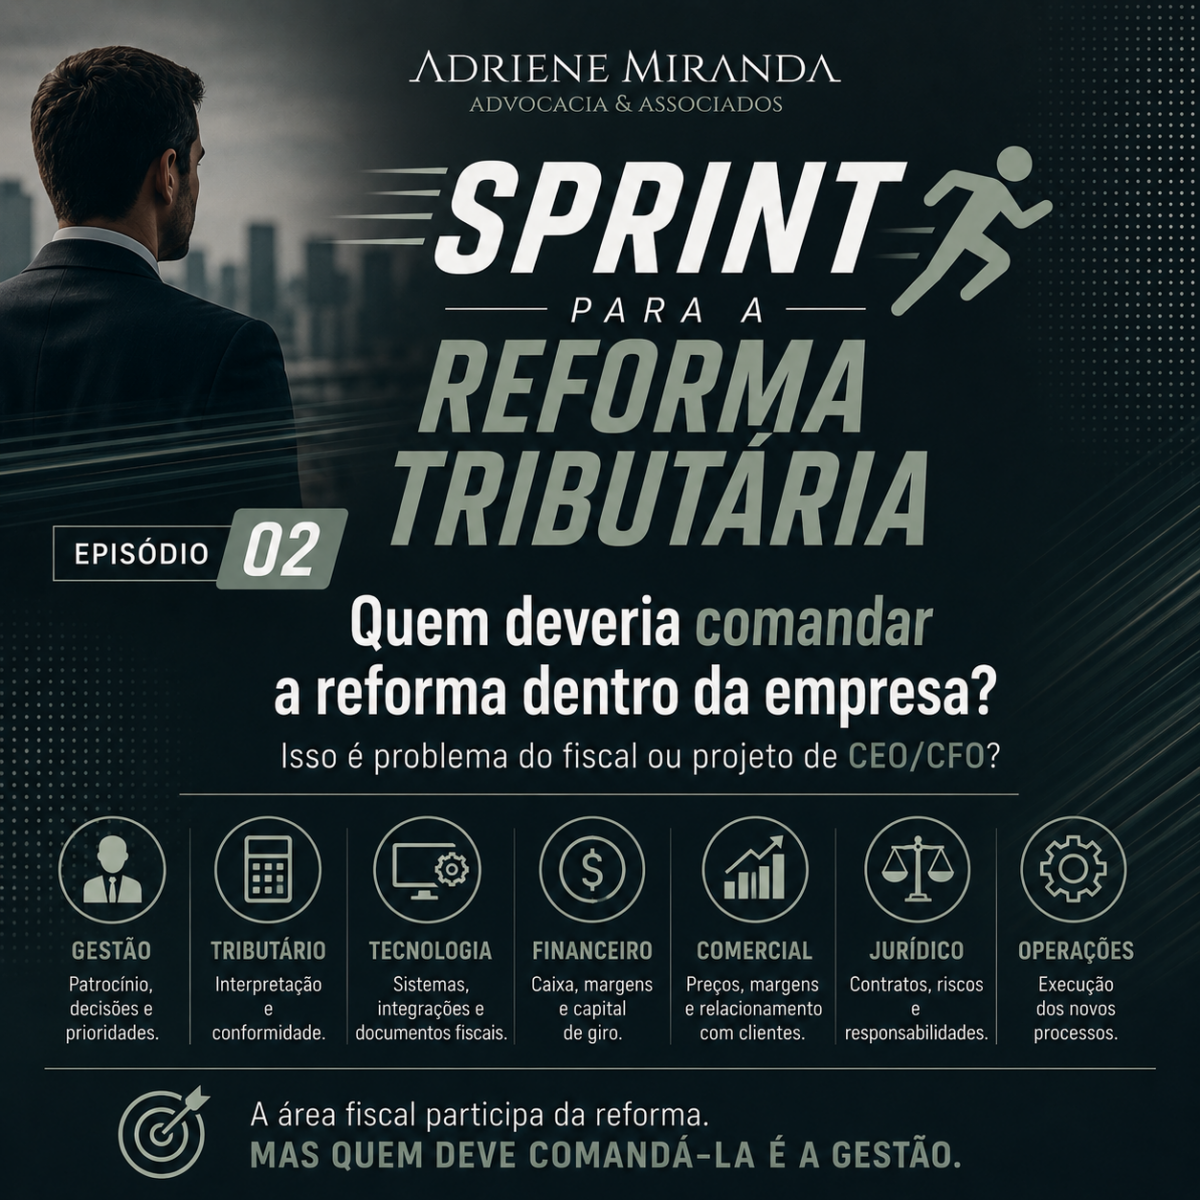
Quem deve comandar a Reforma Tributária dentro da empresa?

A implementação do IBS e da CBS não é apenas uma atribuição do departamento fiscal: trata-se de um projeto estratégico que exige participação direta da alta administração

A Reforma Tributária do consumo ingressou em sua fase operacional. A instituição do IBS e da CBS pela Lei Complementar nº 214/2025 deixou de representar apenas uma alteração legislativa futura e passou a produzir obrigações concretas para as empresas.

Em 2026, os contribuintes passaram a conviver com novos campos nos documentos fiscais eletrônicos e com a necessidade de destacar individualmente as informações relativas aos novos tributos. A partir de 3 de agosto, o preenchimento dos campos de IBS e CBS tornou-se obrigatório para a emissão de documentos fiscais eletrônicos pelas empresas submetidas ao regime regular.

Esse avanço evidencia uma questão que ainda não foi adequadamente percebida por muitas organizações: a implementação da Reforma Tributária não pode ser atribuída exclusivamente ao departamento fiscal ou à contabilidade.

A área tributária continuará sendo essencial para interpretar a legislação e orientar o cumprimento das obrigações. Contudo, as mudanças introduzidas pelo novo sistema afetam diversos aspectos do funcionamento empresarial, como formação de preços, contratos, tecnologia, fluxo de caixa, fornecedores, estratégia comercial e operação.

Por isso, a reforma precisa ser conduzida como um projeto estratégico da empresa.

A Reforma Tributária ultrapassa o cálculo do imposto

A substituição gradual de tributos pelo IBS e pela CBS não altera apenas a forma de cálculo da carga tributária.

A nova sistemática exige que as empresas revisem a maneira como suas operações são cadastradas, classificadas, documentadas e registradas nos sistemas internos.

Um erro no cadastro de um produto ou serviço poderá produzir reflexos sobre:

  • o documento fiscal emitido;
  • a alíquota aplicada;
  • o crédito apropriado pelo adquirente;
  • a formação do preço;
  • a margem da operação;
  • o cumprimento das obrigações acessórias;
  • e a relação contratual com clientes e fornecedores.

Da mesma forma, a futura implantação do split payment poderá produzir impactos relevantes no fluxo financeiro, ao modificar a forma e o momento em que parte dos recursos das vendas ingressará efetivamente no caixa da empresa.

Essas questões demonstram que a reforma não é apenas uma pauta de conformidade tributária. É uma transformação da operação empresarial.

A hotelaria como exemplo da complexidade operacional

O setor hoteleiro ilustra com clareza a necessidade de atuação multidisciplinar.

Um hotel pode reunir, em uma mesma relação comercial, receitas decorrentes de:

  • hospedagem;
  • café da manhã e alimentação;
  • venda de bebidas;
  • locação de salões;
  • realização de eventos;
  • estacionamento;
  • lavanderia;
  • serviços adicionais oferecidos aos hóspedes.

O tratamento tributário dessas operações não pode ser analisado apenas a partir do valor total cobrado do cliente. A empresa deverá identificar corretamente a natureza de cada receita, verificar o regime aplicável e assegurar que seus sistemas reproduzam adequadamente essa classificação.

Isso exige integração entre o sistema de reservas, o faturamento, a emissão do documento fiscal, a contabilidade e os controles tributários.

O exemplo também demonstra que empresas pertencentes ao mesmo setor podem sofrer impactos diferentes.

Um resort direcionado predominantemente ao turismo de lazer possui perfil de clientes, estrutura de custos e estratégia comercial distintos daqueles de um hotel executivo próximo a um aeroporto ou centro empresarial.

No segundo caso, a análise dos efeitos da reforma sobre os clientes corporativos poderá influenciar negociações, preços e competitividade. Já em empreendimentos que combinam hospedagem, alimentação e eventos, a correta segregação das receitas passa a ser uma questão operacional relevante.

Nenhuma dessas decisões pode ser tomada isoladamente pelo departamento fiscal.

Qual deve ser o papel de cada área?

A implementação da Reforma Tributária exige a definição clara de responsabilidades.

Alta administração

O CEO, o CFO ou outro executivo com autoridade equivalente deve patrocinar o projeto, definir prioridades e assegurar a cooperação entre as áreas.

Sem apoio da alta administração, o projeto corre o risco de ser tratado como simples atualização de sistema ou cumprimento de obrigação fiscal.

Tributário e contabilidade

Essas áreas devem interpretar as novas regras, mapear os tratamentos aplicáveis e orientar a parametrização das operações.

Seu papel é tecnicamente central, mas não substitui as decisões comerciais, financeiras e operacionais.

Tecnologia da informação

A área de tecnologia deverá adaptar o ERP, os sistemas de faturamento, as integrações e os documentos fiscais.

Também será responsável por assegurar a qualidade e a consistência dos dados utilizados na apuração do IBS e da CBS.

Financeiro

O financeiro precisa projetar o impacto da reforma sobre o fluxo de caixa, o capital de giro, os prazos de pagamento e recebimento e a rentabilidade das operações.

A análise não pode se limitar à comparação de alíquotas.

Comercial

A área comercial deverá avaliar os efeitos sobre preços, margens, negociações e diferentes perfis de clientes.

Também deverá compreender como o tratamento tributário da operação pode afetar a decisão de compra do cliente empresarial.

Jurídico

O jurídico precisa revisar contratos para identificar cláusulas relacionadas a tributos, reajustes, preços líquidos ou brutos, repasse de custos, responsabilidades e mudanças legislativas.

Contratos de longo prazo merecem atenção especial, pois poderão continuar produzindo efeitos durante a transição.

Operações

A área operacional será responsável por transformar as novas diretrizes em procedimentos cotidianos.

Cadastros, classificações, emissão de documentos, comunicação entre setores e controles internos precisam funcionar corretamente na prática.

Quem deve comandar?

A área fiscal deve participar ativamente, mas a coordenação precisa estar vinculada à gestão da empresa.

O responsável pelo projeto deve ter autoridade para:

  • convocar e coordenar as diferentes áreas;
  • estabelecer responsáveis e prazos;
  • exigir informações;
  • aprovar investimentos em tecnologia;
  • definir prioridades;
  • solucionar conflitos internos;
  • e levar decisões estratégicas à alta administração.

Em empresas maiores, poderá ser criado um comitê específico para a Reforma Tributária. Em estruturas menores, a coordenação poderá ser atribuída diretamente ao CFO, ao diretor administrativo-financeiro ou a outro executivo designado.

O importante é evitar que o tema permaneça fragmentado entre o contador, o fiscal e o fornecedor do sistema.

O que a empresa deve fazer agora?

O primeiro passo é nomear um responsável executivo pelo projeto.

A partir disso, a empresa deve:

  1. formar uma equipe multidisciplinar;
  2. mapear as operações e os fluxos internos;
  3. identificar os impactos sobre sistemas, contratos, preços e caixa;
  4. definir responsáveis e prazos para cada providência;
  5. acompanhar a evolução da regulamentação;
  6. realizar testes antes da implementação definitiva;
  7. reportar periodicamente os riscos e avanços à alta administração.

A reforma precisa ser acompanhada com indicadores concretos: percentual de cadastros revisados, sistemas adaptados, contratos analisados, fornecedores avaliados e equipes treinadas.

Conclusão

A Reforma Tributária não é apenas uma mudança na legislação fiscal.

Ela altera a forma como a empresa cadastra suas operações, emite documentos, forma preços, administra créditos, negocia contratos e organiza seu fluxo financeiro.

A hotelaria demonstra de maneira muito concreta essa realidade: a interpretação tributária é apenas uma parte de uma transformação que também envolve tecnologia, financeiro, comercial, jurídico e operação.

Por isso, a resposta à pergunta central é objetiva:

A área fiscal participa da Reforma Tributária, mas quem deve comandá-la é a gestão.

Sem patrocínio do CEO, do CFO ou de outro executivo com autoridade transversal, a empresa poderá cumprir formalmente algumas obrigações e, ainda assim, perder margem, competitividade e eficiência durante a transição.

Categorias
Direito Tributário

STF afasta restrição da Reforma Tributária e garante benefício fiscal a autistas de nível 1 na compra de veículos

A decisão reafirma que critérios legais não podem criar distinções incompatíveis com a proteção constitucional conferida às pessoas com deficiência.

O Supremo Tribunal Federal proferiu uma das primeiras decisões de grande impacto envolvendo a regulamentação da Reforma Tributária.

Por unanimidade, o Plenário declarou inconstitucionais dispositivos da Lei Complementar nº 214/2025 que restringiam a aplicação da alíquota zero de IBS e CBS na aquisição de veículos por pessoas com deficiência intelectual e pessoas com Transtorno do Espectro Autista.

Na prática, a decisão garante que pessoas com autismo de nível 1 de suporte e pessoas com deficiência intelectual não classificadas como severa ou profunda não sejam automaticamente excluídas do benefício tributário, permanecendo, contudo, sujeitos aos demais requisitos legais para sua concessão.

O que previa a Reforma Tributária?

A Lei Complementar nº 214/2025 instituiu a alíquota zero de IBS e CBS para aquisição de veículos por pessoas com deficiência.

Entretanto, ao regulamentar o benefício, o legislador restringiu sua aplicação às pessoas com deficiência intelectual severa ou profunda e às pessoas com Transtorno do Espectro Autista classificadas nos níveis 2 e 3 de suporte.

Na prática, autistas classificados como nível 1 deixavam de ter acesso ao benefício apenas em razão dessa classificação legal.

O entendimento do STF

O relator, ministro Alexandre de Moraes, afirmou que a Constituição Federal não distingue pessoas com deficiência conforme a intensidade da deficiência para fins de proteção jurídica, razão pela qual a lei complementar não poderia estabelecer essa diferenciação para restringir um benefício destinado justamente à promoção da inclusão.

Segundo o Tribunal, os níveis de suporte do autismo possuem finalidade clínica e assistencial, servindo para orientar o acompanhamento da pessoa, mas não podem ser utilizados, por si sós, para excluir direitos assegurados constitucionalmente.

Igualdade material e vedação à discriminação

Embora o julgamento trate de um benefício tributário, seu fundamento principal não foi financeiro.

A controvérsia foi solucionada a partir dos princípios constitucionais da dignidade da pessoa humana, da igualdade material, da proteção às pessoas com deficiência e da vedação à discriminação.

As entidades autoras sustentaram que a Lei Complementar nº 214/2025 criou diferenciação incompatível com a Convenção sobre os Direitos das Pessoas com Deficiência, incorporada ao ordenamento jurídico brasileiro com status constitucional.

O Supremo acolheu essa compreensão, afastando a restrição criada pela legislação infraconstitucional.

A decisão altera todos os requisitos para aquisição do benefício?

Não.

O Supremo afastou apenas a exclusão automática baseada na classificação do grau da deficiência intelectual ou do nível de suporte do autismo.

Os demais requisitos previstos na legislação para concessão da alíquota zero permanecem válidos, inclusive aqueles relacionados aos critérios de comprovação da deficiência e às demais condições legais para aquisição do veículo com benefício fiscal.

Um precedente importante para a Reforma Tributária

O julgamento possui relevância que ultrapassa a questão da compra de veículos.

Trata-se de uma das primeiras oportunidades em que o Supremo Tribunal Federal analisou a constitucionalidade da regulamentação da Reforma Tributária.

A decisão transmite um sinal importante: a ampla margem de conformação conferida ao legislador na regulamentação do IBS e da CBS não autoriza a criação de critérios incompatíveis com os direitos e garantias fundamentais previstos na Constituição.

Em outras palavras, a implementação da Reforma Tributária continuará sujeita ao controle de constitucionalidade sempre que a regulamentação legal ultrapassar os limites constitucionais.

Conclusão

Mais do que ampliar um benefício fiscal, o STF reafirmou que a proteção constitucional das pessoas com deficiência não pode ser restringida por classificações legais que produzam discriminações incompatíveis com a Constituição.

O precedente também inaugura uma tendência importante: a Reforma Tributária, embora represente profunda alteração no sistema de tributação do consumo, continuará submetida aos princípios constitucionais da igualdade, da dignidade da pessoa humana e da vedação à discriminação.

Categorias
Direito Tributário

STJ: Lei Kandir é suficiente para cobrança do ICMS-Difal de consumidor final contribuinte

A Primeira Seção do Superior Tribunal de Justiça, em julgamento sob o rito dos recursos repetitivos (Tema 1.369), definiu que a Lei Complementar nº 87/1996 (Lei Kandir) já fornecia fundamento legal suficiente para a cobrança do ICMS-Difal nas operações interestaduais destinadas a consumidor final contribuinte do imposto, mesmo antes da entrada em vigor da LC nº 190/2022.

A controvérsia discutia se a cobrança do diferencial de alíquotas, nessas operações, dependeria da edição da LC nº 190/2022 ou se a legislação complementar anterior já continha os elementos necessários à exigência tributária.

Para o STJ, não havia lacuna normativa em relação às operações destinadas a consumidores finais contribuintes do ICMS.

Segundo o entendimento firmado, a Lei Kandir já disciplinava os elementos essenciais da obrigação tributária, incluindo fato gerador, base de cálculo e possibilidade de atribuição de responsabilidade pelo recolhimento da diferença entre a alíquota interna do Estado de destino e a alíquota interestadual.

O relator, ministro Afrânio Vilela, destacou:

“Tolher os estados de exigir o diferencial de alíquota nas operações de uso e consumo sob o pretexto de ausência de lei complementar equivaleria a anular a eficácia de dispositivos da Lei Kandir que vigoram há três décadas.”

Consumidor contribuinte e não contribuinte: uma distinção essencial

Um dos pontos mais relevantes do julgamento é a diferenciação entre as operações destinadas a consumidores finais contribuintes e aquelas destinadas a não contribuintes do ICMS.

No caso dos contribuintes, a sistemática do diferencial de alíquotas já encontrava fundamento constitucional e regulamentação na LC nº 87/1996.

Situação diferente ocorreu com as operações destinadas a consumidores finais não contribuintes, cuja sistemática foi modificada pela Emenda Constitucional nº 87/2015 e posteriormente examinada pelo Supremo Tribunal Federal no Tema 1.093, diante da necessidade de lei complementar para disciplinar a cobrança.

É justamente essa distinção que, segundo o STJ, impede a aplicação da mesma conclusão aos consumidores finais contribuintes.

Nas palavras do relator:

“A lei delimita perfeitamente as regras da obrigação tributária, a exemplo do momento da ocorrência do fato gerador e da formação de sua respectiva base de cálculo, não havendo omissão ou insuficiência legislativa que precisasse ser suprida por nova lei nacional.”

Assim, para o STJ, a LC nº 190/2022 não inaugurou a possibilidade de cobrança do Difal nas operações destinadas a contribuintes, mas promoveu adequações relacionadas principalmente à nova sistemática aplicável aos não contribuintes e aperfeiçoou a disciplina legal existente.

Qual o impacto da decisão?

Por ter sido proferida sob o rito dos recursos repetitivos, a decisão assume especial relevância para os processos que discutem a matéria e consolida uma interpretação desfavorável aos contribuintes que sustentavam a impossibilidade de cobrança do ICMS-Difal, antes da LC nº 190/2022, exclusivamente pela alegada insuficiência da Lei Kandir.

A tese fixada no Tema 1.369/STJ foi:

“A Lei Complementar 87/1996 (Lei Kandir) disciplina de forma suficiente a cobrança de Diferencial de Alíquotas do Imposto sobre Circulação de Mercadorias e Serviços (ICMS-Difal) em operações interestaduais destinadas a consumidor final contribuinte do imposto antes da entrada em vigor da Lei Complementar 190/2022.”

O julgamento ocorreu no REsp nº 2.133.933 e passa a constituir importante referência para as controvérsias envolvendo a cobrança pretérita do ICMS-Difal nessas operações.

Categorias
Direito Tributário

SPRINT PARA A REFORMA TRIBUTÁRIA | 01

Reforma Tributária: 3 de agosto marca uma nova etapa de adequação das empresas

A implementação do IBS e da CBS avança para a operação das empresas. Sistemas, documentos fiscais e processos internos precisam estar preparados para as novas exigências.

A Reforma Tributária do consumo entra, a partir de 3 de agosto de 2026, em uma nova etapa de sua implementação.

A Receita Federal e o Comitê Gestor do IBS publicaram, por meio do Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, o cronograma de implementação dos Documentos Fiscais Eletrônicos – DF-e, estabelecendo as etapas de adaptação às novas exigências decorrentes da CBS e do IBS.

O primeiro marco ocorre já em 3 de agosto de 2026, reforçando uma realidade que merece a atenção da administração das empresas: a transição para o novo sistema tributário já alcançou a operação cotidiana dos negócios.

O que muda a partir de 3 de agosto?

A partir dessa data, entram em vigor novas regras de validação relacionadas ao preenchimento dos campos de IBS e CBS nos documentos fiscais eletrônicos abrangidos pelo cronograma.

Durante 2026, IBS e CBS estão em período de testes e adaptação. Isso, entretanto, não significa ausência de obrigações para as empresas.

A transição já exige a adequação dos documentos fiscais eletrônicos aos novos tributos, observados os respectivos leiautes, notas técnicas e etapas estabelecidas no cronograma oficial.

Entre os documentos envolvidos estão NF-e, NFC-e, CT-e, NFS-e, NFCom, NF3e e BP-e, entre outros, cada qual sujeito às etapas e especificações definidas para sua implementação.

Na prática, portanto, a Reforma começa a aparecer em algo absolutamente cotidiano para qualquer empresa: a emissão de seus documentos fiscais.

E é justamente aí que uma questão aparentemente tributária pode se transformar em um problema operacional.

Não é apenas uma atualização do sistema

É tentador tratar essa etapa como uma tarefa do departamento fiscal ou do fornecedor do software utilizado pela empresa.

Esse raciocínio é insuficiente.

A correta emissão dos novos documentos depende de informações que se originam em diferentes pontos da organização: cadastro de produtos e serviços, natureza das operações, classificação tributária, parametrização dos sistemas e integração entre ERP, faturamento, contabilidade e área fiscal.

Isso significa que não basta perguntar ao fornecedor:

“O sistema já foi atualizado?”

É preciso saber se essa atualização foi corretamente parametrizada e testada para as operações efetivamente realizadas pela empresa.

Um sistema atualizado pode continuar emitindo informações incorretas se estiver alimentado por cadastros, classificações ou parâmetros inadequados.

E, à medida que as regras de validação entrarem em funcionamento, inconsistências podem resultar em rejeição do documento fiscal e repercutir diretamente sobre faturamento, expedição, prestação de serviços e demais rotinas da empresa.

O que a administração deveria verificar agora?

Diante do marco de 3 de agosto, algumas providências merecem verificação imediata:

  • atualização do ERP e dos sistemas emissores de documentos fiscais;
  • parametrização dos campos relativos ao IBS e à CBS;
  • revisão dos cadastros de produtos, serviços e operações;
  • conferência das classificações tributárias aplicáveis;
  • realização de testes efetivos de emissão;
  • integração entre as áreas fiscal, contábil, financeira e de tecnologia;
  • definição de procedimento para identificação e correção rápida de eventuais rejeições.

A distinção é importante: adequação tecnológica e adequação tributária não são necessariamente a mesma coisa.

O fornecedor pode entregar uma solução tecnologicamente preparada para o novo sistema. A responsabilidade por assegurar que ela esteja corretamente parametrizada para a realidade das operações da empresa exige atuação interna e acompanhamento especializado.

3 de agosto é o primeiro marco de um cronograma de transição

O cronograma recém-publicado pela Receita Federal e pelo Comitê Gestor do IBS deixa claro outro ponto relevante: a adaptação não termina em 3 de agosto.

A implementação dos documentos fiscais eletrônicos ocorrerá em etapas, alcançando novos marcos até 1º de janeiro de 2027. A própria Administração Tributária destaca que a definição antecipada dessas datas busca permitir que contribuintes e fornecedores de tecnologia planejem as adaptações necessárias.

Isso significa que sistemas, cadastros e processos precisarão ser acompanhados, testados e ajustados ao longo da transição.

Mas a agenda empresarial é ainda maior.

Nos próximos meses, as empresas precisarão avaliar os impactos do novo sistema sobre formação de preços, apropriação de créditos, escolha e negociação com fornecedores, contratos, fluxo de caixa, capital de giro, benefícios fiscais e estrutura das operações.

Algumas dessas questões exigirão decisões ainda em 2026. Outras poderão revelar riscos ou oportunidades que dependem das características específicas de cada negócio.

E haverá também pontos de controvérsia jurídica, que precisarão ser acompanhados à medida que a regulamentação e a aplicação concreta do novo sistema avancem.

Por isso, a Reforma Tributária deixa definitivamente de ser apenas uma questão de acompanhamento legislativo ou uma responsabilidade isolada do departamento fiscal.

Ela passa a integrar a agenda estratégica da administração da empresa.

Categorias
Direito Tributário

STF define quando a distribuição de lucros pode gerar multa tributária de 50%

A distribuição de lucros é um dos atos mais naturais da atividade empresarial. Afinal, constitui a forma pela qual os sócios recebem o retorno econômico do investimento realizado na sociedade.

Poucos empresários sabem, contudo, que a legislação brasileira prevê uma severa penalidade para determinadas hipóteses de distribuição de lucros.

O art. 32 da Lei nº 4.357/1964 estabelece que empresas em débito não garantido com a União não podem distribuir lucros, bonificações ou participações aos sócios, administradores e dirigentes. O descumprimento da regra pode acarretar multa correspondente a 50% do valor distribuído, limitada a 50% do valor do débito tributário.

Foi justamente a constitucionalidade dessa disciplina que o Supremo Tribunal Federal analisou no julgamento da ADI 5.161.

O que estava em discussão?

A ação foi proposta pelo Conselho Federal da OAB, que sustentava que a norma instituía uma típica sanção política.

No Direito Tributário, considera-se sanção política toda medida utilizada pelo Estado para constranger indiretamente o contribuinte ao pagamento de tributos, restringindo direitos ou dificultando o exercício regular da atividade econômica, em substituição aos mecanismos ordinários de cobrança previstos na legislação.

Segundo essa linha de argumentação, a União já dispõe de instrumentos próprios para satisfação de seus créditos, como a inscrição em dívida ativa e a execução fiscal, não podendo impor restrições adicionais apenas para pressionar o contribuinte ao pagamento.

O voto do relator

O Ministro Luís Roberto Barroso adotou uma posição intermediária.

Reconheceu que a finalidade da norma é legítima, pois busca impedir que o contribuinte esvazie o patrimônio da empresa antes da satisfação do crédito tributário.

Ao mesmo tempo, ponderou que a simples ausência de garantia não significa, por si só, comportamento fraudulento ou risco efetivo ao recebimento da dívida.

Por essa razão, propôs conferir interpretação conforme à Constituição para limitar a incidência da multa apenas às hipóteses em que não houvesse patrimônio suficiente reservado para assegurar o pagamento integral do crédito tributário inscrito em dívida ativa.

O entendimento vencedor

A tese do relator, entretanto, não prevaleceu.

Por maioria, o Supremo manteve a validade da regra legal.

A corrente vencedora entendeu que a exigência de garantia do débito não impede o funcionamento da empresa nem inviabiliza o exercício da atividade econômica. Segundo esse entendimento, a norma busca preservar o crédito público sem impedir a continuidade da empresa, razão pela qual não configuraria sanção política incompatível com a Constituição.

O que muda na prática?

Embora o julgamento tenha mantido a constitucionalidade da norma, ele traz um importante alerta para empresas, administradores e consultores.

A distribuição de lucros não deve ser analisada exclusivamente sob a ótica societária ou contábil.

Sempre que houver passivos tributários relevantes perante a União, torna-se recomendável avaliar previamente:

  • a situação de exigibilidade do crédito tributário;
  • a existência de garantias regularmente constituídas;
  • o estágio de eventual discussão administrativa ou judicial;
  • os riscos decorrentes da distribuição de resultados.

Em determinadas situações, uma decisão societária aparentemente rotineira pode produzir relevantes consequências tributárias.

Nossa análise

O aspecto mais interessante do julgamento talvez não seja propriamente o resultado, mas a forma como o Supremo conduziu o debate constitucional.

Historicamente, a jurisprudência da Corte consolidou forte resistência às chamadas sanções políticas, entendendo que o Estado deve utilizar os instrumentos ordinários de cobrança tributária, e não mecanismos indiretos de coerção.

Na ADI 5.161, entretanto, observou-se uma análise mais refinada da proporcionalidade da medida e da necessidade de tutela do crédito público, revelando uma preocupação maior em compatibilizar a proteção da arrecadação com a preservação da atividade empresarial.

Trata-se de precedente que certamente influenciará futuras discussões envolvendo limites constitucionais das medidas de cobrança tributária e reforça a importância de um planejamento jurídico cuidadoso antes da adoção de atos societários que possam produzir repercussões fiscais.

Mais do que definir a validade de uma multa específica, o julgamento evidencia um tema recorrente no Direito Tributário contemporâneo: até que ponto o Estado pode restringir atos legítimos da atividade empresarial para proteger a efetividade da arrecadação? A resposta a essa pergunta continuará moldando a evolução da jurisprudência constitucional tributária nos próximos anos.

Categorias
Direito Tributário

Receita Federal detalha regras para recomposição de reservas de incentivos fiscais e distribuição de resultados

A Receita Federal, por meio da Solução de Consulta COSIT nº 81/2026, esclareceu aspectos relevantes relacionados à manutenção de reservas de incentivos fiscais constituídas sob o regime anterior de tributação das subvenções governamentais para investimento.

Segundo o entendimento manifestado, empresas que tenham utilizado benefícios fiscais excluídos da base de cálculo do IRPJ e da CSLL devem destinar prioritariamente os lucros futuros à recomposição integral da reserva de incentivos fiscais antes de promover qualquer distribuição de dividendos. A autoridade fiscal também afastou a existência de limite temporal para essa recomposição, entendendo que a obrigação persiste enquanto houver saldo pendente, independentemente do período transcorrido desde a absorção dos prejuízos que tenham reduzido ou eliminado a reserva anteriormente constituída.

A solução de consulta ainda esclarece que a constituição da reserva somente é exigida quando houver efetiva exclusão fiscal da subvenção, inexistindo essa obrigação nos períodos em que o benefício tenha sido normalmente tributado. Além disso, a Receita reafirmou os efeitos da Lei nº 14.789/2023, que, desde 1º de janeiro de 2024, passou a submeter as subvenções governamentais à tributação pelo IRPJ e pela CSLL, substituindo o regime anterior por sistemática baseada em crédito fiscal.

O entendimento também reforça que devoluções de capital aos sócios decorrentes da capitalização de reservas de incentivos fiscais podem gerar tributação mesmo após o decurso de cinco anos da operação. A orientação demanda atenção de empresas que possuam controles de subvenções em seus registros fiscais, especialmente em operações de distribuição de lucros, redução de capital e reorganizações societárias.

Categorias
Direito Tributário

STJ reconhece direito a créditos de PIS e COFINS em aquisições realizadas sob suspensão tributária

A 2ª Turma do Superior Tribunal de Justiça (STJ), ao julgar o Recurso Especial nº 2.165.276, decidiu por unanimidade que fabricantes de biodiesel podem manter créditos de PIS e COFINS relacionados à aquisição de soja em grãos utilizada como insumo produtivo, mesmo quando a operação de compra ocorre sob regime de suspensão das contribuições.

O colegiado concluiu que a incidência das contribuições na comercialização do produto final é suficiente para preservar a sistemática da não cumulatividade, afastando a interpretação de que a ausência de tributação na etapa anterior inviabilizaria, por si só, o aproveitamento dos créditos. Ao reformar decisão do Tribunal Regional Federal da 4ª Região (TRF-4), o STJ destacou que a não cumulatividade deve ser aplicada de forma a evitar a concentração da carga tributária ao longo da cadeia produtiva.

Além de reconhecer o direito ao creditamento, a Corte autorizou a compensação dos valores anteriormente não aproveitados, com atualização pela taxa Selic desde a data em que os créditos poderiam ter sido utilizados.

O precedente possui potencial relevância para outros setores sujeitos a regimes especiais de tributação, especialmente em cadeias produtivas que envolvem suspensão, diferimento ou desoneração de tributos em etapas intermediárias, reforçando a importância da análise econômica da tributação incidente sobre o produto final.

Categorias
Direito Tributário

ADPF no STF discute tributação pelo IRPF de lucros de sócios de empresas do Simples Nacional

A ADPF nº 1334, ajuizada pela CONAJE no STF, questiona a aplicação da Lei nº 15.270/2025 às microempresas e empresas de pequeno porte optantes pelo Simples Nacional, especialmente quanto à retenção de 10% de IRRF sobre lucros e dividendos distribuídos a pessoas físicas em valores superiores a R$ 50 mil mensais. A entidade sustenta que a nova lei ordinária não poderia afastar a isenção prevista no art. 14 da Lei Complementar nº 123/2006, pois o tratamento tributário favorecido das micro e pequenas empresas é matéria reservada à lei complementar, nos termos do art. 146, III, “d”, da Constituição Federal.

A controvérsia é relevante porque a Receita Federal indicou que a nova sistemática alcança também os lucros distribuídos por empresas do Simples Nacional, o que pode gerar obrigação de retenção, risco de autuação, cobrança de juros e multas para empresas que deixarem de aplicar o entendimento fiscal.

Até decisão do STF, permanece um cenário de insegurança jurídica para contribuintes que historicamente estruturaram a remuneração de sócios com base na isenção da LC nº 123/2006, sobretudo em setores de serviços, tecnologia, saúde e consultoria, nos quais a distribuição de resultados costuma ter peso relevante na organização financeira.

Além dessa ação, a controvérsia jurídica já é objeto de controle concentrado de constitucionalidade perante o Supremo Tribunal Federal, por meio das Ações Diretas de Inconstitucionalidade nº 7912, 7914, 7917, 7933 e 7934.